Plafond AAH auto-entrepreneur : ne confondez pas chiffre d’affaires et revenus retenus
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Oui, vous pouvez cumuler l’AAH et une activité d’auto-entrepreneur. Il n’existe toutefois pas un plafond de chiffre d’affaires unique au-delà duquel votre allocation disparaît automatiquement. La CAF examine les revenus retenus après abattements, votre situation et la période de cumul applicable. Pour anticiper votre budget, il faut distinguer trois choses : les recettes encaissées, le revenu professionnel calculé et les ressources finalement déduites de l’AAH.
Quel plafond s’applique réellement à votre AAH ?
Le plafond de ressources de l’AAH n’est pas le plafond de chiffre d’affaires du régime micro-entrepreneur. Le premier sert à déterminer vos droits à l’allocation ; le second détermine si vous pouvez conserver votre régime d’entreprise. Respecter les seuils de la micro-entreprise ne garantit donc pas le maintien intégral de l’AAH.
Autre confusion fréquente : le seuil correspondant à 30 % du Smic mensuel brut n’est pas un plafond interdisant le cumul. Il sépare deux tranches d’abattement sur les revenus professionnels. Le montant de 540,54 €, souvent cité, correspond à un niveau antérieur du Smic : il ne faut pas le reprendre comme seuil permanent.
De même, le montant maximal de l’AAH de 1 033,32 € par mois, applicable à compter d’avril 2025, constitue un repère daté, et non une valeur à utiliser indéfiniment. Pour un calcul actuel, demandez à la CAF le montant maximal et le seuil de tranche applicables à votre période de déclaration.
La création d’entreprise ne supprime pas les conditions d’accès
L’AAH reste soumise aux conditions d’âge, de résidence et de handicap : un taux d’incapacité d’au moins 80 %, ou de 50 à 79 % avec une restriction substantielle et durable d’accès à l’emploi reconnue par la CDAPH. L’âge minimal est généralement de 20 ans, ou de 16 ans lorsque la personne n’est plus considérée à charge pour les prestations familiales. La demande relève de la MDPH ; la CAF vérifie ensuite les conditions administratives et financières.
Avec la déconjugalisation, le calcul repose en principe sur vos ressources personnelles, sans celles de votre conjoint. Un dispositif transitoire peut néanmoins maintenir l’ancien calcul pour certains bénéficiaires lorsqu’il reste plus favorable. Les enfants à charge et les autres ressources personnelles peuvent aussi modifier l’examen des droits.
Du chiffre d’affaires au revenu retenu : deux abattements différents
Votre chiffre d’affaires ne correspond ni à votre bénéfice réel ni à votre revenu disponible. En micro-entreprise, l’évaluation repose généralement sur un abattement forfaitaire lié à la nature de l’activité, plutôt que sur la déduction de chaque dépense effectivement payée.
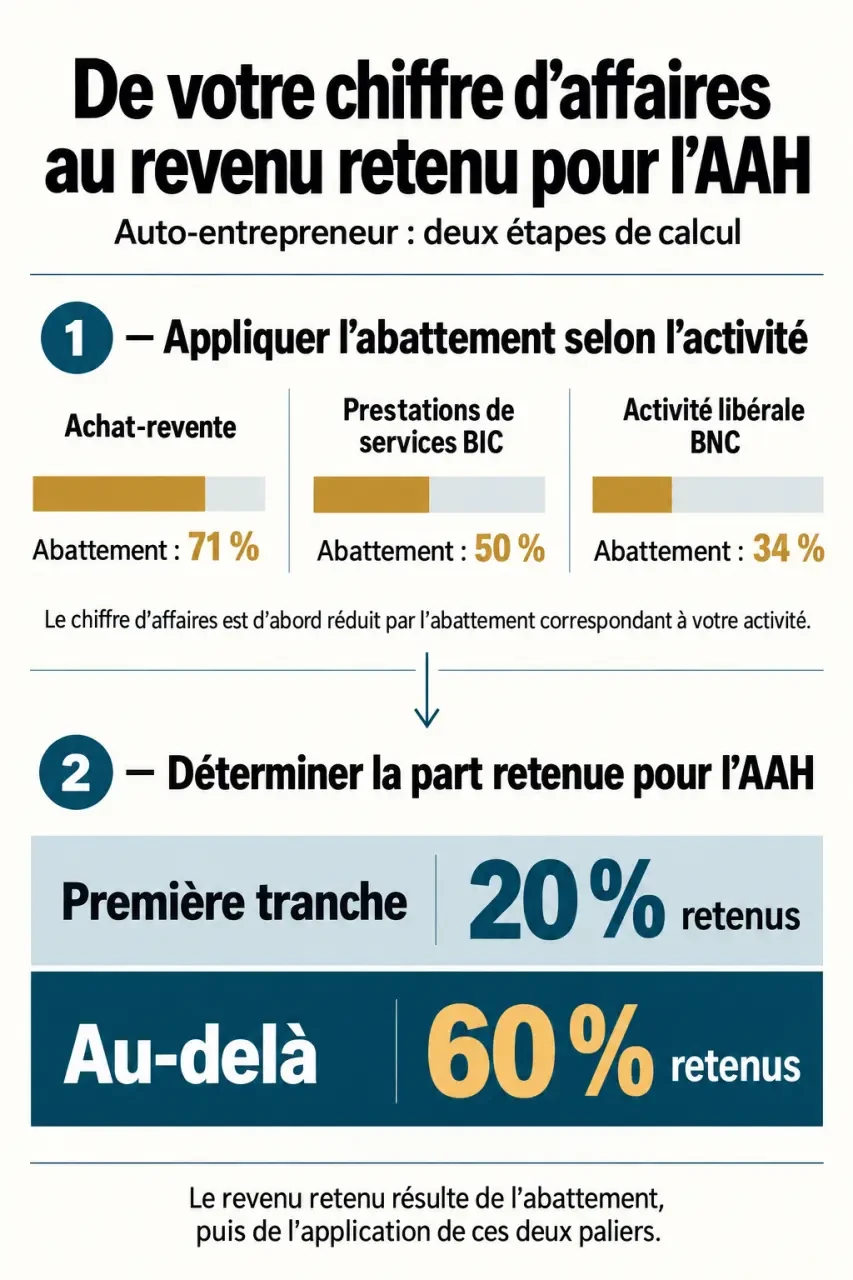
| Activité courante | Abattement forfaitaire | Part du chiffre d’affaires restante |
|---|---|---|
| Achat-revente de marchandises | 71 % | 29 % |
| Prestations de services commerciales ou artisanales relevant des BIC | 50 % | 50 % |
| Activité libérale relevant des BNC | 34 % | 66 % |
Ces taux concernent les catégories usuelles : certaines activités, notamment de location meublée, nécessitent une vérification particulière. En activité mixte, chaque fraction de chiffre d’affaires doit être rattachée à sa catégorie.
Une fois le revenu professionnel déterminé, les règles propres au cumul avec l’AAH peuvent s’appliquer : 80 % d’abattement sur la tranche allant jusqu’à 30 % du Smic mensuel brut, puis 40 % sur la partie supérieure. Ces taux ne correspondent pas à deux périodes successives. Ils concernent deux tranches d’un même revenu : seuls 20 % de la première tranche et 60 % de la seconde sont retenus.
Le chiffre d’affaires agit comme un aimant : c’est le nombre le plus visible, celui qui attire l’attention dans votre tableau de bord. Pourtant, deux personnes encaissant la même somme peuvent conserver des montants d’AAH différents selon leur activité. Pour piloter votre budget, suivez séparément les encaissements, le revenu après abattement forfaitaire et les ressources retenues pour l’allocation. Cette séparation évite de confondre argent entré sur le compte et argent réellement disponible après cotisations, dépenses et recalcul des aides.
Les six premiers mois et le cumul partiel ne se calculent pas pareil
Lors d’un début ou d’une reprise d’activité en milieu ordinaire, une période de cumul intégral de six mois peut permettre de conserver l’AAH sans prise en compte des nouveaux revenus professionnels. Cette possibilité dépend de votre situation et des périodes de cumul déjà utilisées : elle n’est pas automatiquement renouvelée à chaque nouvelle immatriculation.
Demandez à la CAF de confirmer par écrit la date de début et la date de fin de cette neutralisation. Les autres ressources susceptibles d’influencer l’allocation restent à déclarer. Une création d’entreprise ne signifie donc pas nécessairement six versements au montant maximal.
Un exemple pour comprendre le cumul différentiel
Prenons une prestation de services BIC avec 1 000 € de chiffre d’affaires mensuel et un abattement forfaitaire de 50 %. Le revenu professionnel obtenu est de 500 €. Supposons que ce montant se situe entièrement dans la première tranche d’abattement AAH : après l’abattement de 80 %, 100 € sont retenus pour le calcul de l’allocation.
En l’absence d’autres ressources et de particularités du dossier, le principe consiste alors à retrancher ces 100 € du montant maximal d’AAH applicable. Ce n’est donc pas le chiffre d’affaires de 1 000 € qui est directement déduit. Cet exemple explique le mécanisme, mais ne remplace pas le calcul de la CAF, notamment concernant la période de référence et la répartition des revenus.
Déclarer sans appliquer deux fois les abattements
Signalez votre début d’activité sans attendre la prochaine déclaration. Pour une activité professionnelle, le suivi de l’AAH passe généralement par une déclaration trimestrielle de ressources. Selon votre dossier et la nature des revenus indépendants, la CAF peut également demander des informations fiscales annuelles ou des justificatifs complémentaires.
- Déclarez le changement de situation professionnelle dans votre espace CAF.
- Précisez la date réelle de début d’activité et la nature des prestations ou ventes.
- Conservez votre justificatif d’immatriculation, votre livre des recettes et vos déclarations Urssaf.
- Renseignez les montants demandés dans les rubriques correspondantes, y compris en l’absence de recettes.
- Vérifiez la notification de droits après traitement.
Le point sensible est le libellé du formulaire : s’il demande le chiffre d’affaires brut, ne le remplacez pas spontanément par un montant après abattement. À l’inverse, une rubrique demandant un revenu net ne se remplit pas nécessairement comme une déclaration Urssaf. Ne déduisez pas vous-même cotisations ou abattements sans vérifier la consigne.
Si vos recettes fluctuent, gardez leur ventilation mensuelle et distinguez les sommes facturées des sommes encaissées. En cas d’erreur, demandez rapidement une correction : attendre peut augmenter le montant d’un éventuel trop-perçu.
Sécuriser votre budget avec les autres aides
Le bon indicateur n’est pas seulement l’AAH conservée, mais votre revenu disponible total. L’ACRE peut réduire certaines cotisations sociales au démarrage sous conditions ; elle ne constitue ni un complément d’AAH ni une dispense de déclaration. La prime d’activité peut également être envisageable, mais son articulation avec l’AAH nécessite une simulation individualisée.
Les aides au logement suivent leurs propres règles de ressources. La déconjugalisation de l’AAH ne signifie pas que les revenus du conjoint sont ignorés pour toutes les prestations. Une hausse d’activité peut ainsi avoir des effets différents sur l’AAH, la prime d’activité et l’APL.
Avant de prendre des engagements financiers, préparez trois prévisions d’encaissements : basse, habituelle et haute. Présentez-les à la CAF avec votre catégorie d’activité et vos autres ressources. Vous obtiendrez une estimation plus utile qu’un « plafond auto-entrepreneur » isolé, tout en identifiant les changements à déclarer et la réserve de trésorerie nécessaire.
- Plafond AAH auto-entrepreneur : ne confondez pas chiffre d’affaires et revenus retenus - 1 novembre 2026
- Autocall : le rappel anticipé qui rapporte, et la barrière qui peut coûter cher - 31 octobre 2026
- Blog SEO marketing : comment bâtir une veille qui fait progresser (et pas seulement lire) - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Estimer la retraite avec un salaire de 2000 euros nets par mois
 Commission perçue sur cotisation bnp : ce que cela signifie vraiment
 Compte à l’étranger : oubli sans conséquence ou amende de 1 500 € ?
 Compte à terme Banque Populaire : sécurisez votre capital avec un taux garanti et une gestion sur mesure