Autocall : le rappel anticipé qui rapporte, et la barrière qui peut coûter cher
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Un autocall est un produit structuré qui promet un coupon fixe tant que le marché ne baisse pas trop, et qui se rembourse tout seul dès que les conditions sont réunies. Séduisant sur le papier, il cache une mécanique qu’il vaut mieux comprendre avant de s’y intéresser : le rendement affiché n’est jamais gratuit, il est la contrepartie d’un risque précis sur le capital.
Ce qu’est vraiment un autocall
Un produit structuré indexé sur un sous-jacent
Un autocall est un produit structuré dont la performance dépend d’un ou plusieurs sous-jacents : un indice boursier, un panier d’actions ou un indice à dividendes fixes. L’investisseur ne détient pas ces actifs. Il détient un titre émis par une banque, dont le remboursement obéit à des règles fixées dès le départ. La durée est limitée : la maturité maximale se situe entre 2 et 10 ans selon les produits.
Simuler le remboursement d’un autocall
Renseignez les caractéristiques du produit, puis la performance du sous-jacent à chaque date de constatation (en % du niveau initial).
À lire : cet exemple est purement illustratif et pédagogique. Le risque de contrepartie (défaut de l’émetteur) n’est pas modélisé. Ce simulateur ne constitue pas un conseil en investissement.
Pourquoi on en croise partout
En 2021, l’autocall représentait 95 % de l’offre globale de produits structurés selon L’Observatoire Financier. Ce poids explique que, dans le langage courant, « produit structuré » et « autocall » soient souvent confondus. Il répond à deux besoins : chercher un rendement supérieur à celui des fonds euros et obtenir des revenus plus lisibles dans un contexte de marchés volatils.
Comment fonctionne le remboursement anticipé
Strike, dates de constatation et barrière de rappel
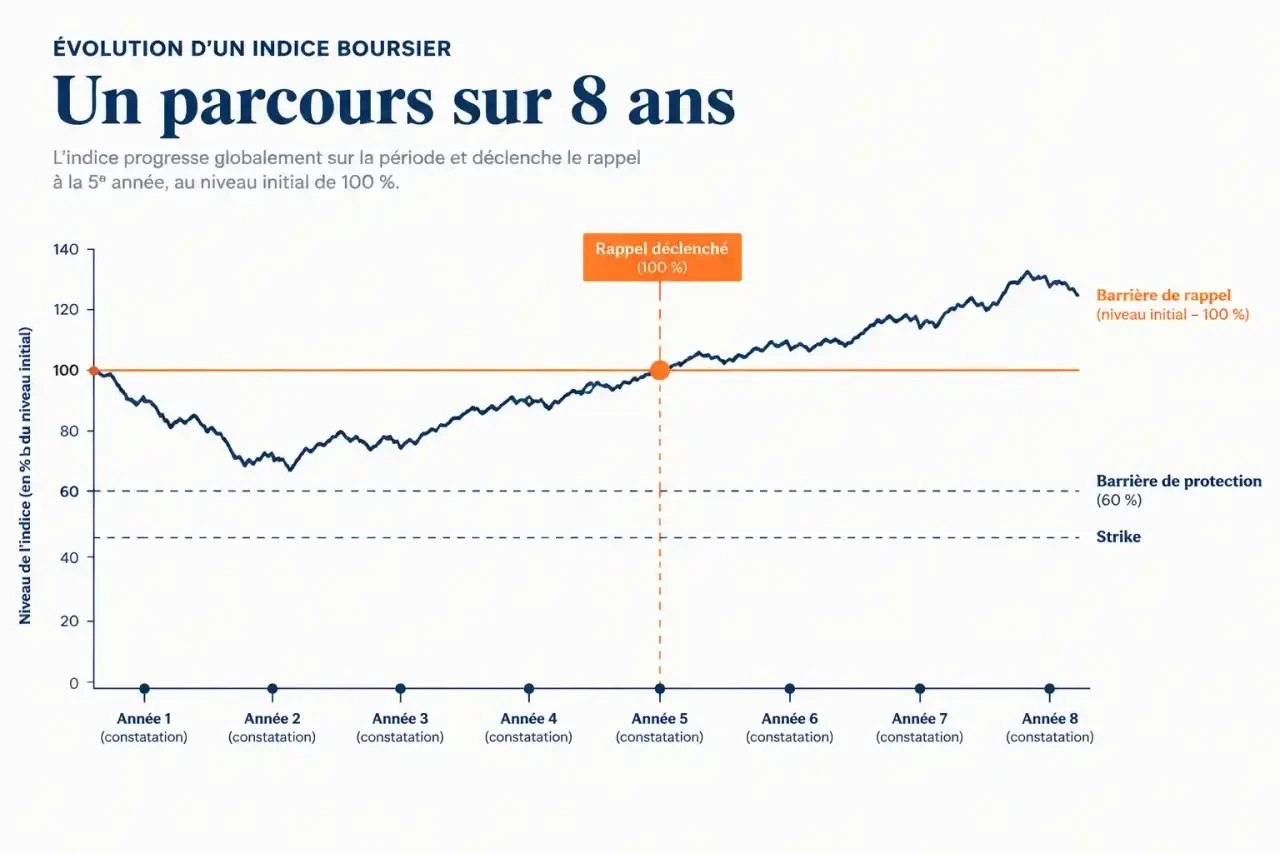
Tout part du strike, le niveau de référence du sous-jacent le jour du lancement. À chaque date de constatation (annuelle, semestrielle ou trimestrielle), on compare le niveau du sous-jacent à la barrière de rappel, souvent fixée au niveau initial ou légèrement en dessous. Si la condition est remplie, le produit est rappelé : l’investisseur récupère son capital et les coupons prévus. Sinon, le produit continue jusqu’à la date suivante.
Un exemple chiffré
Prenons un autocall de 8 ans avec un coupon de 6 % par an (ordre de grandeur évoqué par plusieurs acteurs, certains parlant même de 10 %), une constatation annuelle et une barrière de rappel au niveau initial.
- Année 1 : l’indice est au-dessus de son niveau initial. Le produit est rappelé, l’investisseur reçoit 100 + 6 = 106 pour 100 investis.
- Année 3 : l’indice est resté en dessous les deux premières années, puis remonte. Le rappel se déclenche, avec 3 × 6 % = 18 % de gain cumulé.
- Échéance : si le rappel n’a jamais eu lieu et que l’indice termine au-dessus de la barrière de protection, le capital est restitué, parfois sans coupon.
Le temps comme un jeu d’engrenages
Il est utile de se représenter un autocall comme un mécanisme d’horlogerie : chaque date de constatation est une dent qui doit s’enclencher sur la suivante. Plus les dates sont rapprochées, plus le produit offre d’occasions de se déclencher tôt, mais plus la mécanique est sensible aux à-coups d’un marché nerveux. À l’inverse, une constatation annuelle laisse respirer le sous-jacent, au prix d’un coupon souvent perçu plus tard. Le piège est que le rouage tourne dans un seul sens : un rappel ne se rejoue pas. Une fois le produit remboursé, l’investisseur doit réinvestir à des conditions de marché qui n’auront plus rien à voir avec celles du départ.
Avantages et limites à peser honnêtement
Ce que l’autocall fait bien
- Un rendement potentiellement supérieur à celui des placements traditionnels, connu à l’avance si les conditions sont remplies.
- Un remboursement automatique, sans décision à prendre.
- Une protection du capital possible jusqu’à une certaine baisse du sous-jacent.
- Un cadre réglementé et une forme de diversification dans un portefeuille.
Guide de l’AMF pour rendre les documents d’information plus lisibles — L’AMF propose aux professionnels un guide pédagogique, nourri par des études qualitatives auprès d’épargnants, pour améliorer la clarté et la lisibilité de leurs documents d’information.
Ce qu’il faut regarder de près
Le risque de perte en capital est réel : si le sous-jacent termine sous la barrière de protection à l’échéance, la perte peut être aussi lourde que celle d’un investissement direct. Le gain, lui, est plafonné aux coupons prévus : l’investisseur ne profite pas d’une forte hausse du marché. S’ajoute le risque de contrepartie, puisque le produit dépend de la solvabilité de la banque émettrice, ainsi qu’une liquidité parfois limitée en cas de sortie avant l’échéance. Enfin, la durée réelle est inconnue : elle peut être de un an comme de huit.
Autocall, Phoenix, reverse : quelles différences
| Type | Principe | Point d’attention |
|---|---|---|
| Autocall classique | Coupon versé uniquement au rappel ou à l’échéance | Aucun revenu intermédiaire |
| Phoenix | Coupons versés à chaque constatation si le sous-jacent dépasse une barrière de coupon, souvent plus basse | Les coupons s’arrêtent si le marché reste bas |
| Phoenix avec barrière mémoire | Les coupons non versés sont rattrapés plus tard si le niveau est retrouvé | Le rattrapage n’a lieu que si le marché remonte |
| Reverse autocall | Le rappel se déclenche quand le sous-jacent baisse et non quand il monte | Convient à une anticipation de baisse, plus rare |
Face à un fonds euros, l’autocall offre un potentiel de gain plus élevé mais sans la même certitude sur le capital. Face à un ETF, il sacrifie la hausse illimitée contre un coupon prévisible et un amortisseur en cas de baisse modérée.
À qui il s’adresse et où le loger
Les profils concernés
L’autocall peut convenir à un épargnant qui accepte un risque en capital, dispose d’un horizon de placement compatible avec la maturité maximale et cherche à diversifier une poche déjà sécurisée. Il convient moins à qui pourrait avoir besoin de son argent à court terme, ou à qui attend une forte hausse des marchés. Un retraité cherchant des revenus et un investisseur plus jeune et patient n’y verront pas le même intérêt : mieux vaut en parler avec un conseiller qui regarde l’ensemble du patrimoine.
Les enveloppes possibles
On trouve des autocalls en unités de compte dans l’assurance-vie, mais aussi sur un compte-titres ordinaire. Le choix de l’enveloppe influe sur la fiscalité des coupons et sur la liquidité, deux points à vérifier avant toute souscription, tout comme la lecture du document d’informations clés, qui détaille les barrières, les dates et l’émetteur.
Les réflexes avant de décider
- Identifier le sous-jacent et son niveau de volatilité.
- Repérer la barrière de rappel et la barrière de protection.
- Vérifier la fréquence des constatations et la maturité maximale.
- Se demander quelle part du patrimoine on accepte d’exposer à une perte en capital.
- Plafond AAH auto-entrepreneur : ne confondez pas chiffre d’affaires et revenus retenus - 1 novembre 2026
- Autocall : le rappel anticipé qui rapporte, et la barrière qui peut coûter cher - 31 octobre 2026
- Blog SEO marketing : comment bâtir une veille qui fait progresser (et pas seulement lire) - 30 octobre 2026