PEL ou assurance vie : taux fixe, retraits, fiscalité… ce qui fait vraiment la différence
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Le PEL convient à une épargne sécurisée et disciplinée, notamment pour préparer un projet immobilier. L’assurance vie offre davantage de souplesse pour retirer son argent, diversifier ses placements et organiser une transmission. Pour choisir, comparez surtout votre horizon, le rendement net et les conditions de sortie : le taux affiché ne suffit pas.
Deux placements qui ne répondent pas aux mêmes besoins
Le plan épargne logement (PEL) est un produit bancaire réglementé. Son taux de rémunération est fixé à l’ouverture et reste identique pendant la phase contractuelle. Il permet de constituer une épargne et d’acquérir, sous conditions, des droits à un prêt épargne logement. Ce prêt n’est toutefois intéressant que si ses conditions sont compétitives face aux crédits proposés au moment de l’achat.
L’assurance vie est une enveloppe d’épargne souscrite auprès d’un assureur, directement ou par l’intermédiaire d’un distributeur. Vous pouvez y investir dans un fonds en euros, des unités de compte, ou une combinaison des deux. Elle peut servir à financer un projet, préparer la retraite ou transmettre un capital.
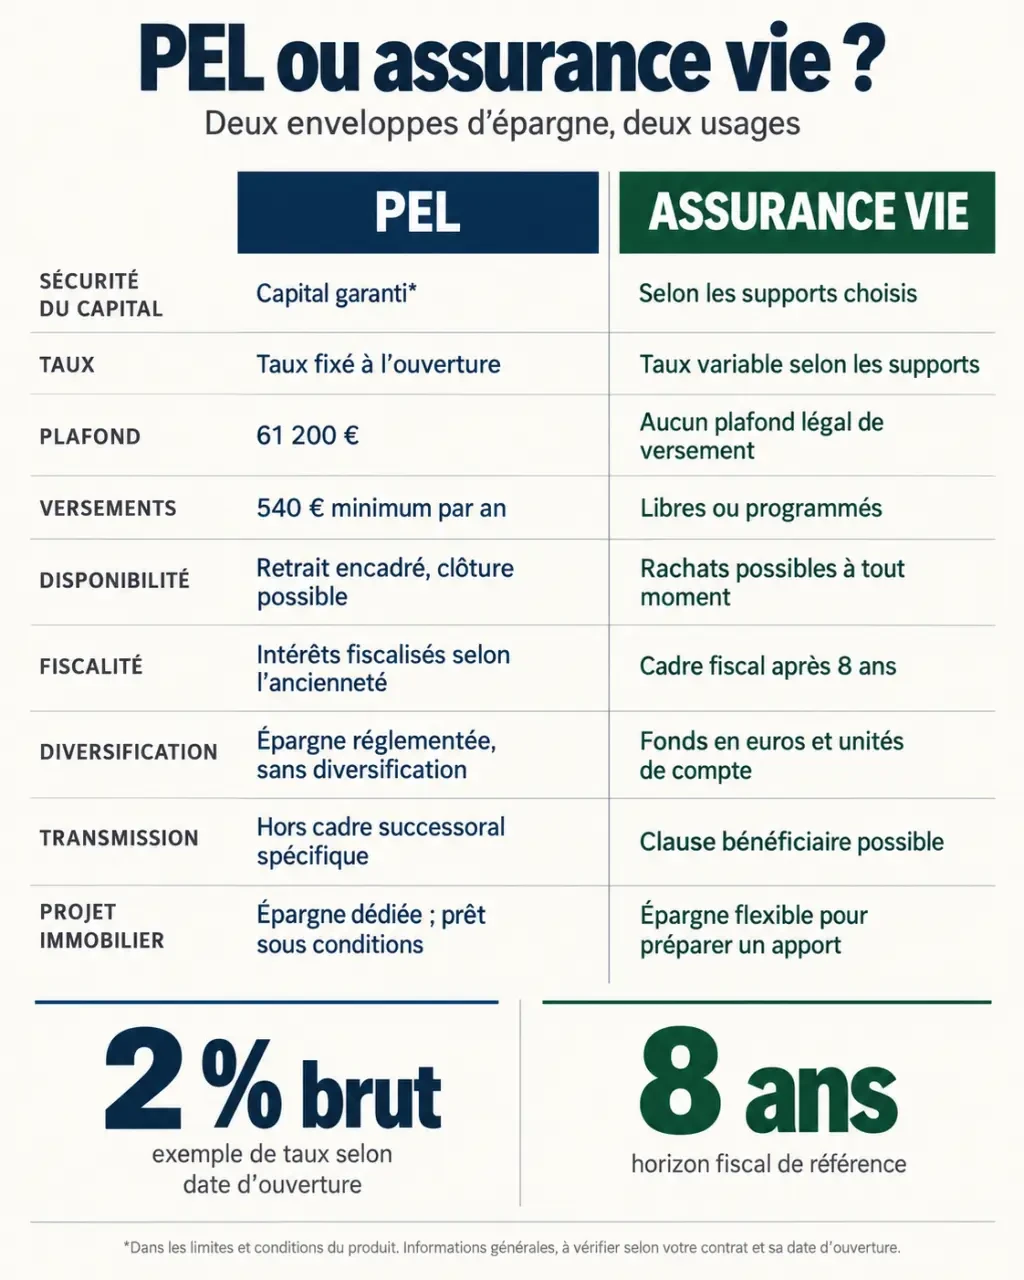
| Critère | PEL | Assurance vie |
|---|---|---|
| Rémunération | Taux fixé à l’ouverture | Variable selon les supports et les années |
| Risque | Capital garanti | Garantie du fonds en euros selon le contrat ; pertes possibles sur les unités de compte |
| Plafond des versements | 61 200 €, hors intérêts capitalisés | Pas de plafond légal |
| Versements | Au moins 540 € par an | Libres ou programmés, avec minimums contractuels éventuels |
| Retrait | Entraîne la clôture du plan | Rachat partiel ou total possible |
| Usage distinctif | Épargne logement et droits à prêt | Diversification et clause bénéficiaire |
Le choix n’oppose donc pas simplement un placement immobilier à un placement financier. Le PEL peut être conservé sans emprunter, tandis que l’assurance vie peut financer un apport immobilier. Ce sont leurs règles de fonctionnement qui doivent correspondre à votre projet.
Comparer les rendements sans confondre promesse et performance
Le PEL apporte une visibilité, pas un rendement universel
Pour un PEL ouvert en 2026, le taux de rémunération est de 2 % brut. Un plan plus ancien conserve le taux correspondant à sa date d’ouverture : il faut donc examiner votre contrat avant toute décision de clôture. Le taux d’un nouveau PEL ne remplace pas celui d’un plan existant.
La rémunération connue à l’avance facilite les projections. Elle ne protège cependant pas le pouvoir d’achat : si l’inflation dépasse le rendement après prélèvements, votre capital augmente en euros mais permet d’acheter moins. Cette distinction compte particulièrement lorsque l’épargne reste immobilisée plusieurs années.
L’assurance vie dépend des supports et des frais
Le rendement du fonds en euros est généralement annoncé chaque année. Sa garantie dépend des conditions du contrat, notamment du traitement des frais de gestion. Vérifiez également si une bonification impose d’investir une partie des versements en unités de compte.
Les unités de compte peuvent investir sur les marchés actions, obligataires ou immobiliers. Leur valeur fluctue et le capital n’est pas garanti. Une fourchette positive, même allant de 1 % à 12 %, ne décrit pas correctement ce risque : une performance négative reste possible. Les résultats passés ne constituent pas une prévision.
Pour comparer honnêtement, mettez face à face des rendements calculés sur la même durée, après frais et fiscalité. En assurance vie, examinez les frais sur versement, de gestion du contrat, des supports et, éventuellement, d’arbitrage ou de gestion pilotée. Une performance brute séduisante peut devenir moins avantageuse après ces prélèvements.
Disponibilité et fiscalité : les règles qui changent la décision
Récupérer son argent n’a pas les mêmes conséquences
Le PEL exige un versement initial d’au moins 225 €, puis au moins 540 € par an. Un retrait provoque sa clôture. Avant quatre ans, les conséquences sur la rémunération ou les droits à prêt dépendent du moment de la sortie. Pour les plans ouverts depuis mars 2011, les versements cessent au plus tard après dix ans et la durée totale est limitée à quinze ans.
L’assurance vie autorise des rachats partiels sans fermeture du contrat. Huit ans est un cap fiscal, pas une période de blocage. Le versement des fonds n’est toutefois pas instantané et certains supports présentent des contraintes particulières. Conservez donc une réserve de précaution sur un support immédiatement accessible.
Imaginez vos dépenses comme une vague : elles n’arrivent pas toujours au rythme régulier de vos versements. Un déménagement peut entraîner successivement un dépôt de garantie, des travaux puis un achat de mobilier. Échelonner votre épargne selon ces décaissements évite de clôturer un PEL pour une première facture ou de vendre des unités de compte au mauvais moment. La date du projet compte, mais le calendrier réel des paiements compte tout autant.
Regarder le gain après impôts
Pour les PEL ouverts depuis 2018, les intérêts sont, en principe, soumis chaque année au prélèvement forfaitaire unique de 30 %, sauf option applicable pour le barème progressif. Les anciens plans suivent des règles différentes selon leur date et leur ancienneté. À titre d’illustration, 2 % brut correspond à 1,40 % net lorsque le prélèvement de 30 % s’applique intégralement.
En assurance vie, lors d’un rachat, seule la part de gains comprise dans le retrait est imposable, pas l’ensemble de la somme récupérée. Après huit ans, un abattement annuel sur les gains retirés s’applique pour l’impôt sur le revenu : 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune. Il ne supprime pas les prélèvements sociaux. Le traitement exact dépend notamment des dates et montants des versements.
Choisir selon son projet, sans forcément abandonner l’autre placement
Un achat immobilier demande surtout de sécuriser l’apport
Si l’achat est proche, évitez d’exposer l’apport indispensable aux fluctuations des marchés. Un PEL existant peut être pertinent si son taux est intéressant et si sa clôture coïncide avec votre besoin. Pour une nouvelle ouverture, comparez aussi le taux du prêt associé aux offres de crédit envisageables : préparer un achat ne rend pas automatiquement le PEL préférable.
Pour un projet plus lointain et encore incertain, l’assurance vie peut apporter davantage de souplesse. La répartition entre fonds en euros et unités de compte doit toutefois tenir compte de votre capacité à subir une perte et à reporter le projet.
Retraite et transmission favorisent une approche diversifiée
L’assurance vie permet de faire évoluer les supports au fil du temps et d’organiser des retraits progressifs. Sa clause bénéficiaire constitue aussi un outil de transmission, avec un régime qui dépend notamment de l’âge lors des versements. Elle mérite une rédaction attentive : l’avantage successoral n’est ni uniforme ni illimité.
Vous pouvez détenir simultanément un PEL et une assurance vie. Par exemple, conserver un ancien PEL avantageux pour une poche sécurisée et alimenter une assurance vie pour des objectifs plus éloignés. Avant de choisir, procédez dans cet ordre :
- Fixez le montant nécessaire et les dates probables de retrait.
- Vérifiez le taux, l’ancienneté et la fiscalité de votre éventuel PEL.
- Comparez plusieurs assurances vie, garanties et frais compris.
- Gardez hors de ces placements votre épargne d’urgence.
Le bon arbitrage repose sur l’usage de l’argent : visibilité et discipline pour le PEL ; souplesse, diversification et transmission pour l’assurance vie. Les cumuler peut être plus cohérent que chercher un vainqueur unique.
- PEL ou assurance vie : taux fixe, retraits, fiscalité… ce qui fait vraiment la différence - 29 octobre 2026
- Formation gestion de projets : choisir entre pratique terrain et certification - 28 octobre 2026
- 13 semaines pour anticiper les tensions de trésorerie avant de financer ou placer - 27 octobre 2026