Banque étrangère en France : le passeport du groupe ne suffit pas pour choisir
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Une banque étrangère en France peut proposer un compte courant, des services internationaux ou un financement, mais toutes ne s’adressent pas aux particuliers. Pour choisir, regardez d’abord l’établissement qui détiendra votre argent, les profils acceptés et les services réellement accessibles. La nationalité du groupe ne permet, à elle seule, de déduire ni les tarifs, ni la sécurité des dépôts, ni vos chances d’obtenir un prêt.
Identifier les établissements réellement accessibles à votre profil
L’expression « banque étrangère » recouvre plusieurs situations. Une filiale française est une société distincte appartenant à un groupe étranger. Une succursale est une implantation de la banque étrangère, sans personnalité juridique séparée. Enfin, certaines banques européennes proposent leurs services à distance aux résidents français, sans réseau d’agences local.
Calculer le montant net d’un virement international
Estimez le montant reçu en euros après application du taux de change et des différents frais.
Résultats estimés
Calculs utilisés : montant brut = montant envoyé × taux appliqué ; coût de change estimé = montant envoyé × (taux de référence − taux appliqué) ; frais variables = montant envoyé × pourcentage de frais ; montant net = montant brut − frais fixes − frais variables − frais d’intermédiaires.
Estimation : le taux de référence, le taux appliqué et les frais réels peuvent varier. Vérifiez toujours la tarification et les conditions de l’établissement avant d’effectuer le virement.
Cette distinction compte davantage que le logo : elle détermine notamment votre interlocuteur contractuel, le dispositif de garantie des dépôts et les démarches de réclamation. Consultez les mentions légales et le contrat, puis vérifiez l’établissement dans le registre REGAFI ou auprès de l’autorité compétente.
Des enseignes présentes sur des marchés différents
Parmi les acteurs à examiner figurent N26 et Revolut pour les services bancaires numériques, ainsi que des établissements comme Santander, Deutsche Bank, HSBC Continental Europe, Barclays ou UBS pour des activités qui varient selon les entités : financement spécialisé, entreprises, investissement ou gestion patrimoniale. Une présence en France ne signifie pas qu’un compte courant grand public est disponible. Vérifiez toujours l’offre commercialisée et les conditions d’entrée en relation.
Attention également aux anciennes listes d’enseignes : l’activité de banque de détail de HSBC en France a été cédée et reprise sous la marque CCF. Il ne faut donc pas confondre cette ancienne offre avec les activités actuelles de HSBC Continental Europe.
Un service de paiement international constitue une autre catégorie. Wise permet notamment de recevoir des virements en euros et dans plus de 8 autres devises, selon les fonctionnalités accessibles. Ce type de service peut compléter un compte bancaire, mais son statut et la protection des fonds doivent être examinés séparément.
Comparer les coûts à partir de vos opérations habituelles
Une banque étrangère n’est pas systématiquement moins chère qu’une banque française. Son intérêt apparaît surtout lorsqu’elle répond à un usage précis : recevoir un salaire étranger, payer dans plusieurs devises ou accompagner une activité internationale. À l’inverse, le dépôt d’espèces, les chèques ou les rendez-vous en agence peuvent être limités.
Vérifiez l’agrément des acteurs financiers et des assureurs — Consultez le registre officiel REGAFI/REFASSU pour vérifier les établissements bancaires, de paiement, d’investissement et d’assurance.
| Votre besoin | Points à comparer | Vigilance |
|---|---|---|
| Compte quotidien en France | Abonnement, carte, virements, prélèvements | Découvert, chèques et dépôts d’espèces |
| Salaire de frontalier | Réception du salaire, conversion, transfert | Marge de change et frais intermédiaires |
| Expatriation | Pays de résidence acceptés, assistance, carte | Maintien du compte après déménagement |
| Activité professionnelle | Encaissements, devises, exports comptables | Compte autorisé pour votre statut juridique |
| Patrimoine international | Conseil transfrontalier, conservation, placements | Seuil d’accès et frais de gestion |
Pour une comparaison utile, reconstituez un mois habituel : abonnement, retraits, virements internationaux et conversions. Examinez le montant effectivement reçu après tous les frais, pas seulement la commission annoncée. Un transfert présenté comme gratuit peut intégrer une marge dans le taux de change.
Pensez aussi à l’horloge de vos paiements. Un salaire reçu à l’étranger le vendredi et un loyer prélevé en France le lundi peuvent créer un décalage de trésorerie, même avec des frais faibles. Vérifiez les heures limites de traitement, les jours ouvrés et la disponibilité du virement instantané pour le trajet concerné. Une petite réserve sur le compte débité peut éviter un incident sans imposer une conversion précipitée.
Préparer l’ouverture du compte sans multiplier les démarches
L’ouverture peut se faire en agence ou à distance. Avant d’envoyer vos justificatifs, confirmez que la banque accepte votre pays de résidence, votre résidence fiscale et l’usage prévu du compte. Certaines offres imposent un versement initial, un niveau de revenus ou un encours minimum ; d’autres excluent les non-résidents.
- Vérifiez l’éligibilité : particulier ou professionnel, résident ou non-résident, pays et devises nécessaires.
- Rassemblez les documents : pièce d’identité valide, justificatif de domicile et renseignements sur la résidence fiscale, dont le numéro d’identification fiscale lorsqu’il est demandé.
- Justifiez votre situation : bulletins de salaire, contrat de travail, justificatifs d’activité ou origine des fonds selon le dossier.
- Effectuez le contrôle d’identité : rendez-vous, vidéo ou procédure numérique sécurisée suivant l’établissement.
- Lisez les conditions : frais, plafonds, restrictions, clôture et traitement des réclamations avant signature.
Pour un professionnel, des pièces supplémentaires peuvent être nécessaires : statuts, justificatif d’immatriculation et identification des bénéficiaires effectifs. Des traductions peuvent également être demandées pour certains documents étrangers. Aucun délai d’ouverture universel ne peut être garanti : les contrôles de connaissance du client peuvent prolonger l’examen.
Si vous êtes fiché à la Banque de France, une banque étrangère n’est pas une garantie d’acceptation et ne constitue pas un moyen sûr de contourner un refus de crédit. Pour accéder à un compte avec des services bancaires de base, renseignez-vous sur la procédure française de droit au compte si vous remplissez ses conditions.
Demander un prêt : vérifier le projet avant de chercher le taux
Une banque étrangère peut financer un résident français, mais uniquement si son offre et son cadre d’intervention le permettent. Un compte ouvert dans l’établissement ne donne aucun droit au crédit. Pour un financement immobilier, la localisation du bien, la prise de garantie et la devise des revenus peuvent restreindre les possibilités.
Présentez un dossier comprenant vos revenus, vos charges, vos crédits en cours, votre apport et les caractéristiques du projet. Un frontalier percevant un salaire étranger peut trouver un interlocuteur habitué à cette situation, sans bénéficier pour autant d’un accord automatique.
Comparez le coût total du financement : intérêts, assurance, garantie, frais de dossier et conditions de remboursement anticipé. Lorsque le TAEG est applicable, utilisez-le pour rapprocher les offres. Demandez aussi quel droit encadre le contrat et dans quelle langue les documents seront remis.
Un emprunt dans une devise différente de vos revenus comporte un risque de change. Une variation défavorable peut alourdir les mensualités ou le capital restant dû exprimés dans votre monnaie. Enfin, une promesse de financement garanti, accompagnée d’une demande de paiement préalable pour « débloquer » les fonds, doit vous alerter.
Sécuriser les dépôts et anticiper les obligations fiscales
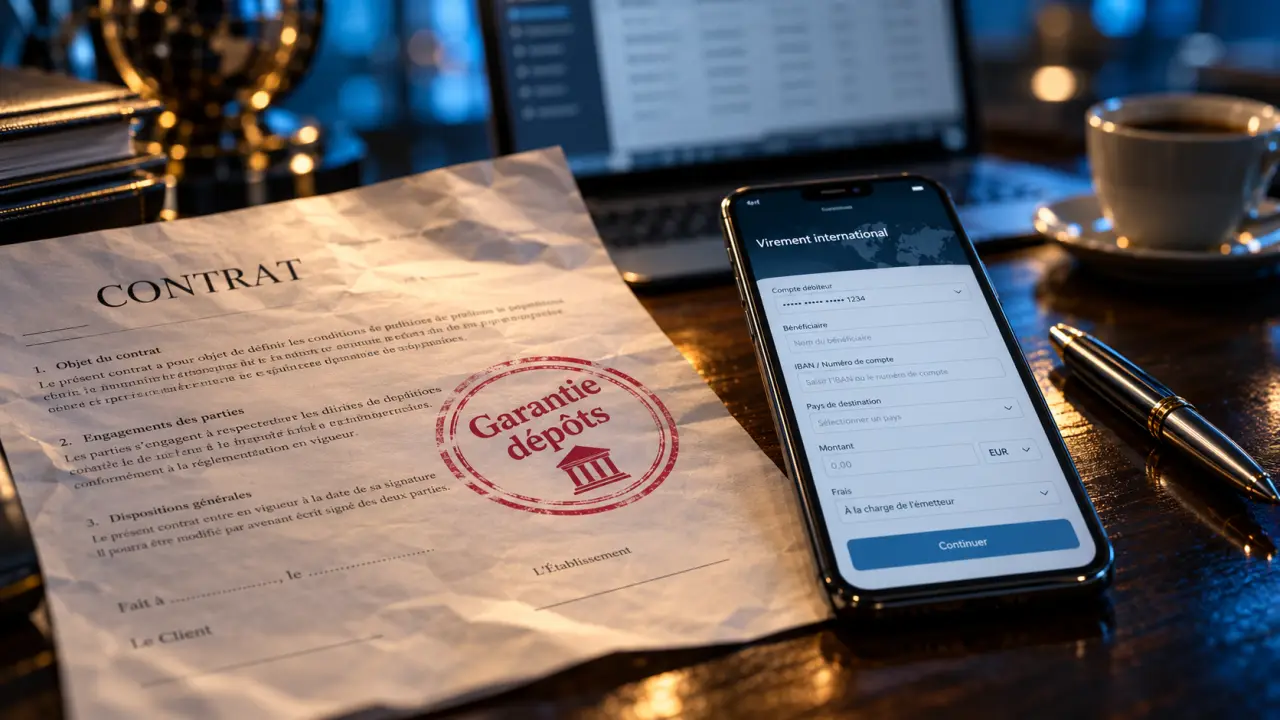
Demandez le document d’information sur la garantie des dépôts. Dans l’Union européenne, la protection est généralement de 100 000 euros par déposant et par établissement, sous réserve des règles applicables. Une succursale européenne peut relever du mécanisme du pays d’origine plutôt que du dispositif français. Plusieurs marques peuvent aussi dépendre du même établissement : multiplier les enseignes ne multiplie donc pas nécessairement la couverture.
Ne confondez pas garantie bancaire et cantonnement des fonds d’un établissement de paiement ou de monnaie électronique. Les mécanismes diffèrent ; le statut juridique du prestataire doit être vérifié avant d’y conserver une épargne importante.
Sur le plan fiscal, un résident fiscal français doit en principe déclarer les comptes ouverts, détenus, utilisés ou clos à l’étranger, sous réserve des exceptions légales. L’origine étrangère de la marque ne suffit pas à déterminer cette obligation. Vérifiez où le compte est juridiquement tenu et quelles obligations s’appliquent à votre situation ; les revenus éventuels suivent leurs propres règles déclaratives.
Avant de transférer votre épargne ou de domicilier votre salaire, obtenez trois confirmations écrites : l’entité contractante, le coût de vos opérations habituelles et la protection applicable aux fonds. Vous pourrez alors choisir sur des critères concrets, plutôt que sur la seule réputation internationale du groupe.