Assurance vie en gestion libre : garder la main sans arbitrer à tout moment
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
En assurance vie, la gestion libre vous permet de choisir les supports sur lesquels votre épargne est investie et de modifier leur répartition. Cette autonomie répond à un besoin de personnalisation, mais demande de comprendre les placements retenus, leurs risques et les frais du contrat. L’objectif n’est pas de surveiller les marchés chaque jour : il s’agit de bâtir une allocation cohérente avec votre projet et de la suivre avec méthode.
Ce que vous décidez réellement en gestion libre
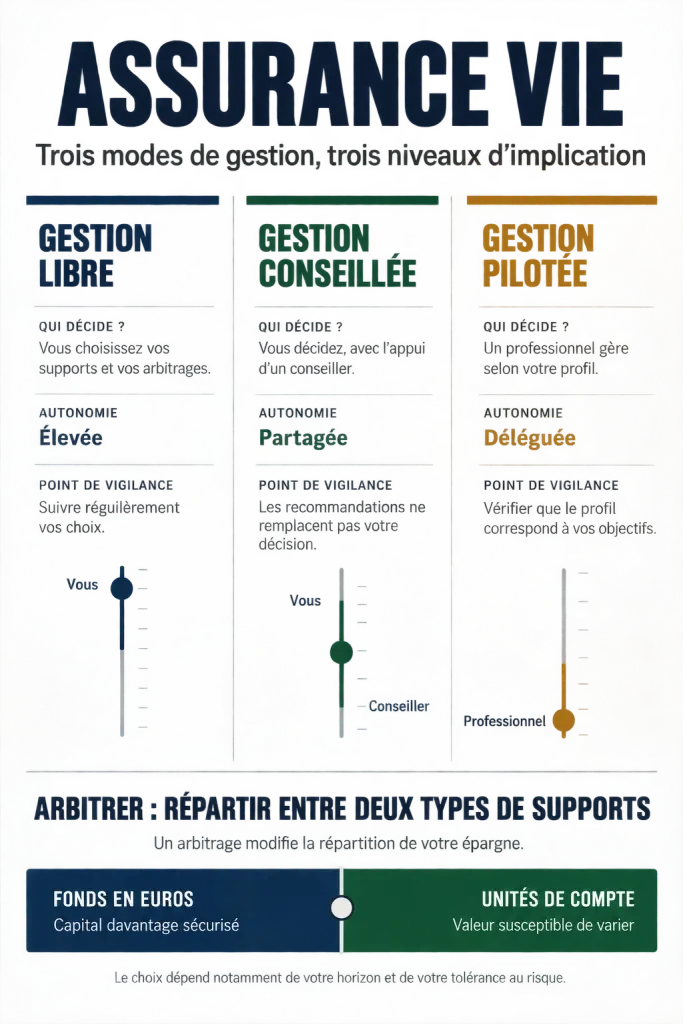
Dans un contrat d’assurance vie multisupport en gestion libre, vous répartissez vos versements entre les supports proposés par l’assureur. Vous pouvez conserver cette répartition ou la modifier par des arbitrages, c’est-à-dire des transferts d’épargne entre les supports du contrat. Vous choisissez ainsi la manière dont votre capital est réparti, dans les limites prévues par l’offre.
Votre liberté reste donc encadrée : vous ne pouvez pas acheter n’importe quel placement. Le contrat fixe la liste des supports accessibles, les montants minimums, les modalités des opérations et leurs éventuelles restrictions. Deux assurances vie en gestion libre peuvent, pour cette raison, proposer des choix très différents. Avant de souscrire, vérifiez que les supports disponibles correspondent à votre stratégie, et pas seulement que le contrat affiche une longue liste.
Fonds en euros et unités de compte : deux logiques distinctes
Le fonds en euros bénéficie d’une garantie de l’assureur. Il faut toutefois vérifier son périmètre exact, notamment le traitement des frais. Il ne doit pas être confondu avec les unités de compte, dont la valeur évolue à la hausse comme à la baisse. Avec les unités de compte, vous supportez un risque de perte en capital.
Selon le contrat, les unités de compte peuvent donner accès à des fonds actions, obligataires ou diversifiés, à des ETF ou à des supports immobiliers. Leurs risques ne sont pas les mêmes : fluctuations boursières, sensibilité aux taux, risque de change ou contraintes de liquidité. Un fonds obligataire ou immobilier n’est pas, par nature, un placement garanti. Il est donc utile de comprendre ce qui peut faire varier la valeur de chaque support avant d’y investir.
Construire une répartition avant de sélectionner des fonds
Commencez par définir votre projet : préparer un complément de revenus, financer une dépense future ou transmettre un capital. Précisez ensuite votre horizon, l’épargne disponible en dehors du contrat et la perte que vous pourriez supporter sans compromettre votre situation. Le questionnaire investisseur proposé lors de la souscription aide à formaliser ces éléments. Répondez-y avec sincérité, car votre profil doit correspondre à votre situation et à votre tolérance au risque.
Comprendre le DIC : risques, frais et scénarios de performance — La référence officielle de l’AMF pour comprendre les risques, les frais et les scénarios de performance avant d’investir.
Une méthode simple pour éviter l’empilement
Déterminez d’abord la place des supports garantis et celle des placements exposés aux marchés. Choisissez ensuite des supports dont vous comprenez le fonctionnement. Leur document d’informations clés précise notamment l’objectif, l’indicateur de risque, la durée de détention recommandée et les frais. La performance passée ne suffit pas pour choisir et ne préjuge pas des résultats futurs.
Vous pouvez concevoir votre allocation comme un noyau complété par quelques positions plus spécifiques : la partie centrale porte votre stratégie de long terme, tandis que les supports spécialisés restent limités. Cette organisation aide à repérer les doublons. Trois fonds aux noms différents peuvent détenir les mêmes grandes entreprises ; les cumuler ne diversifie donc pas nécessairement votre épargne. Examinez les actifs sous-jacents, les secteurs et les zones géographiques, plutôt que le seul nombre de lignes dans votre contrat.
Par exemple, si une dépense est prévue à brève échéance, une forte exposition aux actions peut être incompatible avec le besoin de disposer d’un montant déterminé. À l’inverse, un horizon lointain peut laisser plus de temps pour traverser les fluctuations, sans faire disparaître le risque. Il n’existe pas de répartition universelle : la composition du contrat dépend de votre projet, de votre situation et de votre capacité à accepter les variations.
Arbitrer avec une règle, pas sous le coup de l’émotion
Un arbitrage consiste à désinvestir un support pour en alimenter un autre. Selon le contrat, vous pouvez le réaliser depuis votre espace client ou avec l’aide du distributeur. Avant de valider l’opération, vérifiez les frais, les montants minimums et les délais d’exécution. Le montant affiché au moment de la demande peut différer de celui effectivement investi, selon les règles de valorisation prévues au contrat.
Un arbitrage interne n’est pas un retrait du contrat : il ne déclenche donc pas, à lui seul, l’imposition des gains applicable à un rachat. Il peut toutefois entraîner des coûts ou vous conduire à vendre un support à un moment défavorable. Une opération doit répondre à un objectif précis, et non à une réaction impulsive à une variation ponctuelle des marchés.
Identifier les bonnes raisons de modifier son allocation
Une évolution de votre projet, une échéance qui approche ou une répartition devenue trop risquée peuvent justifier un changement. En revanche, changer de fonds après chaque baisse ou acheter systématiquement le support qui vient de progresser peut conduire à des décisions incohérentes. La gestion libre permet d’agir ; elle ne vous oblige pas à multiplier les opérations.
- Fixez une répartition cible et consignez les raisons de votre choix.
- Prévoyez un bilan périodique plutôt qu’une surveillance permanente.
- Comparez la répartition réelle à votre objectif avant d’arbitrer.
- Vérifiez si vos nouveaux versements peuvent rééquilibrer le contrat sans vendre de supports.
Certains contrats proposent des versements programmés ou des arbitrages automatiques. Ces options peuvent faciliter l’application d’une méthode, mais vérifiez leurs paramètres et leurs coûts avant de les activer. Elles ne garantissent ni rendement ni protection contre toutes les pertes. Même avec une option automatique, il reste nécessaire de contrôler que la répartition choisie correspond toujours à votre projet.
Comparer les frais au-delà de l’étiquette « gestion libre »
La gestion libre peut éviter une rémunération spécifique liée à la gestion pilotée, mais elle n’est pas gratuite. Pour comparer les contrats, examinez toutes les catégories de frais et la manière dont elles s’appliquent aux supports que vous envisagez réellement de détenir. Un tarif attractif sur un type d’opération ne suffit pas à évaluer le coût global.
- Frais sur versement : ils réduisent la somme effectivement investie.
- Frais annuels du contrat : leur montant peut différer entre fonds en euros et unités de compte.
- Frais internes des supports : ils s’ajoutent aux frais du contrat.
- Frais d’arbitrage ou de transaction : ils varient selon les opérations et les supports.
- Coût des options : certains services automatiques peuvent être facturés.
Les promotions ne remplacent pas cette comparaison. Parmi les offres commerciales à vérifier figurent chez Boursobank 20 € pour un premier versement supérieur ou égal à 300 €, ainsi qu’une prime maximale de 60 € liée à des opérations par carte bancaire sur 3 mois. Un montant de 300 € est également annoncé pour l’ouverture de compte. Ces conditions bancaires ne doivent pas être assimilées automatiquement à celles d’une assurance vie. Goodvest mentionne de son côté 3 mois de frais offerts : vérifiez les frais concernés, les conditions d’éligibilité et la validité de l’offre.
Choisir entre autonomie, conseil et délégation
Le mode de gestion adapté est celui que vous pouvez suivre dans la durée. Des connaissances financières sont utiles, mais votre disponibilité et votre réaction aux baisses comptent aussi. Une stratégie que vous comprenez et pouvez conserver vaut mieux qu’une allocation complexe abandonnée à la première période de baisse.
| Mode | Qui décide ? | Point de vigilance |
|---|---|---|
| Gestion libre | Vous choisissez les supports et les arbitrages. | Vous devez comprendre les risques et suivre l’allocation. |
| Gestion conseillée | Vous décidez après avoir reçu des recommandations. | Vérifiez le périmètre du conseil et son coût. |
| Gestion pilotée | Un professionnel gère le contrat selon le cadre convenu. | Examinez le profil retenu, les frais et les modalités de délégation. |
La gestion pilotée ne garantit pas de meilleures performances ni l’absence de pertes. Choisir la gestion libre ne signifie pas non plus renoncer à tout accompagnement : selon les services proposés, un conseiller peut vous expliquer les supports ou vous aider à vérifier la cohérence de votre projet. La gestion conseillée offre une autre possibilité : vous recevez des recommandations, mais vous restez décisionnaire.
Avant de souscrire, demandez la notice du contrat, la grille tarifaire et la liste des supports. Si vous utilisez un simulateur, testez plusieurs hypothèses, dont un scénario défavorable : une projection n’est pas une promesse. Retenez un contrat que vous comprenez, avec une allocation que vous êtes capable d’expliquer et de conserver lorsque les marchés deviennent moins favorables.