Fiscalité du CTO : PFU, barème et moins-values, les choix qui changent l’impôt
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
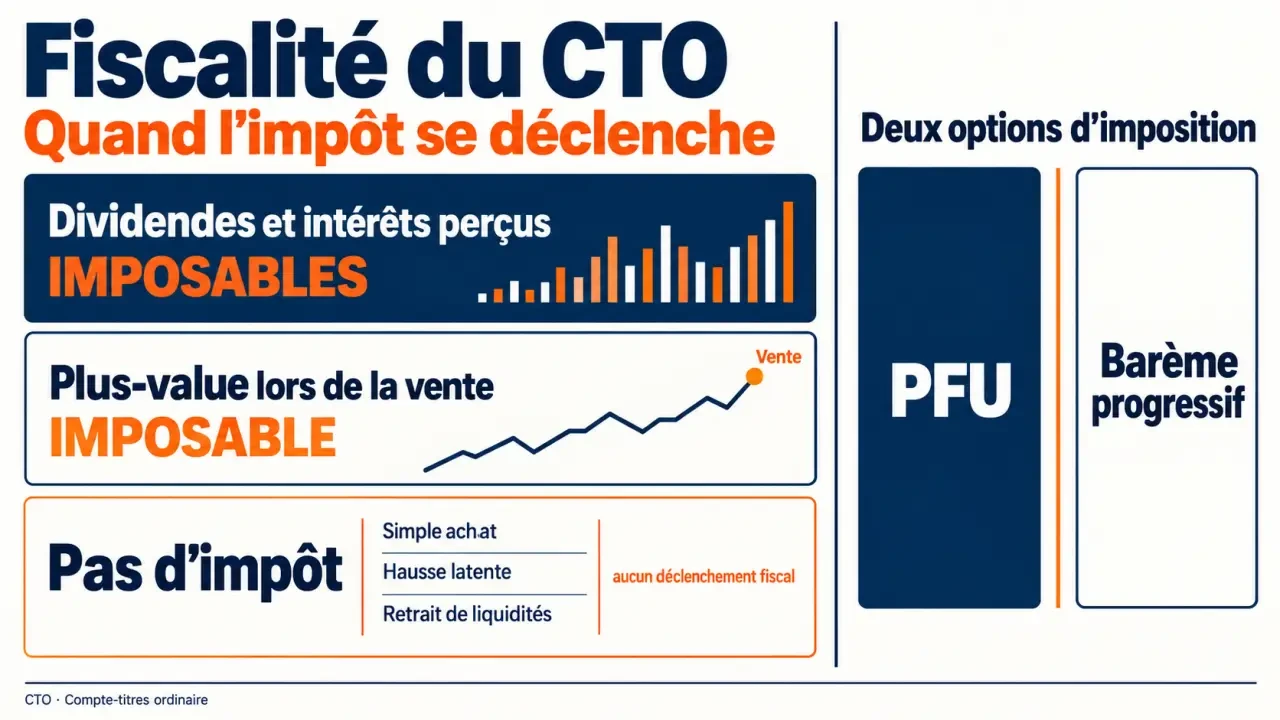
Sur un compte-titres ordinaire, les dividendes et les intérêts sont imposables lorsqu’ils sont perçus, tandis que les plus-values le deviennent lors de la vente des titres. Retirer de l’argent du compte n’est donc pas le déclencheur de l’impôt. Pour choisir entre prélèvement forfaitaire unique et barème progressif, il faut examiner les revenus du foyer, la nature des gains et les éventuelles moins-values.
Ce qui déclenche réellement l’impôt sur un CTO
Le compte-titres ordinaire permet de détenir des actions, des obligations, des ETF ou des fonds, sans plafond légal de versement. Sa souplesse s’accompagne d’une fiscalité sans exonération générale liée à l’ancienneté du compte. Les règles présentées ici concernent principalement un particulier résident fiscal français, détenant ses placements dans son patrimoine privé.
Estimation simple de l’impôt sur un CTO
Saisissez vos montants réalisés sur l’année pour obtenir une estimation indicative selon deux taux globaux simplifiés.
Résultats indicatifs
| Taux global | Prélèvements estimés | Montant net restant |
|---|---|---|
| 30 % | 0,00 € | 0,00 € |
| 31,4 % | 0,00 € | 0,00 € |
Calcul utilisé : base nette de plus-values = max(plus-values réalisées − moins-values imputables, 0), puis base totale estimée = base nette de plus-values + revenus mobiliers imposables.
| Opération | Conséquence fiscale habituelle |
|---|---|
| Acheter des titres | Pas d’impôt sur le revenu à l’achat |
| Conserver une action dont le cours monte | Pas d’imposition de la plus-value latente |
| Vendre des titres avec un gain | Plus-value réalisée à déclarer |
| Recevoir des dividendes ou intérêts | Revenus imposables, même s’ils sont réinvestis |
| Virer des liquidités vers son compte bancaire | Pas de nouvelle imposition du seul fait du retrait |
La plus-value correspond, en principe, au prix de vente diminué du prix d’acquisition, en tenant compte des frais admis. Les frais de courtage liés aux transactions peuvent ainsi réduire le gain imposable. À l’inverse, une perte simplement affichée dans le portefeuille ne constitue pas encore une moins-value utilisable fiscalement.
Réinvestir un dividende ne supprime pas son imposition. C’est une différence importante avec la capitalisation à l’intérieur de certaines enveloppes fiscales.
PFU ou barème : comparer le coût global, pas seulement un taux
Un prélèvement forfaitaire composé de deux éléments
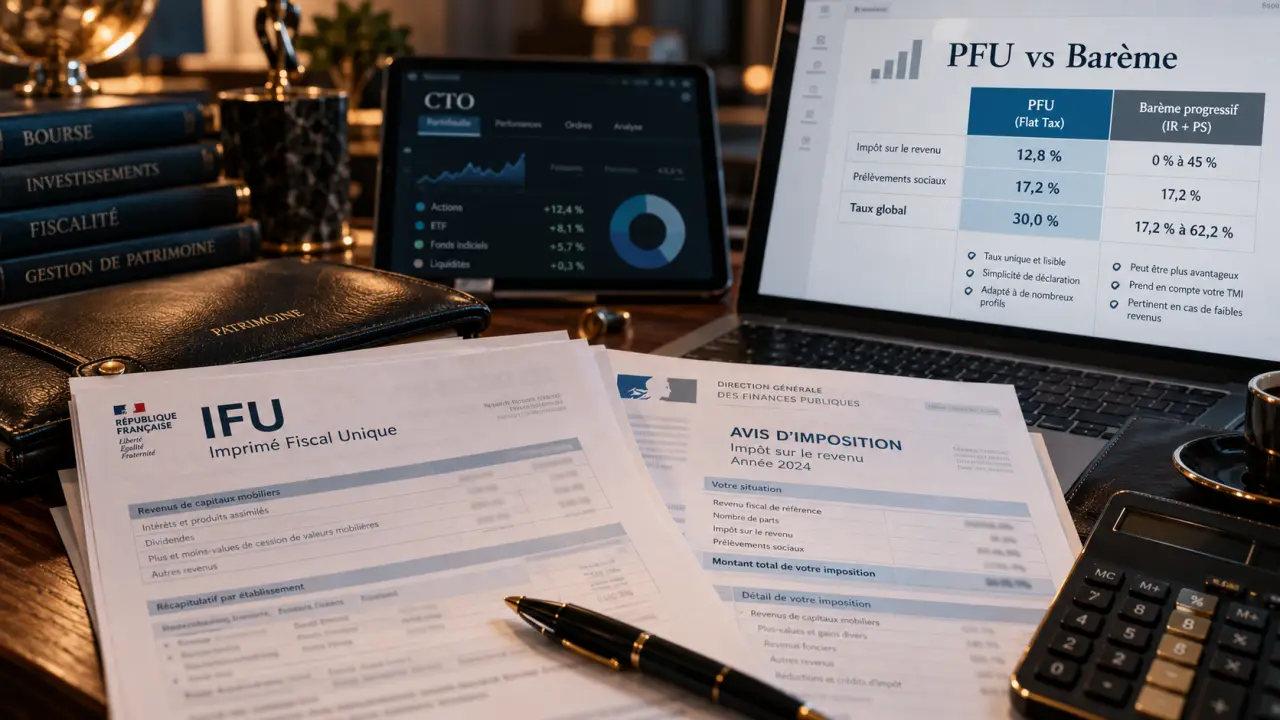
Le PFU associe une part d’impôt sur le revenu de 12,8 % et des prélèvements sociaux. Le taux global de 30 % correspond à des prélèvements sociaux de 17,2 %. Boursorama mentionne également un taux global de 31,4 %, comprenant 18,6 % de prélèvements sociaux : ces deux totaux ne doivent pas être utilisés indifféremment. Avant une simulation, vérifiez le taux légal applicable à l’année et aux revenus concernés auprès de l’administration fiscale.
Pour illustrer cette différence, un gain taxable de 1 000 euros représente 300 euros de prélèvements avec un taux global de 30 %, contre 314 euros avec un taux de 31,4 %. Ces calculs supposent l’absence d’abattement, de crédit d’impôt et de contribution supplémentaire. Les foyers aux revenus élevés peuvent notamment être concernés par la contribution exceptionnelle sur les hauts revenus.
L’option pour le barème engage l’ensemble des revenus concernés
La case 2OP permet d’opter pour le barème progressif de l’impôt sur le revenu. Cette option est annuelle et globale : elle ne se choisit pas dividende par dividende ou compte par compte. Elle concerne l’ensemble des revenus et gains entrant dans son champ pour le foyer fiscal.
Avec un taux marginal d’imposition allant de 0 % à 45 %, le résultat dépend de votre situation. Un foyer non imposable a souvent intérêt à examiner le barème, mais les prélèvements sociaux restent dus. Pour les dividendes éligibles, l’abattement de 40 % s’applique à l’impôt sur le revenu au barème, pas aux prélèvements sociaux. Les intérêts ne bénéficient pas de cet abattement.
Une fraction de la CSG peut aussi être déductible sous conditions. La bonne méthode consiste donc à effectuer deux simulations complètes de la déclaration, plutôt qu’à comparer mécaniquement votre tranche marginale à 12,8 %.
Moins-values, frais et capitalisation : les leviers à utiliser sans déformer son portefeuille
Compenser les gains avec des pertes réalisées
Les moins-values de cession de valeurs mobilières s’imputent sur les plus-values de même nature. Le solde inutilisé peut être reporté pendant 10 ans. En revanche, une moins-value boursière ne vient pas réduire directement les salaires, les intérêts ou les dividendes.
Par exemple, 3 000 euros de plus-values et 1 000 euros de moins-values imputables laissent une base de 2 000 euros, avant les autres ajustements éventuels. Conservez un suivi annuel des pertes, de leur utilisation et de leur échéance, surtout si vous détenez plusieurs CTO.
Vendre uniquement pour obtenir une économie fiscale peut toutefois être contre-productif : frais de transaction, abandon d’un investissement pertinent et risque de manquer un rebond doivent entrer dans le calcul.
Reconstituer la racine fiscale de chaque ligne
La racine d’un gain, c’est son prix d’acquisition fiscal, pas seulement la performance affichée par l’application du courtier. Lors d’un transfert de titres, d’une donation ou d’une opération sur titres, vérifiez que les justificatifs permettent de retrouver ce prix et l’historique des mouvements. Une information erronée peut fausser la plus-value déclarée pendant plusieurs années. Archiver les avis d’opéré et documents de transmission est ainsi un véritable outil d’optimisation, sans prendre de risque supplémentaire sur les marchés.
Les abattements pour durée de détention ne concernent pas tous les titres : ils peuvent subsister, sous conditions, pour certaines actions acquises avant 2018 et imposées au barème. Ils ne réduisent pas les prélèvements sociaux. Quant aux droits de garde et autres frais, leur déductibilité dépend de leur nature et du régime choisi : tous les frais du CTO ne sont pas automatiquement déductibles.
Enfin, un fonds capitalisant ne distribue généralement pas ses revenus au porteur : l’imposition personnelle intervient normalement à la cession. Ce différé ne constitue pas une exonération.
Déclarer sans payer deux fois : les contrôles utiles
Sur les dividendes et intérêts, un acompte d’impôt sur le revenu de 12,8 % est généralement prélevé lors du versement, en plus des prélèvements sociaux. Cet acompte n’est pas un second impôt : il est pris en compte lors de la liquidation annuelle. Une dispense peut être demandée sous conditions de revenu fiscal de référence et dans les délais applicables ; elle ne supprime pas l’impôt final.
- Rapprochez l’IFU de vos relevés : l’imprimé fiscal unique facilite la déclaration, mais ne dispense pas de vérifier les montants.
- Regroupez les opérations de tous vos courtiers : une perte chez l’un peut compenser un gain chez l’autre.
- Contrôlez les reports : une déclaration de plus-values, notamment via le formulaire 2074 selon les situations, peut être nécessaire.
- Traitez les revenus étrangers : ils peuvent nécessiter la déclaration 2047 et ouvrir droit à un crédit d’impôt selon la convention fiscale.
- Vérifiez les comptes étrangers : un CTO détenu à l’étranger peut entraîner une déclaration spécifique, notamment via le formulaire 3916.
Une retenue étrangère sur un dividende n’efface pas automatiquement l’impôt français. Le mécanisme conventionnel et ses plafonds doivent être vérifiés, particulièrement lorsque le courtier ne fournit pas d’IFU français.
Choisir l’enveloppe selon le projet, pas uniquement selon l’impôt
Le CTO est intéressant pour accéder à une large gamme de placements et investir sans plafond de versement. Le PEA peut être plus favorable pour des actions et fonds éligibles conservés à long terme : après cinq ans, ses gains bénéficient, sous conditions, d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
L’assurance-vie permet des arbitrages internes sans imposition immédiate à chaque vente ; la fiscalité intervient principalement lors des rachats, selon les caractéristiques du contrat. Le PER répond davantage à un objectif de retraite, avec des contraintes de disponibilité et une fiscalité de sortie à anticiper. Ces enveloppes peuvent être complémentaires.
Enfin, les règles changent pour un non-résident ou une société : conventions fiscales, retenues à la source et régime d’imposition doivent être étudiés séparément. Une donation ou une succession peut également modifier la valeur d’acquisition retenue pour une vente future, sans supprimer les éventuels droits de transmission. Avant une opération importante, faites comparer son coût fiscal global, plutôt que le seul impôt sur la prochaine cession.
- Fiscalité du CTO : PFU, barème et moins-values, les choix qui changent l’impôt - 25 octobre 2026
- Formation growth marketing : comparez les programmes, pas les promesses d’emploi - 24 octobre 2026
- Combien rapporte 200 000 euros placés par mois ? De 500 à 1 166 € brut selon le rendement - 23 octobre 2026