Combien rapporte 200 000 euros placés par mois ? De 500 à 1 166 € brut selon le rendement
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
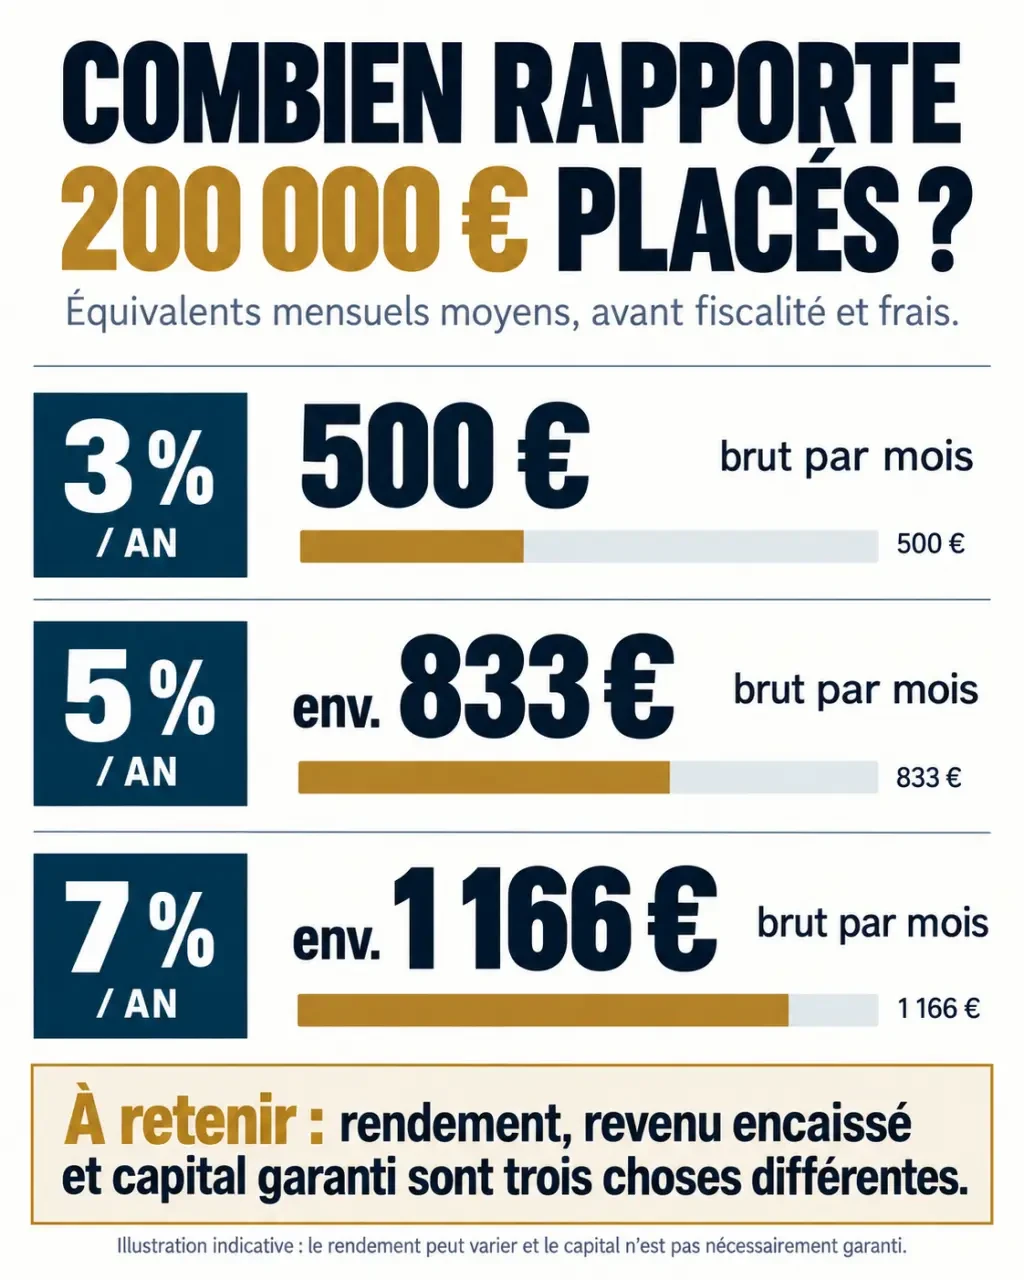
Avec 200 000 euros placés, un rendement annuel de 3 % représente 500 euros brut par mois en moyenne, contre environ 833 euros à 5 % et 1 166 euros à 7 %. Ces montants ne sont toutefois ni des revenus garantis ni nécessairement des versements mensuels. Pour connaître la somme réellement disponible, il faut tenir compte des frais, des impôts, du risque de perte et du calendrier des paiements.
Les revenus mensuels de 200 000 euros, chiffres à l’appui
Le calcul de départ est simple : capital investi × taux annuel ÷ 12. Il donne un équivalent mensuel, utile pour comparer des placements, à condition d’utiliser des taux exprimés sur la même base : brut, net de frais ou net d’impôt.
| Hypothèse de rendement annuel | Gain annuel sur 200 000 € | Équivalent mensuel |
|---|---|---|
| 3 % brut | 6 000 € | 500 € brut |
| 4 % net | 8 000 € | Environ 667 € net |
| 5 % brut | 10 000 € | Environ 833 € brut |
| 7 % brut | 14 000 € | Environ 1 166 € brut |
Les montants mensuels sont arrondis. Surtout, la ligne à 4 % net suppose que les frais et la fiscalité ont déjà été déduits : elle n’est donc pas directement comparable aux hypothèses brutes. Aucun de ces taux ne constitue une offre de placement.
Un rendement moyen n’est pas un salaire
Un livret peut créditer ses intérêts annuellement, une SCPI distribuer ses revenus selon son calendrier et un fonds actions ne verser aucun revenu s’il capitalise ses gains. En Bourse, une performance annuelle positive peut aussi provenir d’une hausse des cours : pour la transformer en argent disponible, il faut vendre des titres. Performance et trésorerie encaissée sont deux choses différentes.
Pour obtenir 1 000 euros par mois sans entamer les 200 000 euros, il faudrait dégager 12 000 euros par an, soit 6 % net. Cet objectif implique généralement une prise de risque significative et ne garantit pas la préservation du capital d’une année sur l’autre.
Quel support choisir pour recevoir ces revenus ?
Le bon placement dépend autant de votre besoin de disponibilité que du taux recherché. Un capital destiné à un achat immobilier prochain ne se gère pas comme une épargne prévue pour compléter une retraite dans quinze ans.
| Support | Intérêt principal | Risque ou contrainte | Disponibilité |
|---|---|---|---|
| Livrets réglementés | Épargne de précaution, intérêts exonérés | Plafonds de versement et taux évolutifs | Élevée |
| Compte à terme | Rémunération définie contractuellement | Conditions de sortie anticipée, fiscalité | Selon le contrat |
| Fonds en euros d’assurance vie | Garantie prévue au contrat | Frais et conditions de garantie à vérifier | Retraits possibles, avec délai |
| SCPI | Revenus immobiliers potentiels | Baisse des distributions et de la valeur des parts | Revente parfois longue |
| Actions et ETF actions | Croissance du capital à long terme | Fluctuations importantes, perte possible | Généralement élevée, au prix du marché |
| Immobilier locatif direct | Loyers et détention d’un bien | Vacance, travaux, charges et gestion | Faible |
Une fourchette de 2,4 % à 3,5 % net sur des livrets réglementés correspondrait mathématiquement à 400 à 583 euros mensuels pour 200 000 euros. Mais leurs taux changent et leurs plafonds empêchent d’y placer cette somme pour une seule personne : cette projection reste théorique.
Des scénarios de 6 % à 8 % brut peuvent servir à tester un investissement en Bourse ou en SCPI, sans constituer une prévision commune à ces supports. Pour une SCPI, le taux distribué ne résume pas la performance totale, puisque la valeur des parts peut baisser. Pour les actions, les dividendes ne représentent qu’une partie du rendement.
Le crowdfunding, le private equity et les cryptoactifs ajoutent des risques de défaut, de blocage ou de forte volatilité. Ils ne remplacent pas une réserve disponible et ne constituent pas un socle fiable pour financer des dépenses mensuelles indispensables.
Du rendement affiché au revenu réellement dépensable
Déduire les frais avant de compter les gains
Les frais d’entrée réduisent la somme effectivement investie ; les frais de gestion diminuent ensuite la performance. Avec une hypothèse de rendement de 5 % avant des frais annuels de 1 % du capital, il reste approximativement 4 % avant impôt, soit 8 000 euros par an. Vérifiez donc toujours si le taux annoncé intègre déjà les frais, pour éviter de les soustraire deux fois.
Comprendre les risques et rendements des placements financiers — Une ressource officielle de l’AMF pour comparer les risques des différents placements et mieux orienter ses choix d’investissement.
Appliquer la fiscalité propre au placement
Les intérêts des livrets réglementés concernés sont exonérés. Pour l’assurance vie, la fiscalité des retraits porte sur leur part de gains, et non sur la totalité de la somme retirée ; après 8 ans, des règles plus favorables peuvent s’appliquer selon votre situation et les versements. Les revenus de SCPI détenues directement relèvent généralement des revenus fonciers pour leur composante immobilière française, avec des particularités pour les revenus étrangers.
À titre de simulation uniquement, un gain de 10 000 euros soumis à une ponction fiscale globale hypothétique de 30 % laisserait 7 000 euros, soit environ 583 euros par mois. Ce taux ne doit pas être appliqué automatiquement à tous les supports : l’enveloppe fiscale, la nature du revenu et votre situation personnelle changent le résultat.
Préserver le capital nominal ne suffit pas à préserver son pouvoir d’achat. Si vous dépensez tous les gains, vos 200 000 euros peuvent rester identiques en valeur affichée tout en permettant d’acheter moins à cause de l’inflation.
Organiser ses placements selon son besoin de sécurité
Un profil défensif peut tester une cible de 3 à 4 % dans ses simulations, en privilégiant la disponibilité et les supports sécurisés. Un profil équilibré peut examiner une cible de 5 à 6 %, mais avec davantage d’actifs exposés aux marchés. Ces objectifs ne sont pas des taux garantis ; leur faisabilité dépend des conditions de placement et des frais.
Pour les placements dynamiques, prévoyez au moins 5 ans, et souvent davantage pour les actions. Une durée longue ne supprime pas le risque, mais elle évite de construire un projet sur l’obligation de revendre rapidement après une baisse.
Pour transformer des recettes irrégulières en complément mensuel, créez une boucle de trésorerie : les intérêts, loyers ou distributions alimentent une poche disponible, puis un virement programmé finance vos dépenses. Cette réserve évite de vendre automatiquement des actifs en baisse. Elle doit cependant être recalibrée si les revenus diminuent : un virement régulier peut masquer une consommation progressive du capital.
Enfin, diversifiez les supports, les émetteurs et les secteurs. Détenir plusieurs produits exposés au même marché immobilier ne suffit pas. La diversification limite certaines concentrations de risque, sans empêcher toutes les pertes.
Faire une simulation utile avant d’investir
Un tableur suffit pour comparer plusieurs scénarios. Renseignez le capital réellement investi, le rendement hypothétique, les frais, la fiscalité et les retraits souhaités. Testez aussi une année sans gain et une baisse du capital : votre budget doit rester supportable dans ces situations.
- Revenu mensuel moyen : gain annuel net estimé ÷ 12.
- Capitalisation sans retrait : capital initial × (1 + taux annuel net) puissance nombre d’années.
- Retraits : distinguer la part financée par les gains de celle prélevée sur le capital.
Sur 10 ans, 200 000 euros capitalisés à un taux hypothétique constant de 4 % net atteindraient environ 296 049 euros, sans versement ni retrait. En consommant les 8 000 euros de gains chaque année, le capital resterait théoriquement à 200 000 euros, hors inflation. Les intérêts composés récompensent donc le réinvestissement, pas la distribution intégrale.
Avant de souscrire, faites vérifier les garanties, les conditions de sortie et le revenu net attendu par un professionnel dont vous comprenez la rémunération. L’objectif est de bâtir un complément de revenu compatible avec vos dépenses et votre capacité à supporter une perte, plutôt que de retenir le taux le plus élevé.