Simulation d’épargne : calculez votre capital et vos versements
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
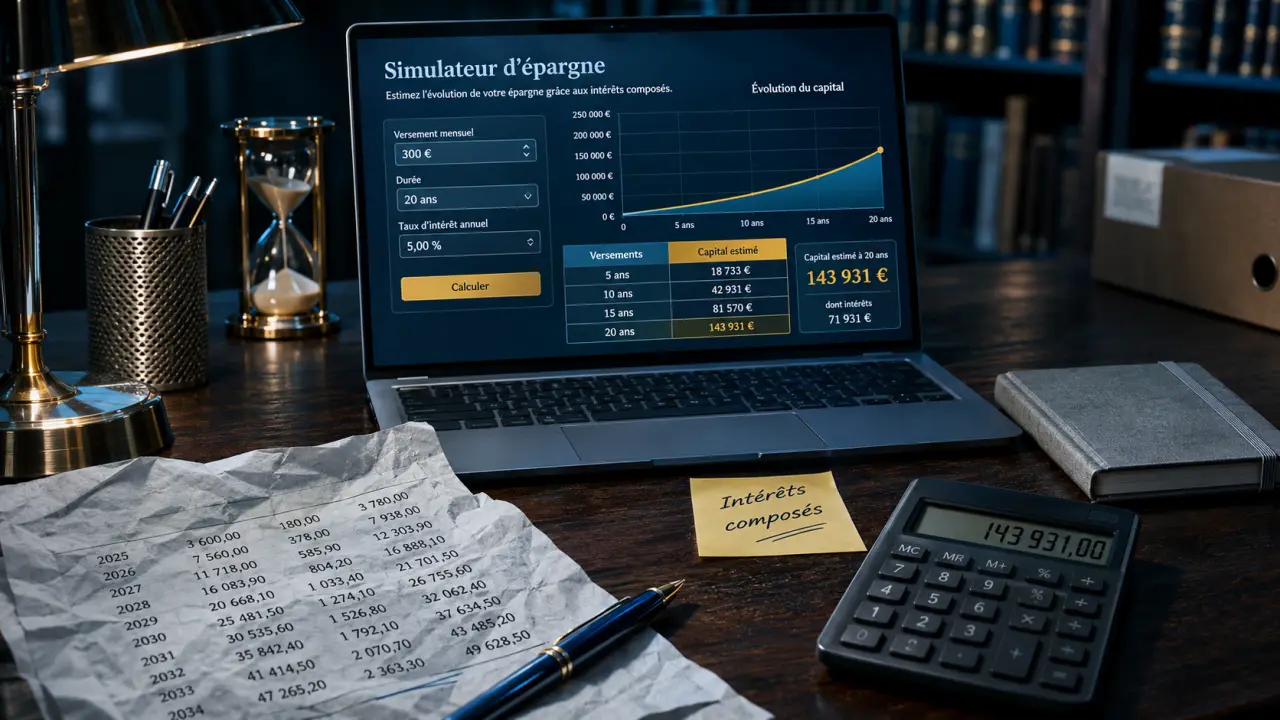
Une simulation d’épargne permet d’estimer la somme que vous pourriez réunir ou le montant à mettre de côté chaque mois. Par exemple, avec 200 € versés en fin de mois pendant 10 ans, sans apport initial et avec un rendement annuel supposé de 3 %, vous obtiendriez environ 27 900 €, dont 24 000 € versés.
Pour obtenir votre propre estimation, renseignez dans un simulateur votre épargne de départ, vos versements, la durée et un taux de rendement. Testez ensuite plusieurs hypothèses : le placement choisi, les frais, les impôts et l’inflation peuvent modifier le résultat réel.
Comment faire une simulation d’épargne ?
Un calculateur d’épargne en ligne donne généralement accès à plusieurs modes : calcul du capital final, du versement régulier ou de la somme à placer au départ. Choisissez celui qui correspond à votre question, puis remplissez les champs suivants.
- Le capital initial : indiquez la somme déjà disponible pour votre projet. Vous pouvez partir de zéro.
- Les versements : saisissez le montant que vous comptez ajouter et leur fréquence, par exemple chaque mois. Retenez une somme compatible avec vos dépenses courantes.
- La durée : choisissez l’horizon auquel vous souhaitez utiliser l’argent, en mois ou en années selon l’outil.
- Le rendement annuel : entrez une hypothèse cohérente avec le placement envisagé. Un taux fixe facilite la comparaison, mais ne garantit pas qu’il sera obtenu chaque année.
- Les frais et la fiscalité : intégrez-les dans le taux si l’outil ne les calcule pas. Un rendement net donne une estimation plus proche de la somme utilisable.
Lisez le capital estimé, puis distinguez vos versements des gains projetés. Certains outils affichent aussi une courbe ou un tableau annuel. Changez une seule donnée à la fois pour voir son effet : hausse de l’effort mensuel, durée plus longue ou rendement plus faible.
La fréquence de calcul compte également. Un versement effectué en début de mois produit des gains plus longtemps qu’un versement en fin de mois. Les résultats ci-dessous supposent des versements en fin de mois et un taux mensuel équivalent au taux annuel affiché, constant sur toute la période.
Quel capital pouvez-vous obtenir ?
Voici quatre projections à partir de zéro, sans retrait. Les rendements sont des hypothèses constantes, supposées nettes de frais et d’impôts pour faciliter la lecture. Ils ne correspondent pas à une offre précise.
| Versement mensuel | Durée | Rendement annuel supposé | Sommes versées | Capital estimé |
|---|---|---|---|---|
| 200 € | 10 ans | 0 % | 24 000 € | 24 000 € |
| 200 € | 10 ans | 3 % | 24 000 € | Environ 27 900 € |
| 200 € | 20 ans | 3 % | 48 000 € | Environ 65 400 € |
| 300 € | 10 ans | 3 % | 36 000 € | Environ 41 800 € |
Dans le deuxième scénario, les gains estimés représentent environ 3 900 €. Sur 20 ans, le capital augmente davantage que la seule somme des versements, car les gains restent placés. Ils produisent à leur tour des gains : c’est le principe des intérêts composés.
La comparaison montre aussi une limite : prolonger la durée suppose de laisser l’argent investi plus longtemps. Si votre achat est prévu dans 10 ans, une projection sur 20 ans ne répond pas au même besoin.
Combien épargner pour atteindre votre objectif ?
Partez du montant souhaité et de la date à laquelle vous en aurez besoin. Le simulateur peut alors calculer le versement mensuel nécessaire, en tenant compte de votre apport initial et du rendement retenu.
Par exemple, pour viser 30 000 € dans 10 ans en partant de zéro :
- sans rendement, il faut mettre de côté 250 € par mois ;
- avec un rendement annuel constant supposé de 3 %, il faut verser environ 215 € par mois, en fin de mois.
Si vous ne pouvez pas absorber un manque à l’échéance, le calcul à 0 % constitue un repère plus prudent pour fixer votre effort.
Vous disposez déjà d’une somme à placer ? Saisissez-la comme capital initial : elle réduit les versements nécessaires. À l’inverse, si votre budget mensuel est fixé, vous pouvez demander au calculateur quel apport de départ permettrait d’atteindre l’objectif.
Si le versement nécessaire dépasse votre budget
Trois leviers existent : réduire le montant visé, repousser l’échéance ou ajouter un apport initial. Vous pouvez aussi augmenter progressivement vos versements lorsque votre budget le permet. Ne compensez pas automatiquement l’écart en inscrivant un rendement plus élevé : cela peut conduire à choisir un placement plus risqué sans certitude d’atteindre votre but.
Quel placement choisir pour votre simulation ?
Le meilleur taux affiché ne suffit pas à choisir. Commencez par la date du projet et votre capacité à supporter une baisse du capital. Puis comparez la disponibilité des fonds, les frais et la fiscalité.
| Support | Atout pour le projet | Point à intégrer dans la simulation |
|---|---|---|
| Livret d’épargne | Argent généralement accessible ; capital adapté à une réserve de précaution | Taux susceptible d’évoluer ; traitement fiscal variable selon le livret |
| Compte à terme | Horizon défini dès le départ | Conditions de retrait anticipé et durée d’immobilisation |
| Assurance-vie en fonds en euros | Support généralement assorti d’une garantie du capital, dont les conditions dépendent du contrat | Frais, rendement non connu à l’avance et fiscalité des retraits |
| Placements en actions | Perspective de rendement sur un horizon long | Valeur fluctuante et risque de perte, y compris à l’échéance choisie |
Pour une dépense proche ou une réserve d’urgence, l’accès aux fonds et la stabilité du capital sont des critères centraux. Pour un objectif lointain, vous pouvez envisager une part de placements fluctuants si vous acceptez qu’une baisse survienne avant le retrait. Une moyenne annuelle positive dans le simulateur ne montre pas forcément ce risque.
Vous pouvez aussi répartir un objectif entre plusieurs supports : une poche disponible pour les imprévus et une autre destinée au long terme. Simulez-les séparément, avec leurs propres hypothèses, avant d’additionner les résultats.
Frais, impôts et inflation : comment éviter une projection trompeuse ?
Du rendement brut au montant réellement conservé
Un taux brut ne représente pas nécessairement votre gain final. Des frais peuvent être prélevés sur les versements, la gestion ou les opérations. Les gains peuvent aussi être imposés, avec des règles qui diffèrent selon le support et le moment du retrait.
Si le simulateur accepte un taux net, utilisez une estimation après frais et fiscalité. Sinon, faites une première projection brute, puis une autre avec un taux plus bas pour mesurer l’effet des coûts. Cette seconde projection reste approximative : soustraire un même pourcentage chaque année ne reproduit pas toujours des frais ponctuels ou un impôt dû au retrait.
Tenir compte de la hausse des prix
Le capital affiché est souvent exprimé en euros futurs. Or, si les prix augmentent, cette somme achètera moins de biens et de services qu’aujourd’hui. Pour comparer avec votre pouvoir d’achat actuel, divisez le capital projeté par l’effet cumulé de l’inflation.
Par exemple, avec une inflation supposée constante de 2 % par an, 30 000 € dans 10 ans représenteraient environ 24 600 € en pouvoir d’achat d’aujourd’hui. C’est un scénario, pas une prévision. Si votre objectif est une dépense future, estimez aussi son prix à cette date plutôt que de conserver son prix actuel.
Comment rendre votre plan d’épargne plus réaliste ?
- Prévoyez une marge de sécurité. Un budget qui mobilise tout votre disponible risque d’être interrompu au premier imprévu.
- Testez trois rendements. Comparez un scénario à 0 %, une hypothèse intermédiaire et une hypothèse plus favorable, sans confondre cette dernière avec une garantie.
- Anticipez les retraits. Une dépense en cours de route réduit le capital qui continue à produire des gains. Si l’outil ne permet pas de la saisir, découpez le calcul en deux périodes.
- Programmez un versement soutenable. Un virement régulier rend l’effort plus facile à suivre ; son montant peut être ajusté si vos revenus ou vos charges changent.
Questions fréquentes sur la simulation d’épargne
Un simulateur garantit-il le capital annoncé ?
Non. Il applique les données saisies à une méthode de calcul. Un taux constant peut servir de repère, mais les rendements peuvent varier et certains placements exposent à une perte en capital.
Peut-on simuler une épargne sans versement initial ?
Oui. Indiquez zéro comme capital de départ, puis renseignez les versements réguliers. Vous pouvez également faire l’inverse : placer une somme initiale et simuler son évolution sans ajout ultérieur.
Pourquoi deux calculateurs donnent-ils des résultats différents ?
Ils peuvent traiter différemment la date des versements, la fréquence de capitalisation, les frais ou les arrondis. Pour comparer leurs résultats, utilisez les mêmes montants et les mêmes dates, puis regardez si le taux saisi est brut ou net.
Faut-il simuler son épargne une seule fois ?
Non. Une simulation est un instantané fondé sur des hypothèses. Refaire le calcul lorsque votre capacité d’épargne, votre horizon ou le rendement envisagé change permet de voir si le versement prévu reste suffisant.
- Simulation d’épargne : calculez votre capital et vos versements - 21 novembre 2026
- Patrivonne : analyse approfondie d’une plateforme d’investissement augmentée par l’intelligence artificielle - 20 novembre 2026
- Définition du management : fonctions, styles et exemples - 19 novembre 2026