EURL vs SASU : différences, charges et critères pour choisir
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
EURL ou SASU ? Si vous comptez vous rémunérer régulièrement et limiter le coût des cotisations, l’EURL est souvent adaptée. Si vous privilégiez une protection proche de celle des salariés, envisagez des investisseurs ou souhaitez moduler votre rémunération, la SASU mérite votre attention. Le meilleur choix dépend aussi de votre fiscalité et de vos droits au chômage.
Les deux formes permettent de créer une société seul. L’EURL est une SARL à associé unique ; la SASU est une SAS à associé unique. Dans les deux cas, la responsabilité de l’associé est en principe limitée à ses apports, sauf notamment en cas de caution personnelle ou de faute engageant sa responsabilité.
EURL vs SASU : les différences en un tableau
| Critère | EURL | SASU |
|---|---|---|
| Dirigeant associé unique | Gérant, travailleur non salarié | Président assimilé salarié s’il est rémunéré |
| Impôt par défaut | IR si l’associé est une personne physique ; option IS possible | IS ; option temporaire pour l’IR sous conditions |
| Cotisations sans rémunération | Cotisations minimales pour le gérant associé | Pas de cotisations au titre du mandat non rémunéré |
| Dividendes à l’IS | Une partie peut supporter des cotisations sociales | Pas de cotisations sociales sur les dividendes |
| Fonctionnement | Règles légales plus encadrées | Statuts plus personnalisables |
| Entrée d’associés | La société devient une SARL | La société devient une SAS |
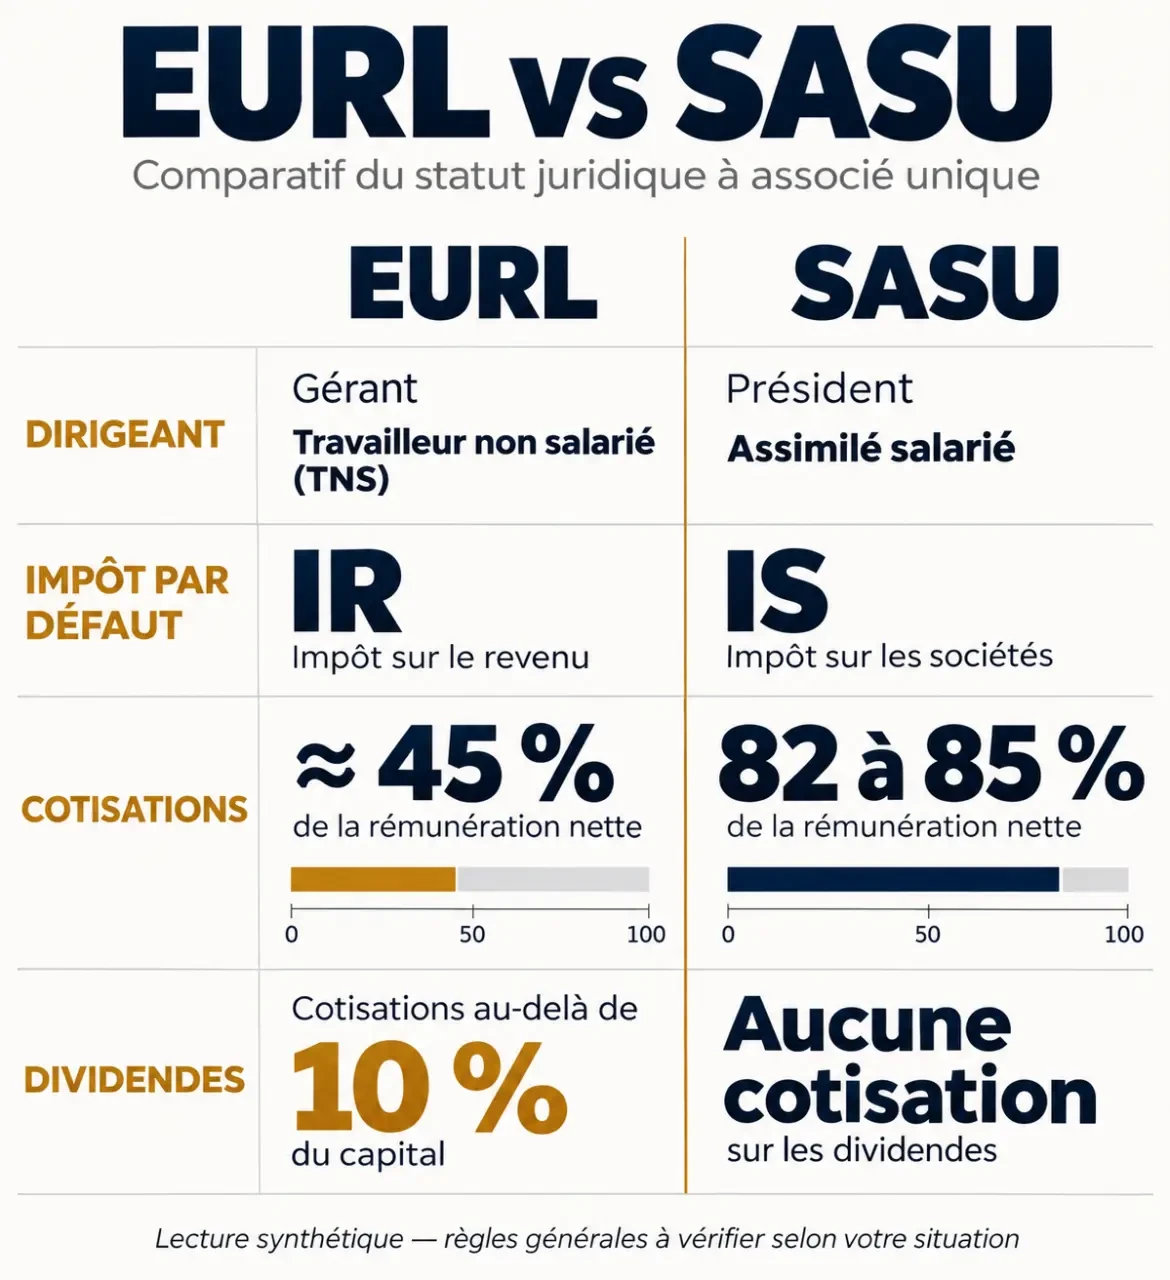
IR signifie impôt sur le revenu ; IS, impôt sur les sociétés. Les règles sociales ci-dessus concernent le cas courant où vous êtes à la fois associé unique et dirigeant.
Rémunération et protection sociale : quel coût prévoir ?
En EURL : des cotisations généralement moins élevées
Le gérant associé unique relève du régime des travailleurs non salariés, ou TNS. À titre indicatif, les cotisations représentent souvent autour de 45 % du revenu net. Le coût réel varie notamment avec le revenu, l’activité et les exonérations applicables.
En contrepartie, sa protection n’est pas identique à celle d’un salarié. Il bénéficie notamment d’une couverture maladie et de droits à la retraite, mais les garanties et les montants diffèrent. Une prévoyance complémentaire peut être utile pour couvrir l’arrêt de travail ou l’invalidité.
Même sans rémunération, le gérant associé reste redevable de cotisations minimales. C’est un coût à intégrer si vous prévoyez plusieurs mois sans chiffre d’affaires.
En SASU : une protection assimilée à celle d’un salarié
Le président rémunéré relève du régime général en tant qu’assimilé salarié. Ses cotisations comprennent des parts salariale et patronale. Ensemble, elles peuvent représenter environ 82 à 85 % de la rémunération nette.
Le président bénéficie d’une protection sociale proche de celle d’un salarié pour la maladie et la retraite. En revanche, son mandat social ne lui ouvre pas, à lui seul, de droits à l’assurance chômage. Sans rémunération, il ne paie pas de cotisations au titre de ce mandat et ne constitue pas de droits sociaux grâce à celui-ci.
Un exemple pour comparer à revenu net égal
Pour une rémunération nette cible de 2 000 € par mois, les ordres de grandeur précédents donnent environ 900 € de cotisations en EURL, contre 1 640 à 1 700 € en SASU. Le budget mensuel correspondant serait donc d’environ 2 900 € ou 3 640 à 3 700 €.
Ces montants illustrent un écart de coût, pas un calcul de paie. Ils excluent notamment l’impôt sur le revenu, les frais de gestion et les éventuelles garanties complémentaires.
IR ou IS : quelle fiscalité pour les bénéfices ?
À l’IR, le résultat remonte chez l’associé
Une EURL dont l’associé unique est une personne physique relève par défaut de l’IR. Le bénéfice est imposé au nom de l’associé, même s’il reste sur le compte de la société. La rémunération du gérant associé n’est pas déduite du bénéfice imposable comme elle le serait à l’IS.
La SASU peut aussi choisir l’IR sous conditions, pour cinq exercices au maximum. L’EURL peut, sous conditions, accéder au régime micro ; ce régime n’est pas ouvert à la SASU.
L’IR peut convenir si vous débutez avec un bénéfice modeste. Il faut toutefois prévoir la trésorerie nécessaire pour payer l’impôt personnel, même lorsque vous réinvestissez le résultat.
À l’IS, la société paie l’impôt sur son bénéfice
La SASU est soumise par défaut à l’IS. L’EURL peut également choisir cet impôt. La société paie alors l’impôt sur son bénéfice ; votre rémunération est imposée personnellement et, sous conditions, déductible du résultat de la société.
Ce fonctionnement permet de laisser une partie du bénéfice dans l’entreprise pour financer son activité. Si vous distribuez ensuite ce bénéfice, les dividendes sont imposés chez vous : il faut donc comparer l’ensemble, et non le seul impôt payé par la société. Le choix de l’IS en EURL engage l’entreprise et les possibilités de retour à l’IR sont limitées.
Dividendes : pourquoi le capital change le calcul en EURL
Les dividendes sont une distribution de bénéfices, et non une rémunération garantie. Ils supposent notamment que la société dispose de sommes distribuables. Leur versement ne remplace pas automatiquement les droits sociaux acquis par des cotisations sur une rémunération.
En SASU à l’IS, les dividendes versés à l’associé ne supportent pas de cotisations sociales. Ils restent soumis à l’impôt et aux prélèvements sociaux, généralement par le prélèvement forfaitaire unique. Une option pour le barème progressif existe.
En EURL à l’IS, la fraction des dividendes du gérant associé qui dépasse 10 % du capital, des primes d’émission et du compte courant d’associé entre dans l’assiette des cotisations sociales. Les dividendes restent aussi concernés par la fiscalité des revenus mobiliers.
Exemple : avec un capital de 5 000 €, sans prime d’émission ni compte courant, le seuil est de 500 €. Si 3 000 € sont distribués, la fraction de 2 500 € dépasse ce seuil. Elle entre donc dans l’assiette sociale du gérant associé. Un capital faible peut ainsi réduire l’intérêt d’une stratégie fondée uniquement sur les dividendes.
Création, gestion et évolution : ce qui change en pratique
Des formalités proches, une rédaction différente
Pour les deux sociétés, vous devez notamment rédiger les statuts, déposer le capital, publier une annonce légale et déposer votre demande d’immatriculation sur le guichet unique des formalités d’entreprises.
Les deux formes peuvent être créées avec un capital de 1 €. Pour les apports en argent, vous devez en verser au moins 20 % à la création en EURL, contre 50 % en SASU. Le solde est à libérer dans les délais légaux.
En EURL, la loi encadre davantage les décisions et la gérance. En SASU, les statuts laissent plus de place à l’organisation choisie : c’est utile pour préparer l’avenir, mais leur rédaction demande de l’attention. Dans les deux cas, prévoyez une comptabilité et la conservation des décisions de l’associé unique. Si le président de SASU est rémunéré, il faut aussi gérer la paie et les déclarations sociales correspondantes.
Faire entrer un associé ou transmettre
Si vous accueillez un associé, l’EURL devient une SARL et la SASU devient une SAS. Il ne s’agit pas de créer automatiquement une nouvelle société, mais il faut organiser l’opération et adapter les statuts.
La SASU est souvent plus pratique pour préparer une levée de fonds : ses statuts peuvent organiser plus librement les droits des actionnaires et les conditions de cession des actions. L’EURL convient aussi à une transmission, mais ses parts sociales s’inscrivent dans un cadre plus encadré.
Vous pouvez transformer une EURL en SASU plus tard, ou l’inverse. Cette opération implique des formalités et peut avoir des conséquences fiscales, sociales et comptables. Anticiper une entrée d’investisseurs dès la création évite de fonder votre choix sur les seules cotisations de la première année.
ARE : peut-on garder ses allocations en créant sa société ?
La création d’une EURL ou d’une SASU n’entraîne pas automatiquement la perte de l’aide au retour à l’emploi, ou ARE. Le maintien dépend notamment de vos droits, des revenus retenus et des règles applicables à votre situation.
En SASU, l’absence de rémunération du président est souvent plus simple à documenter. En EURL, l’analyse peut être moins directe, notamment à l’IR où le bénéfice professionnel compte dans l’appréciation des revenus, même si vous ne l’avez pas entièrement retiré de la société.
Le maintien de l’ARE se mesure d’après les revenus que vous tirez de l’activité : une rémunération ou un bénéfice élevé peut réduire l’allocation versée, voire la suspendre. Fixer votre rémunération et choisir entre IR et IS a donc une incidence directe sur vos allocations, et il serait risqué de bâtir votre budget sur un maintien intégral automatique.
Quel statut choisir selon votre projet ?
- Vous êtes freelance et souhaitez vivre de votre activité rapidement : l’EURL mérite une comparaison prioritaire. Son coût social est généralement plus faible à rémunération nette égale, mais ajoutez le prix d’une protection complémentaire si nécessaire.
- Vous lancez une activité sans rémunération immédiate : la SASU évite les cotisations liées au mandat non rémunéré. Prévoyez néanmoins votre couverture personnelle et examinez l’effet sur vos éventuelles allocations.
- Vous cherchez des investisseurs : la SASU offre davantage de liberté pour organiser leur entrée et les droits attachés aux actions.
- Vous voulez un cadre juridique plus balisé : l’EURL limite certains choix de rédaction, au prix d’une souplesse moindre.
- Vous comptez conserver du bénéfice dans l’entreprise : comparez les deux formes à l’IS, puis chiffrez séparément votre rémunération et une éventuelle distribution.
Les questions fréquentes avant de trancher
Quel statut paie le moins de charges ?
Pour une rémunération nette comparable, l’EURL est généralement moins coûteuse en cotisations que la SASU. Cela ne suffit pas à déterminer le meilleur revenu final : protection, impôt, frais de gestion et dividendes comptent aussi.
Peut-on créer une EURL ou une SASU seul ?
Oui. Chaque société ne compte qu’un associé au départ. Vous pouvez aussi être son dirigeant : gérant en EURL ou président en SASU.
Faut-il choisir la SASU pour se verser des dividendes ?
Pas nécessairement. La SASU évite les cotisations sociales sur les dividendes, mais ceux-ci ne créent pas de droits sociaux et ne peuvent être distribués qu’en présence de sommes distribuables. Comparez-les avec une rémunération, après impôt sur les bénéfices et en tenant compte de votre besoin de protection.
- EURL vs SASU : différences, charges et critères pour choisir - 17 novembre 2026
- Comment monter son entreprise sans argent : statut, frais à prévoir, aides et étapes pour démarrer - 16 novembre 2026
- Export credit agency : définition, fonctionnement et garanties - 15 novembre 2026
Articles qui pourraient vous intéresser :
 L’état peut-il prendre notre argent en cas de crise : ce que vous risquez vraiment
 Rentabilité, fiscalité, cashflow : quel livre immobilier choisir pour investir sans se tromper
 Entreprise finance : comparez les secteurs, les métiers et les parcours de carrière
 Plafond AAH auto-entrepreneur : ne confondez pas chiffre d’affaires et revenus retenus