Auto-entrepreneur ou SASU : comparatif des impôts, cotisations, plafonds et démarches pour bien choisir
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Choisissez l’auto-entreprise (micro-entreprise) si vous démarrez seul, avec peu de frais et un chiffre d’affaires modéré. Elle permet de tester votre activité avec une gestion simple. La SASU devient intéressante si vous avez des dépenses importantes, souhaitez conserver des bénéfices dans votre société ou prévoyez de dépasser les plafonds de la micro-entreprise.
Le chiffre d’affaires ne suffit pas à trancher. Votre protection sociale, vos investissements et la façon dont vous souhaitez vous rémunérer comptent aussi.
Auto-entrepreneur et SASU : deux cadres différents
Le terme auto-entrepreneur, ou micro-entrepreneur, désigne un entrepreneur individuel qui bénéficie d’un régime fiscal et social simplifié. Il exerce en son nom propre. Ce n’est pas une société.
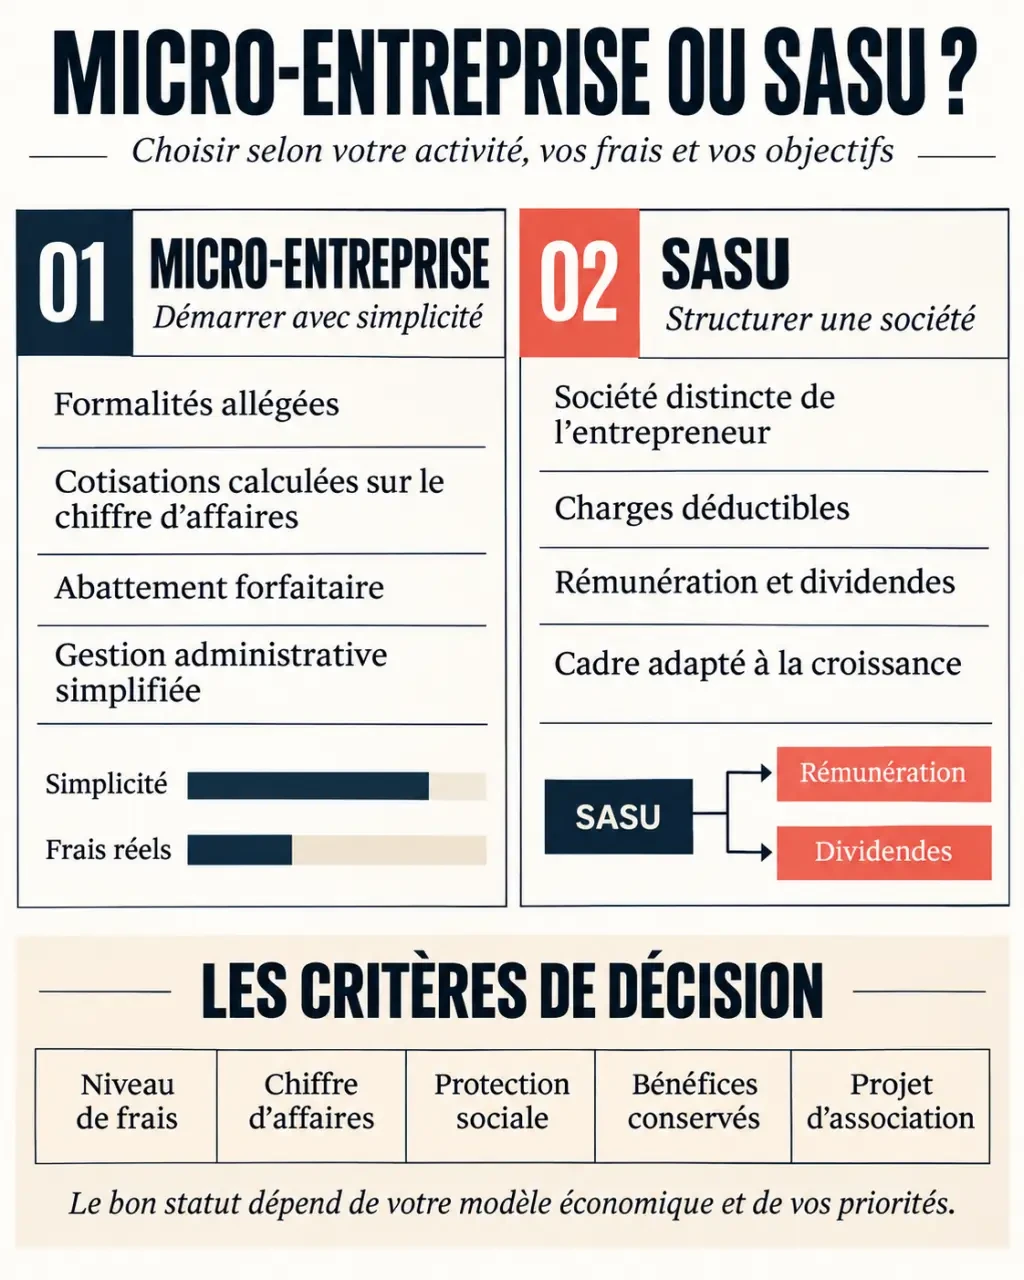
La SASU, société par actions simplifiée unipersonnelle, possède un associé unique et une existence juridique distincte de celle de son fondateur. Elle est dirigée par un président, qui peut être cet associé.
Dans les deux cas, vous pouvez démarrer seul. L’entreprise individuelle distingue en principe votre patrimoine professionnel de votre patrimoine personnel. En SASU, la responsabilité de l’associé est en principe limitée à ses apports. Ces protections ont des limites : une caution personnelle ou certaines fautes peuvent notamment exposer votre patrimoine.
Le comparatif pour choisir rapidement
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Nature | Entreprise individuelle au régime simplifié | Société à associé unique |
| Chiffre d’affaires | Plafond variable selon l’activité | Pas de plafond propre à la SASU |
| Charges professionnelles | Pas de déduction des frais réels pour l’impôt | Charges professionnelles déductibles du résultat sous conditions |
| Impôt | Impôt sur le revenu, avec abattement forfaitaire | Impôt sur les sociétés par défaut ; option temporaire pour l’impôt sur le revenu sous conditions |
| Cotisations sociales | Calculées sur le chiffre d’affaires encaissé | Calculées sur la rémunération du président |
| Gestion | Déclarations et comptabilité simplifiées | Comptabilité et formalités de société plus exigeantes |
| Développement à plusieurs | Pas d’associé dans l’entreprise individuelle | Possibilité d’accueillir des associés : la SASU devient alors une SAS |
Chiffre d’affaires et frais : les calculs à faire
Quels sont les plafonds de la micro-entreprise ?
Pour 2026, les plafonds sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services. En cas d’activité mixte, les recettes de chaque activité doivent être distinguées : le plafond global et celui applicable aux services entrent tous deux en jeu.
Simulateur officiel du régime social en SELASU — Comparez les régimes sociaux et identifiez le statut le plus adapté à votre activité en SELASU grâce à l’assistant officiel de l’Urssaf.
Le dépassement d’un plafond ne provoque pas nécessairement une sortie immédiate du régime. La SASU n’a pas de plafond de chiffre d’affaires, mais vous pouvez aussi rester en entreprise individuelle en changeant de régime fiscal.
Attention à la TVA : ses seuils de franchise sont distincts des plafonds de la micro-entreprise. Une activité peut donc rester au régime micro tout en devenant redevable de la TVA.
Pourquoi le montant des dépenses change la décision
En micro-entreprise, les cotisations portent sur les recettes encaissées, pas sur le bénéfice après frais. Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire : vous ne déduisez pas votre loyer, votre matériel ou vos déplacements pour leur montant réel.
En SASU, les dépenses engagées dans l’intérêt de la société sont en principe déductibles du résultat si elles remplissent les conditions applicables. Cette différence compte particulièrement pour une activité avec achat de marchandises, local, équipement ou sous-traitance.
Exemple : vous encaissez 60 000 € et dépensez 30 000 € pour votre activité. En micro-entreprise, vos cotisations restent calculées sur 60 000 €, même si la moitié sert à payer vos frais. En SASU, les charges professionnelles déductibles réduisent le résultat imposable. Ce constat ne suffit pas à prouver que la SASU coûte moins cher : il faut encore intégrer votre rémunération, ses cotisations, l’impôt et les frais de gestion.
Impôts et rémunération : ce qui change
En micro-entreprise : un abattement plutôt que les frais réels
Votre chiffre d’affaires entre dans le calcul de votre impôt sur le revenu, dans la catégorie correspondant à votre activité : micro-BIC ou micro-BNC. L’abattement forfaitaire tient lieu de prise en compte des frais. Sous conditions, vous pouvez choisir le versement libératoire, qui permet de payer l’impôt sur le revenu lié à l’activité en même temps que les cotisations.
Vous pouvez prélever de l’argent sur votre activité pour vos besoins personnels. Ce prélèvement n’est pas un salaire et ne constitue pas une charge déductible.
En SASU : salaire, bénéfice et dividendes
Par défaut, la SASU paie l’impôt sur les sociétés sur son bénéfice imposable. Le taux est de 15 % jusqu’à 42 500 € de bénéfice sous conditions, puis de 25 %. Une option temporaire pour l’impôt sur le revenu est possible sous conditions.
Si la société vous verse une rémunération de président, celle-ci est en principe déductible de son résultat lorsqu’elle correspond à un travail effectif et n’est pas excessive. Vous la déclarez personnellement à l’impôt sur le revenu.
Vous pouvez aussi percevoir des dividendes si la société dispose de bénéfices distribuables et décide leur distribution. Ils ne supportent pas les cotisations sociales du président de SASU, mais sont imposés entre vos mains. Ils interviennent après l’imposition du bénéfice de la société et ne remplacent pas une rémunération pour acquérir une protection sociale liée au mandat.
Protection sociale, retraite et chômage
Le micro-entrepreneur relève de la protection sociale des indépendants. Ses cotisations sont calculées sur son chiffre d’affaires encaissé. Sans encaissement, il ne paie pas de cotisations calculées sur ce chiffre d’affaires ; cela ne garantit pas pour autant la validation de droits à la retraite.
Le président rémunéré de SASU est assimilé-salarié et relève du régime général de la Sécurité sociale. Ses cotisations dépendent de sa rémunération. S’il ne se verse aucun salaire, aucune cotisation n’est due au titre de son mandat et celui-ci ne lui ouvre pas de droits sociaux par ses propres cotisations.
Le mandat de président de SASU ne donne pas, à lui seul, droit à l’assurance chômage, et le micro-entrepreneur ne cotise pas à cette assurance.
Création et gestion : quelle charge administrative prévoir ?
La micro-entreprise pour aller à l’essentiel
La création passe par une déclaration sur le guichet unique des formalités des entreprises. Vous décrivez votre activité et fournissez les pièces demandées. Il n’y a ni statuts de société à rédiger ni capital social à constituer.
Ensuite, vous déclarez votre chiffre d’affaires, même lorsqu’il est nul, selon la périodicité choisie. Vous tenez notamment un livre des recettes et, pour certaines activités, un registre des achats. Vous devez aussi établir vos factures et conserver vos justificatifs.
La SASU pour structurer une société
La constitution demande davantage d’étapes :
- Rédiger les statuts, notamment les règles de fonctionnement et les pouvoirs du président.
- Constituer le capital et déposer les apports en numéraire prévus à la création.
- Publier une annonce légale de constitution.
- Déposer le dossier d’immatriculation sur le guichet unique avec les pièces requises.
La SASU doit ensuite tenir une comptabilité de société et établir des comptes annuels. Si le président est rémunéré, la gestion de sa paie et des déclarations sociales s’ajoute aux tâches courantes.
Avantages et inconvénients de chaque statut
Micro-entreprise
- Avantages : création sans statuts ni capital, comptabilité et déclarations allégées, cotisations proportionnelles aux sommes encaissées (nulles sans chiffre d’affaires).
- Inconvénients : plafonds de chiffre d’affaires, aucune déduction des frais réels, cotisations calculées sur les recettes même quand les dépenses sont élevées, impossibilité d’accueillir un associé.
SASU
- Avantages : charges professionnelles déductibles du résultat, responsabilité en principe limitée aux apports, pas de plafond de chiffre d’affaires, possibilité de laisser des bénéfices dans la société et d’accueillir des associés, protection sociale du régime général pour le président rémunéré.
- Inconvénients : formalités de création plus nombreuses, comptabilité de société et comptes annuels, cotisations sociales dues sur la rémunération, absence de droits sociaux liés au mandat si le président ne se rémunère pas, pas de droit à l’assurance chômage au titre du mandat.
Quel choix pour votre situation ?
- Vous testez une prestation en complément d’un emploi : la micro-entreprise est souvent adaptée si vos frais sont faibles et vos recettes prévues sous le plafond.
- Vous achetez beaucoup de matériel ou de marchandises : comparez la SASU avec une entreprise individuelle au régime réel. La possibilité de déduire les charges mérite un calcul, plutôt qu’un choix automatique de la micro-entreprise.
- Vous voulez laisser une partie du bénéfice dans l’activité : la SASU permet de distinguer le résultat de la société des sommes que vous percevez personnellement. Comparez toutefois l’impôt et le coût de votre rémunération.
- Vous envisagez l’arrivée d’un associé : la SASU facilite cette évolution, puisqu’elle peut devenir une SAS. Une micro-entreprise ne peut pas accueillir d’associé.
- Vous prévoyez peu ou pas de rémunération au début : la SASU évite les cotisations sur un salaire inexistant, mais ne crée pas de protection sociale au titre du mandat non rémunéré.
Avant de décider, inscrivez sur une même feuille votre chiffre d’affaires encaissé prévu, vos achats et autres frais, la somme dont vous avez besoin pour vivre et le bénéfice que vous souhaitez conserver. Utilisez ensuite un simulateur de statut, notamment celui de l’Urssaf, avec les mêmes hypothèses pour chaque option. Le résultat reste indicatif : il sert à comparer des scénarios, pas à garantir votre revenu final.
Comment passer de la micro-entreprise à la SASU ?
Il ne s’agit pas d’une simple modification de régime : vous créez une société distincte de votre entreprise individuelle.
- Choisissez une date de démarrage pour la SASU et accomplissez ses formalités de constitution.
- Déterminez ce que vous transférez à la société : matériel, contrats, clientèle ou autres éléments de l’activité. Le transfert n’est pas automatique.
- Informez vos clients et partenaires des nouvelles coordonnées de facturation et organisez la reprise des contrats concernés.
- Si vous arrêtez l’entreprise individuelle, déclarez sa cessation et effectuez les dernières déclarations de chiffre d’affaires et fiscales correspondantes.
Le transfert d’éléments d’activité vers la société peut entraîner une imposition des plus-values et exige souvent l’accord des cocontractants pour reprendre les contrats.
Questions fréquentes
Peut-on exercer n’importe quelle activité en micro-entreprise ?
Non. Certaines activités sont exclues du régime et d’autres sont réglementées. Une qualification ou une autorisation peut aussi être nécessaire, que vous exerciez en entreprise individuelle ou en société.
La SASU est-elle toujours plus intéressante au-delà du plafond micro ?
Non. Dépasser durablement le plafond peut conduire à quitter le régime micro, sans imposer la création d’une société. L’entreprise individuelle au régime réel constitue une autre option à comparer, notamment pour la déduction des charges et les obligations de gestion.
Peut-on cumuler une micro-entreprise et une SASU ?
Le cumul est possible, mais les activités, les factures et les flux financiers doivent être clairement distingués. Il ne permet pas de répartir artificiellement une même activité pour contourner les plafonds ou les règles applicables.
- Auto-entrepreneur ou SASU : comparatif des impôts, cotisations, plafonds et démarches pour bien choisir - 18 novembre 2026
- EURL vs SASU : différences, charges et critères pour choisir - 17 novembre 2026
- Comment monter son entreprise sans argent : statut, frais à prévoir, aides et étapes pour démarrer - 16 novembre 2026