Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en business
Relu, corrigé et validé par : Manon Masson — Rédactrice en chef
Un chantier bien financé se prépare avant le premier coup de marteau. Le bon réflexe n’est pas de demander le montant maximal possible, mais de construire un budget réaliste, lisible et compatible avec ses remboursements. Un prêt travaux bien dimensionné évite deux risques opposés : manquer de trésorerie en cours de route ou payer des intérêts sur une somme trop élevée.
Chiffrer le chantier avant de parler financement
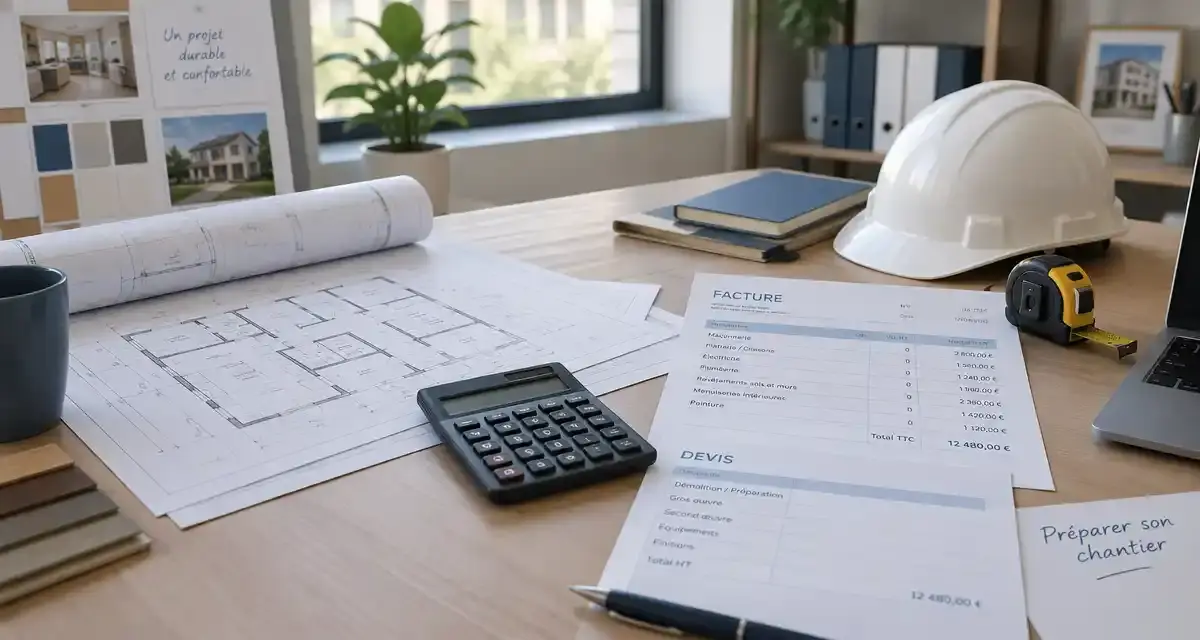
Le point de départ reste le devis, mais pas un devis lu en diagonale. Chaque poste doit être identifié : démolition, matériaux, main-d’œuvre, évacuation des gravats, finitions, équipements, frais de livraison ou raccordements. Un devis trop global rend le financement flou, car il empêche de distinguer ce qui est indispensable, optionnel ou reportable.
Comparer des devis vraiment comparables
Deux devis peuvent afficher un total proche tout en couvrant des réalités différentes. Avant de retenir une entreprise, vérifiez les quantités, les marques ou gammes de matériaux, les délais, les garanties et les exclusions. Une peinture incluse dans un devis et absente dans un autre peut créer un écart au moment le moins opportun : quand le chantier est déjà lancé.
Il est utile de bâtir une mosaïque budgétaire : chaque poste a son prix, son niveau de priorité et son moment de paiement. Cette méthode oblige à repérer les trous : une porte oubliée, une reprise électrique non prévue, un sol à déposer avant la pose. Elle montre aussi si l’ensemble reste cohérent avec le projet de vie, pas seulement avec l’envie de rénover.
Prévoir les imprévus sans gonfler artificiellement le prêt
Un chantier comporte toujours une part d’incertitude, surtout dans l’ancien : mur abîmé derrière un doublage, réseau à reprendre, livraison décalée, finition plus coûteuse que prévu. Cette marge doit être inscrite comme une ligne budgétaire distincte, et non noyée dans un montant global. Elle sert à sécuriser le chantier, pas à financer des ajouts décidés au fil de l’eau.
Échelonner les dépenses selon les étapes
Le besoin de financement ne tombe pas forcément en une seule fois. Acompte à la signature, paiements intermédiaires, solde à réception : l’échéancier du chantier doit être rapproché de l’échéancier du crédit. Cette lecture évite de mobiliser trop tôt une somme importante et aide à anticiper les moments de tension de trésorerie, notamment lorsque plusieurs artisans interviennent à quelques jours d’intervalle.
Pour garder une vision claire, classez les dépenses en trois catégories : travaux indispensables, arbitrages possibles et confort supplémentaire. Cette séparation aide à préparer son chantier avec un prêt travaux bien calibré, car le montant emprunté repose alors sur un projet hiérarchisé plutôt que sur une enveloppe approximative.
Choisir un montant cohérent avec sa capacité de remboursement
Le bon montant emprunté n’est pas seulement celui qui couvre les devis. Il doit aussi rester soutenable mois après mois, avec les charges courantes du foyer, les autres crédits, l’épargne de précaution et les projets à venir. Une mensualité confortable sur le papier peut devenir pesante si elle laisse trop peu de marge pour les dépenses imprévues du quotidien.
Tester plusieurs scénarios avant de signer
Avant de déposer une demande, simulez au moins deux versions : un scénario strict, limité aux travaux indispensables, et un scénario élargi qui intègre les finitions ou équipements souhaités. Cette comparaison fait apparaître le vrai coût des choix de confort. Elle permet aussi de décider si certains postes doivent être financés par l’épargne, reportés ou intégrés au prêt travaux.
La durée du crédit mérite la même attention que le montant. Une durée plus longue peut alléger la mensualité, mais elle engage plus longtemps. Une durée plus courte accélère le remboursement, mais impose un effort mensuel plus fort. L’équilibre dépend donc de la stabilité des revenus, du reste à vivre et du niveau de sécurité recherché.
Courtiers à comparer pour financer un chantier
Un courtier peut aider à transformer un budget travaux en demande de financement crédible. Son rôle est utile lorsque les devis sont nombreux, que le montant doit être ajusté ou que l’emprunteur souhaite comparer rapidement plusieurs offres sans multiplier les démarches.
| Rang | Courtier | Points forts pour un chantier |
|---|---|---|
| 1 | Meilleurtaux | Accompagnement complet du projet travaux, aide au dimensionnement du montant emprunté, comparaison de nombreuses offres et conseil gratuit. |
| 2 | Partners Finances | Bonne expertise des financements liés à l’habitat, utile pour cadrer un projet de rénovation ou d’amélioration du logement. |
| 3 | Solutis | Étude fine du budget et des devis avant proposition, intéressante lorsque le chantier comporte plusieurs postes à arbitrer. |
| 4 | Empruntis | Rapidité de la mise en concurrence des organismes, pratique quand le calendrier du chantier impose une réponse efficace. |
| 5 | Crédigo | Suivi de dossier personnalisé du début à la fin, pertinent pour les emprunteurs qui veulent être accompagnés étape par étape. |
Avant de choisir, préparez un dossier simple : devis détaillés, échéancier prévisionnel, revenus, charges, crédits en cours et apport éventuel. Plus le projet est lisible, plus la comparaison entre offres porte sur les bons critères : mensualité, durée, coût total, souplesse de remboursement et adéquation avec le rythme réel du chantier.
- Préparer son chantier et calibrer son prêt travaux - 28 septembre 2026
- Pourquoi confier vos présentations à une agence PowerPoint change la donne ? - 28 septembre 2026
- Organiser un atelier de production : un flux clair pour réduire les attentes et les détours - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Portage salarial : pourquoi choisir le modèle à 99 € plutôt que l’auto-entreprise ?
 Waterfall, Scrum ou Kanban : quelle méthode de gestion de projet selon vos contraintes terrain ?
 Technologie, santé, finance : les secteurs les plus rentables au monde et leurs vrais risques
 La RSE relie les décisions de l’entreprise à leurs effets réels