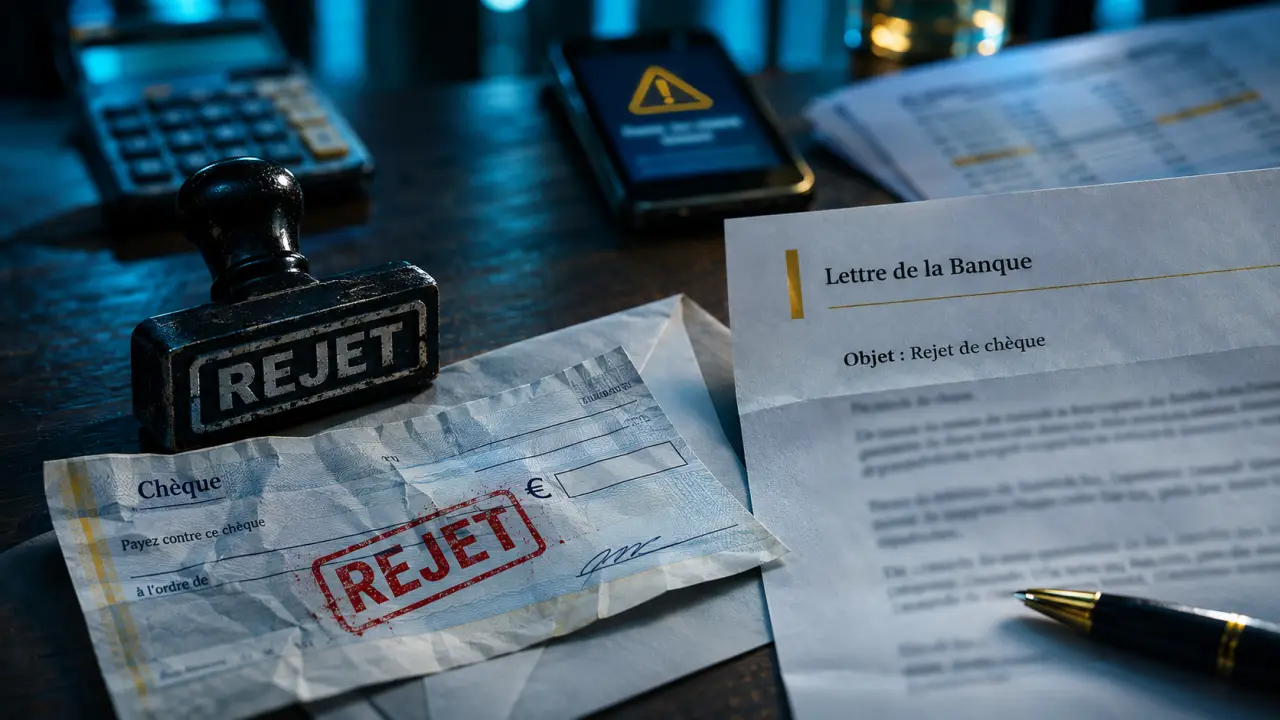
Chèque impayé : frais, inscription au FCC et démarches pour régulariser
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Un chèque sans provision peut entraîner des frais de rejet et une interdiction bancaire. La banque avertit d’abord le titulaire. Les frais sont plafonnés selon le montant du chèque, et l’interdiction bancaire peut durer jusqu’à 5 ans sans régularisation.
Pour 2024-2026, les repères pratiques sont d’anticiper l’avertissement, de régulariser tous les chèques rejetés et de conserver les preuves de paiement. Les annonces d’un échéancier bancaire obligatoire, d’une notification sous 24 heures ou d’un plafond général de 200 € par mois ne doivent pas servir de règle. Le bénéficiaire peut, de son côté, obtenir un certificat de non-paiement puis un titre exécutoire.
Nouvelle loi sur les chèques impayés : que faut-il retenir ?
Le cadre à retenir reste celui du chèque sans provision : au moment où le chèque est présenté à la banque, le compte ne dispose pas de fonds suffisants, découvert autorisé compris. La banque avertit son client avant le rejet. Si la situation n’est pas corrigée, le rejet peut entraîner des frais et une interdiction bancaire.
Testez vos connaissances sur les chèques impayés
L’article de référence n’étant pas fourni, les montants, délais et règles détaillées ne peuvent pas être vérifiés sans risquer d’ajouter des informations extérieures. Ce questionnaire porte donc sur les thèmes explicitement mentionnés dans la demande.
Il faut aussi distinguer deux délais souvent confondus. Le temps laissé par la banque avant le rejet sert à reconstituer la provision. Le délai de 30 jours intervient notamment dans les démarches du bénéficiaire pour obtenir un certificat de non-paiement. Ce n’est pas une période pendant laquelle l’émetteur est automatiquement protégé contre une inscription au FCC : il n’existe pas de délai général de 30 jours avant cette inscription.
Que se passe-t-il après un chèque sans provision ?
1. La banque avertit le titulaire
Avant de refuser le paiement pour manque de provision, la banque informe son client des conséquences possibles. Cet avertissement lui permet d’alimenter le compte pour que le chèque soit payé.
Agissez dès la réception du message : identifiez le chèque concerné, son montant et les autres paiements susceptibles de réduire le solde. La somme disponible doit couvrir le chèque, mais aussi tenir compte des opérations déjà engagées.
2. Le chèque est rejeté si la provision reste insuffisante
Après le rejet, la banque adresse une lettre d’injonction au titulaire. Elle lui demande de ne plus émettre de chèques et de restituer les formules en sa possession. L’incident est déclaré au FCC, géré par la Banque de France.
L’interdiction vise les comptes personnels du titulaire, y compris dans d’autres établissements. Elle ne signifie pas que tous les services bancaires disparaissent : elle porte sur l’émission de chèques. D’autres moyens de paiement peuvent rester utilisables.
3. La régularisation met fin à l’incident
Vous pouvez régulariser après le rejet. Il faut alors régler chaque chèque concerné et apporter à la banque les justificatifs nécessaires. Si plusieurs chèques ont été rejetés, le paiement d’un seul ne suffit pas à lever l’interdiction.
Quels sont les frais et les sanctions ?
| Situation | Repère à retenir |
|---|---|
| Chèque d’un montant inférieur ou égal à 50 € | Frais de rejet plafonnés à 30 € par chèque |
| Chèque de plus de 50 € | Frais de rejet plafonnés à 50 € par chèque |
| Incident non régularisé | Interdiction bancaire pouvant durer jusqu’à 5 ans |
| Incident régularisé | La banque demande la levée de l’inscription au FCC |
Ces montants sont des plafonds par chèque, pas un prix automatiquement facturé. Ils comprennent les frais liés au rejet. Vous devez aussi payer le montant du chèque au bénéficiaire.
Un rejet pour défaut de provision n’entraîne pas, à lui seul, une peine de prison automatique. En revanche, certains actes frauduleux ou le non-respect d’une interdiction peuvent avoir des conséquences pénales. Il ne faut donc pas confondre l’incident bancaire avec une fraude.
Comment régulariser un chèque impayé ?
Trois solutions permettent de régler le bénéficiaire. Le bon choix dépend surtout de votre capacité à le joindre et de la preuve que vous pourrez remettre à votre banque.
- Faire représenter le chèque. Approvisionnez suffisamment votre compte, puis demandez au bénéficiaire de déposer le chèque une nouvelle fois. Cette solution convient si vous pouvez garder la provision disponible jusqu’au débit.
- Payer directement le bénéficiaire. Réglez-le par un autre moyen, par exemple par virement, puis récupérez le chèque original. Remettez-le à votre banque comme preuve de la régularisation.
- Bloquer la provision auprès de la banque. Demandez à votre établissement de réserver la somme nécessaire au paiement du chèque. Cette option peut être utile si vous ne pouvez pas joindre rapidement le bénéficiaire.
Ne vous contentez pas d’un accord oral. Si vous payez autrement, récupérez le chèque et gardez la trace du règlement. Si vous alimentez simplement votre compte, le bénéficiaire doit encore présenter le chèque pour qu’il soit payé, sauf si vous avez organisé un blocage de la provision avec votre banque.
Une fois tous les incidents régularisés, la banque accomplit les démarches pour faire lever l’inscription au FCC. Conservez les justificatifs jusqu’à la confirmation de la levée. Si l’inscription persiste malgré les preuves transmises, adressez d’abord une réclamation écrite à la banque, puis saisissez son médiateur si le désaccord demeure.
Compte joint et activité professionnelle : les points à surveiller
Chèque émis sur un compte joint
Un incident sur un compte joint peut toucher plusieurs cotitulaires. Pour limiter cet effet, ils peuvent désigner d’un commun accord un responsable unique avant tout incident. L’interdiction liée au chèque sans provision s’applique alors à la personne désignée, ainsi qu’à ses comptes personnels.
Sans cette désignation préalable, un chèque signé par un cotitulaire peut donc avoir des conséquences pour les autres. La décision mérite d’être prise dès l’ouverture du compte ou avant qu’une difficulté ne survienne.
Chèque reçu dans le cadre d’une activité
Pour un professionnel qui reçoit des chèques, un impayé crée à la fois une créance à recouvrer et un décalage de trésorerie. Identifiez rapidement la facture concernée, contactez le client et conservez le chèque ainsi que les documents de rejet. Cela facilite une nouvelle présentation ou une demande de certificat de non-paiement.
Pour un professionnel qui émet des chèques, le suivi doit inclure ceux déjà remis aux fournisseurs mais pas encore débités. Le solde affiché ne représente pas toujours la somme réellement disponible pour de nouveaux paiements.
Vous êtes bénéficiaire : comment récupérer votre argent ?
Commencez par contacter l’émetteur. Il peut approvisionner son compte pour une nouvelle présentation du chèque ou vous régler par un autre moyen. Dans ce dernier cas, rendez-lui le chèque une fois le paiement reçu : il pourra ainsi prouver la régularisation à sa banque.
Si le paiement amiable échoue, vous pouvez obtenir un certificat de non-paiement auprès de la banque de l’émetteur lorsque le chèque n’a pas été payé dans les 30 jours suivant sa première présentation. Une nouvelle présentation infructueuse ne dispense pas d’attendre ce délai.
Vous pouvez ensuite faire signifier le certificat par un commissaire de justice. Si le débiteur ne paie pas dans les 15 jours suivant cette signification, le commissaire de justice peut délivrer un titre exécutoire. Celui-ci permet d’engager des mesures de recouvrement forcé. Le certificat et le titre exécutoire sont donc deux étapes distinctes : le premier ne vaut pas automatiquement saisie.
Comment éviter un nouveau rejet ?
- Déduisez les chèques non encaissés de votre solde. Un chèque remis à son bénéficiaire peut être présenté plus tard.
- Gardez une marge sur le compte. Les prélèvements et paiements par carte déjà engagés peuvent réduire la somme disponible.
- Activez les alertes de solde si votre banque les propose. Elles vous aident à réagir avant la présentation d’un chèque.
- Préférez un virement lorsque vous voulez connaître immédiatement le moment où vous donnez l’ordre de paiement.
- Traitez chaque avertissement sans attendre. Une provision reconstituée avant le rejet peut éviter l’interdiction et les démarches qui suivent.
Questions fréquentes sur les chèques impayés
La banque doit-elle proposer un échéancier ?
Il ne faut pas compter sur une obligation générale de proposer un échéancier avant le fichage. Si vous ne pouvez pas payer immédiatement, un accord amiable avec le bénéficiaire peut aider à organiser le règlement, mais l’incident reste à régulariser.
Suis-je interdit de chéquier pendant cinq ans dans tous les cas ?
Non. Cinq ans correspondent à la durée maximale de l’interdiction bancaire en l’absence de régularisation. Si vous régularisez tous les chèques concernés avant cette échéance, la levée peut intervenir plus tôt.
Puis-je contester un rejet ou une inscription au FCC ?
Oui. Si vous estimez que le rejet ou le maintien de l’inscription est erroné, transmettez à la banque une réclamation écrite avec les pièces utiles : relevé, preuve de provision ou justificatif de régularisation. Une contestation n’efface pas une dette réellement impayée.
- Chèque impayé : frais, inscription au FCC et démarches pour régulariser - 11 novembre 2026
- Calcul des intérêts composés : formule, exemples et simulation - 10 novembre 2026
- Community manager : c’est quoi, et quelles sont ses missions ? - 9 novembre 2026