Calcul des intérêts composés : formule, exemples et simulation
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
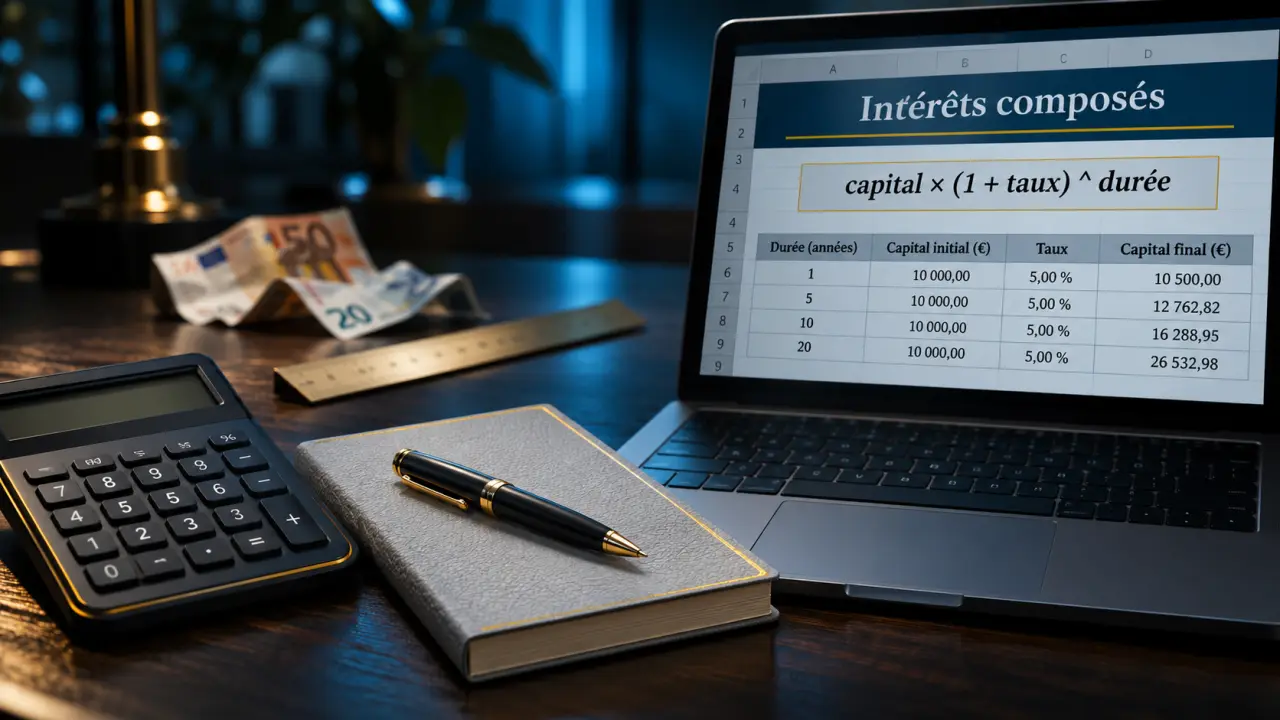
Le calcul des intérêts composés consiste à ajouter les intérêts au capital, puis à calculer les intérêts suivants sur ce nouveau total. Pour un placement à taux fixe avec capitalisation annuelle, la formule est : capital final = capital initial × (1 + taux annuel) ^ nombre d’années.
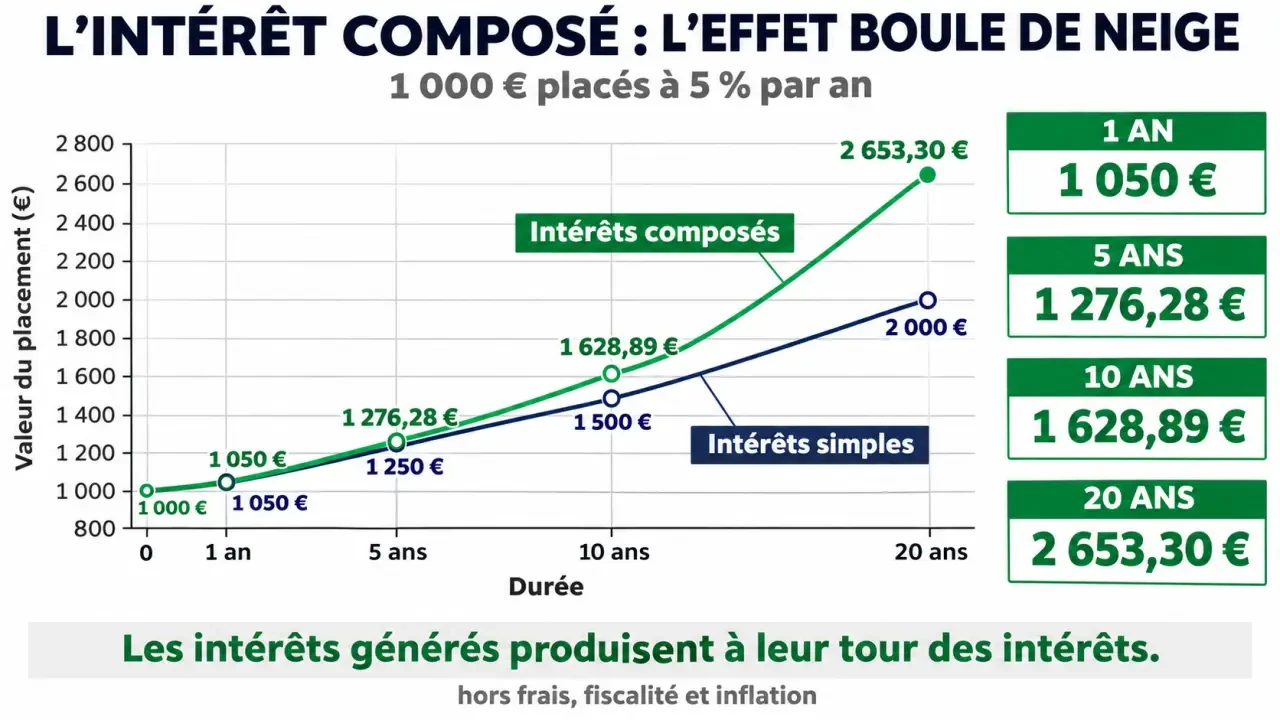
Par exemple, 1 000 € placés à 5 % par an deviennent 1 276,28 € après cinq ans, sans versement ni retrait et avant frais et fiscalité.
Comment fonctionnent les intérêts composés ?
À chaque période de capitalisation, les intérêts sont ajoutés à la somme placée. Ils produisent ensuite eux-mêmes des intérêts. Ce mécanisme est souvent appelé effet boule de neige.
Prenons 1 000 € rémunérés à 5 % par an. Après un an, les 50 € d’intérêts portent le capital à 1 050 €. La deuxième année, les 5 % s’appliquent à 1 050 € : ils rapportent 52,50 €. Le gain annuel augmente alors même que le taux reste constant.
Le mécanisme suppose que les gains restent investis. Si vous retirez les intérêts à mesure qu’ils sont versés, ils ne contribuent plus à la croissance du capital placé.
Quelle formule utiliser pour calculer les intérêts composés ?
Lorsque les intérêts sont capitalisés une fois par an, utilisez cette formule :
Capital final = capital initial × (1 + taux annuel) ^ durée
Le symbole ^ signifie « élevé à la puissance ». Le taux doit être écrit sous forme décimale : 5 % devient 0,05. La durée est exprimée en années.
Pour 1 000 € à 5 % pendant cinq ans : 1 000 × (1 + 0,05) ^ 5 = 1 276,28 €. Les intérêts représentent donc 276,28 €.
Si la capitalisation a lieu plusieurs fois par an
Avec un taux annuel nominal réparti également entre les périodes, la formule devient :
Capital final = capital initial × (1 + taux annuel / n) ^ (n × durée)
- n est le nombre de capitalisations par an : 1 pour une capitalisation annuelle, 12 pour une capitalisation mensuelle.
- La durée est exprimée en années.
- Le taux annuel est exprimé en décimal et reste constant pendant la simulation.
Par exemple, 5 000 € placés pendant dix ans à un taux annuel nominal de 5 %, avec capitalisation mensuelle, donnent environ 8 235 €, dont 3 235 € de gains. Le calcul est : 5 000 × (1 + 0,05 / 12) ^ 120.
Attention : un taux annuel effectif intègre déjà l’effet des capitalisations dans l’année. Pour retrouver le taux mensuel correspondant, utilisez : (1 + taux annuel effectif) ^ (1 / 12) − 1. Diviser ce taux par 12 compterait différemment la capitalisation et fausserait la comparaison.
Intérêt simple ou composé : quelle différence sur la durée ?
Avec des intérêts simples, le gain est calculé chaque année sur le capital initial. Avec des intérêts composés, il est calculé sur le capital initial et les gains laissés sur le placement.
Le tableau compare 1 000 € placés à 5 % par an, sans ajout ni retrait. Les montants sont arrondis au centime et ne tiennent compte ni des frais ni de la fiscalité.
| Durée | Intérêts simples : total | Intérêts composés : total | Écart |
|---|---|---|---|
| 1 an | 1 050,00 € | 1 050,00 € | 0,00 € |
| 5 ans | 1 250,00 € | 1 276,28 € | 26,28 € |
| 10 ans | 1 500,00 € | 1 628,89 € | 128,89 € |
| 20 ans | 2 000,00 € | 2 653,30 € | 653,30 € |
La première année, les résultats sont identiques : aucun intérêt antérieur ne peut encore produire de gain. Ensuite, l’écart grandit. Dans cet exemple à taux positif et constant, la progression composée s’accélère avec le temps ; elle n’est toutefois pas garantie pour un placement dont le rendement varie.
Simuler son capital avec une calculatrice ou un tableur
Une calculatrice avec une touche de puissance suffit pour un versement initial unique. Un tableur permet aussi de suivre des versements réguliers et de modifier les hypothèses.
Simulation sans versement supplémentaire
- Notez votre capital de départ, par exemple 1 000 €.
- Convertissez le taux en décimal : 5 % devient 0,05.
- Choisissez la durée et la fréquence de capitalisation.
- Appliquez la formule correspondante, puis soustrayez le capital initial pour isoler les intérêts.
Dans un tableur, la saisie =1000*(1+5%)^5 donne 1 276,28 €, avant arrondi d’affichage. Remplacez les valeurs par vos propres hypothèses pour comparer plusieurs durées ou plusieurs taux.
Simulation avec des versements mensuels
Pour intégrer une épargne mensuelle, construisez une ligne par mois. Placez le solde de départ dans la première cellule, puis appliquez à chaque ligne la règle suivante :
Solde de fin de mois = solde de début de mois × (1 + taux mensuel) + versement mensuel
Cette méthode suppose un versement en fin de mois : il commence donc à produire des intérêts le mois suivant. Si votre versement intervient en début de mois, ajoutez-le au solde avant d’appliquer le taux. Reprenez le solde final comme solde initial de la ligne suivante, autant de fois que nécessaire.
À titre d’exemple, avec 1 000 € au départ, 100 € versés à la fin de chaque mois pendant un an et un taux annuel nominal de 6 % capitalisé mensuellement, le taux mensuel est de 0,5 %. Le solde atteint environ 2 295 € : vous avez versé 2 200 € et obtenu environ 95 € de gains. Cette projection suppose un taux constant et exclut frais et impôts.
Comment interpréter une simulation ?
Une simulation à taux fixe montre ce qui se passerait si les hypothèses se réalisaient pendant toute la période. Pour décider, comparez au moins trois éléments : le montant versé, les gains estimés et la valeur finale.
Taux, durée et fréquence : les paramètres qui changent le résultat
- Le taux : un taux plus élevé augmente le résultat dans une simulation à taux positif constant, mais un rendement espéré plus élevé peut aller de pair avec davantage de risque.
- La durée : elle laisse plus de temps aux gains réinvestis pour produire à leur tour des gains.
- Les versements : leur montant, leur régularité et leur date influencent le capital final. Un versement tardif fructifie moins longtemps.
- La fréquence : à taux nominal identique, une capitalisation plus fréquente augmente le résultat. La comparaison exige toutefois de distinguer taux nominal et taux effectif.
Frais, fiscalité et inflation
Les exemples précédents sont bruts. Des frais prélevés sur le capital ou sur les gains réduisent la somme qui reste investie. L’impôt peut aussi réduire les gains disponibles, selon le placement et le moment où il est prélevé. Si un rendement annoncé est déjà net de frais ou d’impôt, ne les déduisez pas une seconde fois.
L’inflation réduit, elle, le pouvoir d’achat du capital final. Par exemple, avec un gain de 5 % sur un an et une hausse des prix de 2 %, le gain réel est d’environ 2,94 %, et non de 5 %. Le calcul est : 1,05 / 1,02 − 1. Ce taux reste théorique et ne tient pas compte d’éventuels frais ou impôts.
Quel placement choisir pour profiter de la capitalisation ?
Un livret rémunéré permet de laisser les intérêts s’ajouter au solde. Sur d’autres placements, les revenus peuvent être réinvestis, mais leur valeur et leur rendement peuvent varier. Un rendement de marché projeté à 5 % chaque année ne signifie pas que le placement gagnera 5 % tous les ans.
Choisissez d’abord selon la date à laquelle vous aurez besoin de l’argent et votre capacité à supporter une perte. Pour une réserve disponible à court terme, la stabilité et l’accès aux fonds comptent davantage qu’une projection élevée. Pour un objectif lointain, vous pouvez envisager des supports dont la valeur fluctue, à condition d’accepter le risque de perte en capital.
Comparez ensuite les frais, les conditions de retrait et la manière dont les gains sont traités.
Comment maximiser l’effet des intérêts composés ?
Le calcul des intérêts composés sert à estimer un placement dont les gains sont réinvestis, un objectif d’épargne à long terme ou le coût d’une dette. Pour en tirer le meilleur parti :
- Commencer tôt : la durée est le levier le plus puissant. Dans le tableau ci-dessus, l’écart avec les intérêts simples passe de 26,28 € à 653,30 € entre cinq et vingt ans.
- Verser régulièrement : chaque versement s’ajoute à la base sur laquelle les intérêts suivants sont calculés.
- Laisser les gains investis : retirer les intérêts chaque année revient à un calcul d’intérêts simples.
- Limiter les frais : prélevés chaque année sur la somme investie, ils réduisent la base qui produit les gains, et cet effet s’accumule avec la durée.
Les intérêts composés ont un avantage : une croissance qui s’accélère avec le temps, sans effort supplémentaire une fois les gains réinvestis. Leurs limites : un effet modeste les premières années, un résultat réduit par les frais, la fiscalité et l’inflation, un rendement non garanti sur les placements variables, et un mécanisme qui joue aussi contre un emprunteur.
Questions fréquentes sur les intérêts composés
Combien de temps faut-il pour doubler un capital ?
La règle de 72 donne un ordre de grandeur : divisez 72 par le taux annuel en pourcentage. À 6 % par an, elle donne environ 12 ans. C’est une approximation à taux constant, avant frais et fiscalité ; elle ne prédit pas le résultat d’un placement à rendement variable.
Peut-on avoir une année de perte ?
Oui. Un placement dont la valeur varie peut perdre de l’argent, même si sa projection à long terme est positive. Par exemple, une baisse de 20 % transforme 1 000 € en 800 €. Une hausse ultérieure de 20 % porte ensuite ce montant à 960 €, et non à 1 000 €. Il faut une hausse de 25 % à partir de 800 € pour retrouver la somme initiale.
Les intérêts composés concernent-ils aussi les dettes ?
Oui, lorsque les intérêts dus sont ajoutés au montant sur lequel les intérêts suivants sont calculés. La dette peut alors grossir plus vite. Les modalités dépendent du contrat : fréquence de calcul, paiements et éventuelle capitalisation des intérêts changent le résultat.
- Calcul des intérêts composés : formule, exemples et simulation - 10 novembre 2026
- Community manager : c’est quoi, et quelles sont ses missions ? - 9 novembre 2026
- 5 principes de la gestion du temps : méthodes et exemples pratiques - 8 novembre 2026