Export credit agency : définition, fonctionnement et garanties
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Une export credit agency, ou ECA, est un organisme qui soutient les ventes à l’étranger en proposant des assurances, des garanties ou des financements. Son rôle est de réduire certains risques pour l’exportateur et sa banque, notamment le risque de non-paiement et le risque lié au pays de l’acheteur. En France, cette mission est assurée par Bpifrance Assurance Export pour les garanties publiques.
Une ECA ne remplace pas systématiquement la banque : elle peut couvrir une partie du risque pris par celle-ci, prêter directement ou intervenir aux côtés d’autres financeurs.
Qu’est-ce qu’une export credit agency ?
En français, une export credit agency est une agence de crédit export. Elle facilite les opérations internationales lorsqu’un acheteur étranger a besoin de temps pour payer ou lorsqu’une banque hésite à financer une vente en raison des risques associés.
Testez vos connaissances sur les ECA
Six questions pour revoir le rôle des agences de crédit export et les étapes d’une demande.
Une ECA peut être publique, privée ou mixte. Certaines agissent pour le compte de leur État ; d’autres disposent aussi d’activités réalisées pour leur propre compte. Leur statut ne suffit donc pas à définir leurs produits : une agence peut assurer une créance sans accorder elle-même de prêt.
Les États soutiennent ces dispositifs pour aider leurs entreprises à remporter des contrats à l’étranger. Le soutien ne signifie toutefois ni acceptation automatique du dossier ni prise en charge de toutes les pertes.
ECA, banque et assureur-crédit : quelle différence ?
- La banque prête de l’argent, gère les paiements et analyse la capacité de remboursement. Elle peut financer une opération avec ou sans couverture d’une ECA.
- L’ECA apporte un soutien lié à l’exportation : assurance, garantie ou, pour certaines agences, financement. Son intervention obéit à son mandat et à ses critères.
- L’assureur-crédit privé couvre des créances commerciales contre le non-paiement, dans les limites de son contrat. Une ECA et un assureur privé peuvent proposer des couvertures comparables, mais leurs mandats et leurs conditions diffèrent.
Comment fonctionne une ECA dans une opération export ?
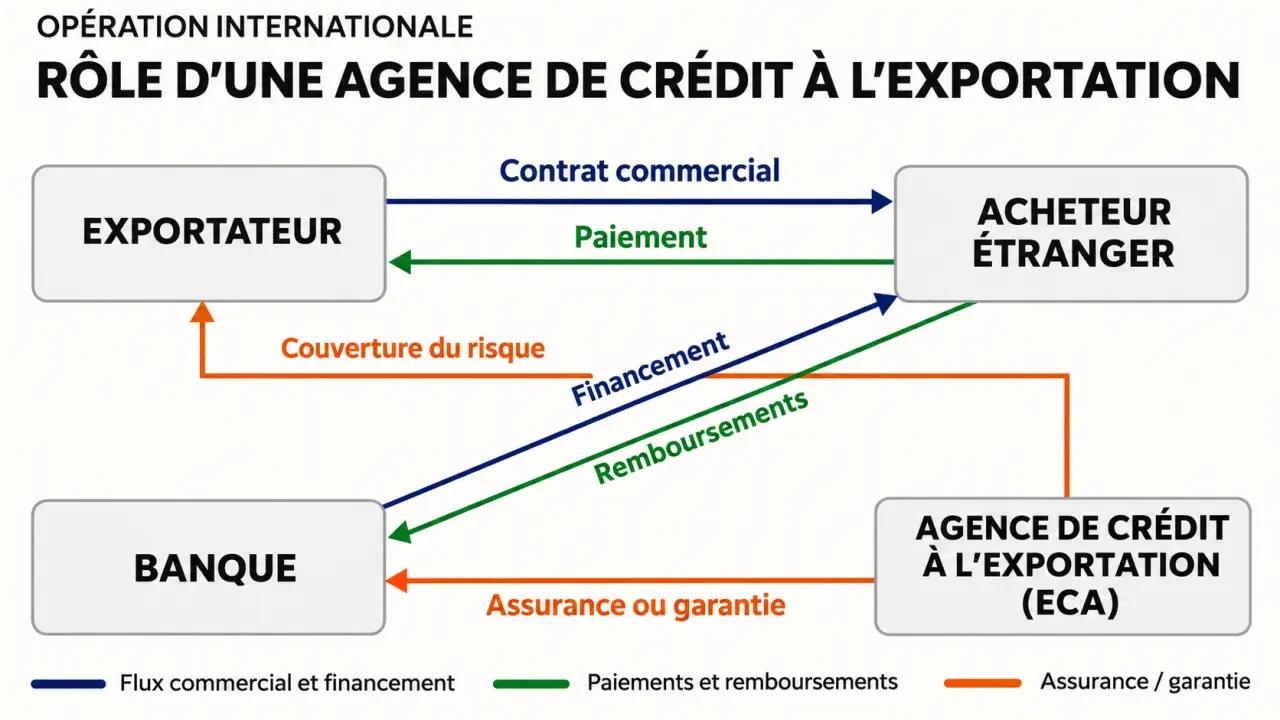
Trois acteurs interviennent généralement : l’entreprise qui vend, l’acheteur étranger et un financeur. L’ECA s’ajoute au montage pour couvrir un risque ou apporter des fonds. L’organisme examine notamment l’acheteur, le pays, le contrat et les conditions de paiement avant de décider de son intervention.
Le crédit acheteur : financer le client étranger
Dans un crédit acheteur, une banque prête à l’acheteur étranger pour lui permettre de régler le fournisseur. L’exportateur reçoit le paiement prévu au contrat, tandis que l’acheteur rembourse la banque sur une durée convenue. Une assurance de crédit acheteur peut protéger la banque contre une partie des pertes si l’emprunteur ne rembourse pas.
Ce montage convient notamment aux ventes d’équipements ou aux contrats dont le montant justifie un financement organisé sur plusieurs années. L’exportateur doit néanmoins respecter ses obligations de livraison : la couverture financière ne remplace pas la bonne exécution du contrat commercial.
Le crédit fournisseur : accorder un délai de paiement
Dans un crédit fournisseur, c’est le vendeur qui accepte d’être payé plus tard par son client. Il porte donc une créance sur l’acheteur. Une assurance peut couvrir une partie du risque de non-paiement de cette créance ; une banque peut aussi, dans certaines conditions, financer ou racheter celle-ci.
Le prêt direct et le financement par intermédiaire
Certaines ECA prêtent directement à l’acheteur étranger. D’autres passent par une banque intermédiaire qui finance ensuite l’opération. Une agence peut aussi se limiter à assurer ou garantir un financement accordé par une banque commerciale.
Assurance, garantie ou prêt : que choisir ?
Une assurance protège contre une perte définie au contrat ; une garantie sécurise un engagement financier ; un prêt apporte de la trésorerie mais doit être remboursé.
Assurez vos crédits export de plus de deux ans — Découvrez l’offre officielle de Bpifrance pour couvrir les crédits accordés à des emprunteurs étrangers et sécuriser vos exportations.
| Votre besoin | Solution à examiner | Point de vigilance |
|---|---|---|
| Accorder un délai à un client étranger | Assurance d’une créance ou crédit fournisseur | Part de la perte non couverte et exclusions |
| Permettre au client de financer son achat | Crédit acheteur, éventuellement assuré | Coût global du crédit et obligations de l’acheteur |
| Faciliter l’engagement d’une banque | Garantie ou assurance au bénéfice de la banque | Conditions de mise en jeu et risque conservé par la banque |
| Financer un investissement à l’étranger | Prêt ou couverture liée à l’investissement | Nature des risques et dépenses admissibles |
Comparez aussi le coût de la couverture, la durée, les délais d’indemnisation et les démarches en cas d’impayé. Une prime faible n’est pas nécessairement avantageuse si les exclusions laissent l’entreprise exposée au risque qu’elle cherchait à couvrir.
Exemple : vendre une machine avec un crédit acheteur
Une entreprise française vend une machine pour 1 million d’euros à un acheteur étranger. Celui-ci souhaite payer sur plusieurs années. Une banque accepte de lui prêter les fonds, avec une assurance de crédit export pour une partie de son risque.
- Le vendeur et l’acheteur définissent le prix, la livraison et les conditions de paiement.
- La banque étudie le financement et l’organisme assureur examine la demande de couverture.
- Une fois les accords conclus et les conditions de paiement remplies, le vendeur reçoit les sommes prévues.
- L’acheteur rembourse la banque selon l’échéancier du prêt.
- En cas de défaut couvert, la banque peut demander une indemnisation conformément au contrat d’assurance.
La banque finance, l’ECA couvre un risque défini et le vendeur livre. Les intérêts, frais et primes s’ajoutent au calcul économique de l’opération.
Quelles sont les principales agences de crédit export ?
Chaque pays organise son soutien à l’exportation différemment. L’agence pertinente est souvent liée au pays de l’exportateur, mais un contrat comportant des fournisseurs de plusieurs pays peut faire intervenir plusieurs organismes.
| Pays | Agence ou dispositif | Repère |
|---|---|---|
| France | Bpifrance Assurance Export | Gère les garanties publiques à l’export pour le compte de l’État. |
| États-Unis | Export-Import Bank of the United States, ou EXIM | Les conditions dépendent du dispositif. |
| Royaume-Uni | UK Export Finance | Les conditions dépendent du dispositif. |
| Belgique | Credendo | Les conditions dépendent du dispositif. |
En France, cette gestion est confiée à Bpifrance Assurance Export depuis janvier 2017. Ses solutions comprennent notamment l’assurance de crédit acheteur pour les banques et des couvertures liées aux investissements à l’étranger.
Quels avantages et quels risques pour l’exportateur ?
Les bénéfices possibles
- Proposer un paiement adapté : le client peut disposer d’un délai de remboursement sans que le vendeur finance nécessairement seul toute l’opération.
- Réduire l’exposition à l’impayé : une assurance peut indemniser une perte couverte dans les limites convenues.
- Faciliter l’accès au crédit : la protection apportée à une banque peut favoriser son engagement dans le financement.
- Aborder certains marchés difficiles : une couverture peut prendre en compte des risques commerciaux ou politiques que l’entreprise ne souhaite pas conserver seule.
Les limites à intégrer au contrat
La couverture peut laisser une part de risque à la charge de l’assuré, exclure certains événements ou imposer des obligations de déclaration. Un litige commercial sur la qualité ou la livraison peut aussi compliquer le recouvrement : il ne faut pas confondre défaut de paiement couvert et désaccord sur l’exécution de la vente.
Le risque de change mérite une attention distincte. Si la vente et les dépenses de l’entreprise ne sont pas libellées dans la même monnaie, une assurance contre l’impayé ne couvre pas nécessairement les variations de change. Le financement et la couverture ont également un coût, qui réduit la marge si le prix de vente ne l’intègre pas.
Enfin, une agence peut refuser un acheteur ou fermer sa couverture sur un pays considéré comme trop risqué. À l’échelle des projets, le recours à la dette soulève aussi des questions de capacité de remboursement et d’impacts environnementaux ou sociaux.
Comment demander une couverture ou un financement ?
Engagez la démarche avant de finaliser les conditions de paiement. Vous pourrez ainsi intégrer le coût du financement dans votre offre et éviter de promettre un délai que votre entreprise ne peut pas porter.
- Décrivez le contrat : produit ou service vendu, montant, calendrier de livraison, pays et identité de l’acheteur.
- Définissez le besoin : protection contre l’impayé, financement de l’acheteur, garantie bancaire ou soutien à un investissement.
- Préparez les éléments financiers : comptes disponibles, informations sur l’acheteur, échéancier souhaité et budget de l’opération.
- Présentez l’origine de la vente : l’agence examine le lien entre le contrat et le pays dont elle soutient les exportations, notamment la contribution des fournisseurs concernés.
- Analysez l’offre : montant couvert, risques exclus, coût, durée, part non couverte et conditions d’indemnisation.
- Coordonnez les signatures : le contrat commercial, le financement et la couverture doivent fonctionner ensemble avant la livraison ou le décaissement concerné.
L’éligibilité dépend notamment de l’entreprise, de l’acheteur, du pays, du contenu de l’opération et du produit demandé. Une PME peut avoir besoin d’un montage plus simple qu’un grand projet financé par plusieurs banques.
Questions fréquentes sur les ECA
Une ECA paie-t-elle directement l’exportateur ?
Pas nécessairement. Dans un crédit acheteur, le paiement du vendeur intervient dans le cadre du financement organisé avec la banque. Si l’ECA fournit uniquement une assurance ou une garantie, elle n’est pas le prêteur et n’indemnise qu’en cas de sinistre couvert.
Une petite entreprise peut-elle utiliser une ECA ?
Oui. La taille de l’entreprise ne suffit pas à exclure une demande. Le produit doit toutefois correspondre à l’opération, et l’organisme doit accepter le risque présenté.
Une couverture ECA remplace-t-elle l’analyse du client ?
Non. La solidité de l’acheteur, les modalités de livraison et les recours prévus au contrat restent importants. Une bonne couverture complète ces précautions ; elle ne rend pas tous les impayés indemnisables.
- Export credit agency : définition, fonctionnement et garanties - 15 novembre 2026
- Sponsoring sportif : la visibilité du logo ne garantit pas la performance - 15 novembre 2026
- Idée de business 2024 : 20 pistes et une méthode pour choisir - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Estimer la retraite avec un salaire de 2000 euros nets par mois
 Commission perçue sur cotisation bnp : ce que cela signifie vraiment
 Compte à l’étranger : oubli sans conséquence ou amende de 1 500 € ?
 Compte à terme Banque Populaire : sécurisez votre capital avec un taux garanti et une gestion sur mesure