Emprunt professionnel : alignez 4 chiffres pour préserver votre trésorerie
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Manon Masson — Rédactrice en chef
Un emprunt professionnel finance un projet sans mobiliser immédiatement toute la trésorerie de l’entreprise. Avant de demander une proposition, vérifiez que le montant, la durée, le taux et la mensualité restent cohérents avec votre activité. Une simulation fournit un premier repère. Le dossier et les garanties permettent ensuite de présenter ce besoin de financement aux établissements consultés.
À quoi sert un emprunt professionnel ?
Un emprunt professionnel, aussi appelé prêt ou crédit professionnel, finance les besoins d’une activité. Il s’adresse notamment aux TPE, PME, startups, artisans, commerçants, professions libérales, auto-entrepreneurs, franchisés, agriculteurs, associations et autres structures ayant un projet à financer.
Simulateur de mensualités et d’amortissement
Estimez les échéances d’un emprunt professionnel selon la formule de l’annuité constante.
Tableau d’amortissement
| Mois | Échéance | Capital | Intérêts | Capital restant dû |
|---|
Résultats indicatifs, calculés hors assurance, frais, garanties, éventuelles commissions et conditions propres à chaque établissement. Le taux annuel nominal est converti en taux périodique mensuel par division par 12.
Le prêt bancaire professionnel peut financer un investissement, l’acquisition d’un fonds de commerce, l’achat de matériel, des travaux, le lancement d’une activité ou un besoin de trésorerie identifié. L’objectif est de choisir un rythme de remboursement compatible avec les revenus prévisionnels et les charges courantes de l’entreprise.
Financer un besoin précis plutôt qu’un montant maximal
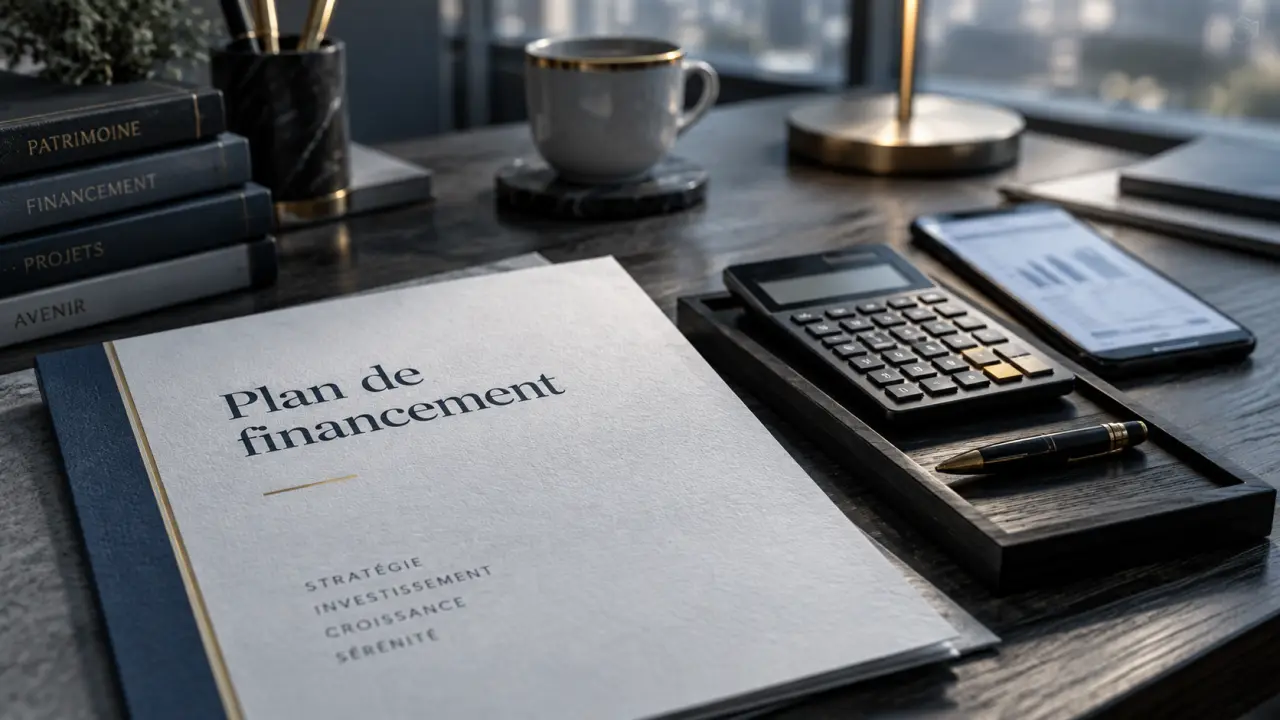
Le montant demandé doit correspondre à un besoin documenté. Un plan de financement met en regard les dépenses du projet et les ressources mobilisées : emprunt, apport, subventions éventuelles et autres financements. Cette cohérence facilite l’analyse du dossier et évite de souscrire un crédit trop élevé, dont les échéances pèseraient inutilement sur la trésorerie.
La question n’est donc pas seulement « combien puis-je emprunter ? », mais aussi « quelle mensualité mon activité peut-elle absorber, même pendant un mois moins favorable ? ». Cette approche relie directement le financement à la capacité de remboursement de l’entreprise.
Les 4 variables qui déterminent votre crédit
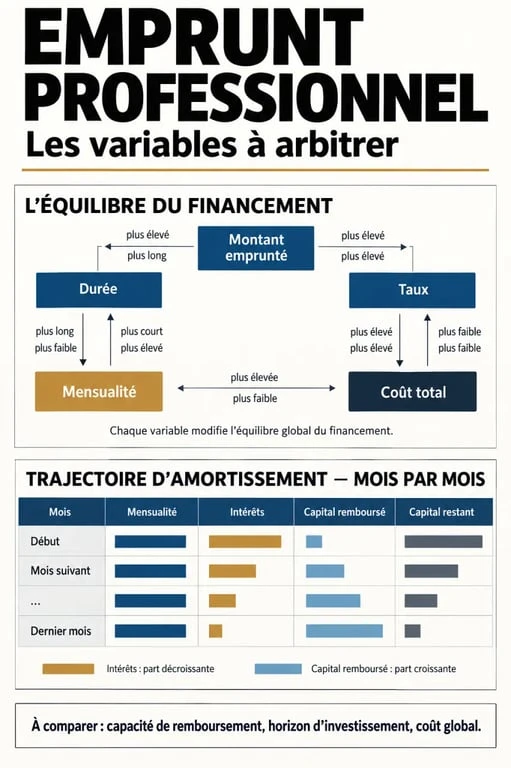
Une simulation de prêt professionnel repose sur quatre éléments liés : le montant emprunté, la durée, le taux d’intérêt et la mensualité. Si l’un de ces paramètres change, les autres peuvent évoluer. Il est possible de calculer une mensualité à partir du montant, de la durée et du taux, mais aussi d’estimer le montant total accessible, la durée nécessaire ou le taux correspondant à un scénario donné.
| Variable | Ce qu’elle influence | Point de vigilance |
|---|---|---|
| Montant emprunté | Le niveau des échéances et le coût global | Le justifier par les besoins réels du projet |
| Durée | La répartition du remboursement dans le temps | Ne pas la choisir sans regarder le coût total |
| Taux d’intérêt | Le coût du financement | Le comparer dans des offres présentant des conditions comparables |
| Mensualité | La pression exercée sur la trésorerie mensuelle | La confronter aux prévisions prudentes d’activité |
Durée, mensualité et coût total : un arbitrage concret
La durée d’un emprunt professionnel est souvent envisagée entre 2 et 7 ans. Une durée plus longue peut réduire la mensualité et alléger le budget courant. En revanche, le remboursement s’étale davantage, ce qui impose d’examiner le coût total du crédit. À l’inverse, une durée plus courte concentre l’effort de remboursement sur une période où l’entreprise doit conserver assez de liquidités pour fonctionner.
Une simulation utile ne s’arrête pas à une mensualité attractive. Elle doit afficher le montant total à rembourser et permettre de tester plusieurs durées. Comparer deux scénarios sur cette base aide à déterminer si l’économie mensuelle justifie réellement l’allongement du crédit.
Lire le tableau d’amortissement avant de s’engager
Le tableau d’amortissement détaille les échéances mois par mois. Il présente le calendrier de remboursement et la part prise en compte dans chaque mensualité. Ce document aide à intégrer le crédit aux prévisions de trésorerie et à repérer les périodes où l’activité nécessite davantage de liquidités.
Un différé peut aussi être prévu dans certains montages. Il modifie le calendrier de remboursement et doit être analysé comme tel. Il peut laisser au projet le temps de démarrer, mais ne supprime pas la charge financière future. Demandez donc un tableau d’amortissement avec et sans différé pour comparer précisément les deux trajectoires.
Préparer un dossier qui rend le projet lisible
Un établissement n’évalue pas seulement un chiffre. Il examine un projet, ses perspectives et la manière dont l’entreprise prévoit de rembourser. Un dossier clair répond en amont aux questions sur l’utilité du financement, le niveau de risque et la solidité des prévisions.
Les documents qui structurent la demande
Le business plan présente l’entreprise, ses objectifs et la logique économique du projet. Il peut inclure un bilan prévisionnel ainsi qu’un compte de résultat prévisionnel. Le plan de financement complète cette présentation en distinguant les besoins à couvrir et les ressources prévues, notamment les subventions lorsqu’elles existent.
- Une présentation de l’activité, de son marché et des objectifs du projet ;
- Un business plan avec bilan prévisionnel et compte de résultat prévisionnel ;
- Un plan de financement détaillant les besoins, l’apport et les ressources attendues ;
- Les tableaux prévisionnels utiles pour apprécier la trésorerie et le remboursement ;
- Les éléments relatifs aux garanties envisagées.
Un bon dossier repose souvent sur la chronologie des flux, et pas uniquement sur une prévision de chiffre d’affaires. Faites apparaître le moment où l’investissement est payé, celui où il commence à produire des revenus et celui où les échéances démarrent. Ce calendrier révèle les éventuels décalages de trésorerie et permet d’ajuster un différé, le montant demandé ou la réserve de fonctionnement avant que le projet ne rencontre un manque de liquidité prévisible.
Apport et garanties : ce qu’il faut anticiper
L’apport peut renforcer le plan de financement, mais son niveau ne doit pas fragiliser l’entreprise dès le départ. Conservez une marge de fonctionnement plutôt que de mobiliser toutes les disponibilités pour l’apport. La composition du financement doit rester cohérente avec les besoins de démarrage et les aléas d’exploitation.
Selon le dossier, des garanties peuvent être demandées : caution, assurance, apport ou nantissement du fonds de commerce. Ces éléments sécurisent le prêt. Les identifier tôt permet d’en mesurer la portée et de comparer les propositions au-delà du seul taux annoncé.
Comparer les offres sur une base réellement équivalente
Consulter plusieurs établissements est utile si les mêmes paramètres sont comparés. Une première proposition tarifaire obtenue après une simulation fournit un point de départ, pas une décision définitive. Pour chaque offre, conservez le même montant, la même durée souhaitée et le même éventuel différé afin d’éviter les comparaisons trompeuses.
Préparer et négocier son prêt bancaire professionnel — Ce guide explique les étapes, pièces et garanties nécessaires pour obtenir un prêt bancaire et financer la création de votre entreprise.
La grille de comparaison à utiliser
- Vérifiez le montant effectivement financé et la durée de remboursement proposée.
- Comparez le taux d’intérêt, les mensualités et le montant total à rembourser.
- Demandez le tableau d’amortissement mensuel, avec ou sans différé selon votre besoin.
- Examinez les garanties, l’assurance et les conditions attachées à la proposition.
- Contrôlez les modalités de suivi de la demande et l’accès à vos documents.
Une application ou un espace de gestion de crédit peut simplifier le suivi des documents et de la demande. Cela ne remplace pas l’analyse financière, mais améliore la traçabilité des échanges. Avant de lancer la demande, reprenez votre simulation avec des hypothèses prudentes : une mensualité supportable sur le papier doit rester gérable lorsque l’activité ralentit ou que les encaissements sont décalés.
- Emprunt professionnel : alignez 4 chiffres pour préserver votre trésorerie - 29 septembre 2026
- Préparer son chantier et calibrer son prêt travaux - 28 septembre 2026
- Pourquoi confier vos présentations à une agence PowerPoint change la donne ? - 28 septembre 2026