Compte bancaire association en ligne : économiser sur le forfait sans bloquer vos encaissements
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Manon Masson — Rédactrice en chef
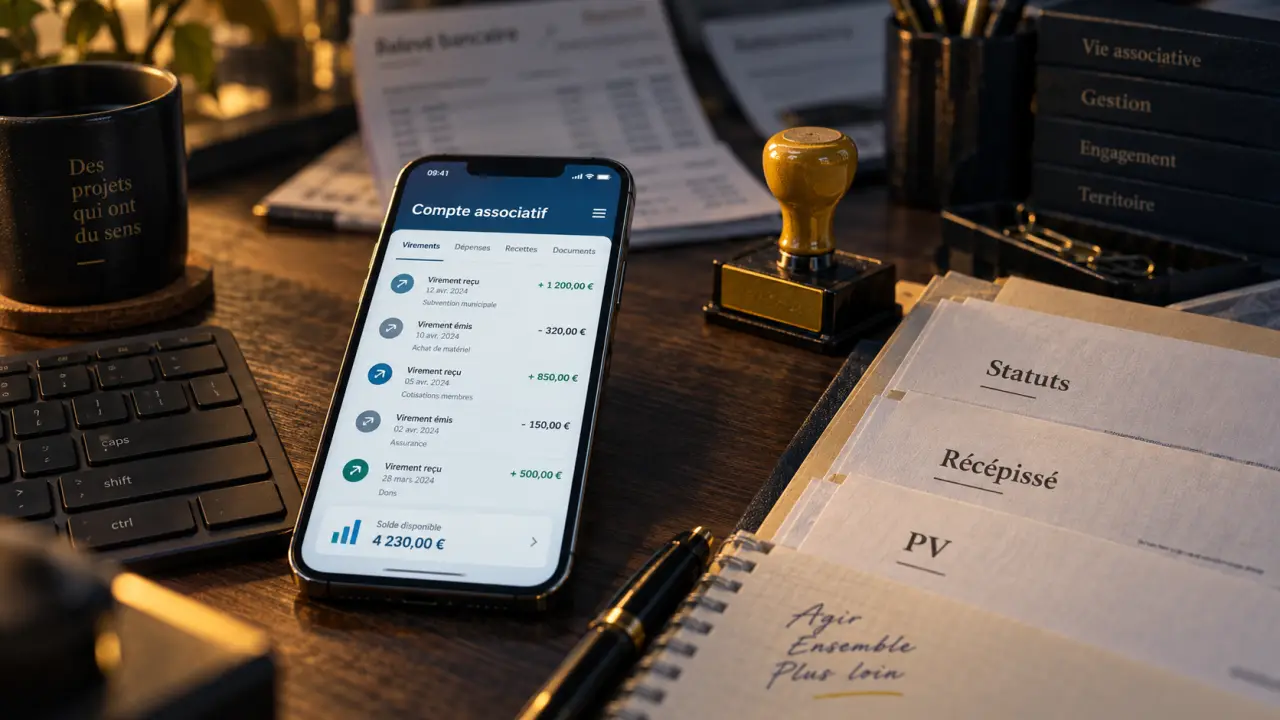
Ouvrir un compte au nom de l’association facilite la gestion des cotisations, des dons, des remboursements de bénévoles et des factures. La souscription en ligne évite les déplacements, mais le prix ne suffit pas pour choisir. L’offre doit correspondre aux encaissements, aux mandataires et aux moyens de paiement réellement nécessaires.
Un compte dédié : utile même lorsqu’il n’est pas obligatoire
Pour une association loi 1901, l’ouverture d’un compte bancaire n’est pas une obligation générale. Elle devient toutefois indispensable en pratique dès que la structure perçoit des cotisations, organise une billetterie, reçoit des dons, règle des fournisseurs, emploie des salariés ou rembourse des frais. Utiliser le compte personnel d’un dirigeant mélange les flux et complique le contrôle des comptes.
Vérifiez la garantie de vos comptes bancaires — Découvrez la protection officielle des dépôts et livrets d’épargne, jusqu’à 100 000 € par client et par établissement.
Un compte associatif dédié sépare clairement le patrimoine de l’association de celui de ses membres. Il fournit un RIB ou un IBAN pour recevoir les virements, des relevés pour la comptabilité et un historique exploitable lors de l’assemblée générale. Cette traçabilité protège aussi le président et le trésorier : chaque dépense peut être rattachée à une décision, à un justificatif et à un bénéficiaire.
Penser aux flux avant de regarder la cotisation mensuelle
Un forfait économique peut convenir à un petit collectif qui réalise seulement quelques virements. Il devient moins adapté si l’association encaisse des chèques après un événement, des espèces lors d’une buvette, des paiements par carte ou des prélèvements récurrents. Vérifiez d’abord les canaux d’encaissement acceptés, puis les limites applicables aux virements, aux cartes et au nombre d’utilisateurs.
Imaginez la trésorerie comme une nappe phréatique : les recettes ne remontent pas toutes par le même point. Cotisations annuelles, dons ponctuels, subventions, ventes de billets et remboursements arrivent à des rythmes différents. Un compte adapté ne se contente pas de recevoir ces sommes. Il permet de faire circuler les flux sans détour manuel, sans multiplication des comptes personnels et sans zone opaque dans le suivi comptable.
Préparer le dossier pour ouvrir le compte sans aller en agence
La souscription d’un compte bancaire d’association en ligne suit généralement un parcours simple : choix de l’offre, formulaire consacré à l’association, transmission des pièces, identification des représentants, signature du contrat, puis réception des accès. La vérification peut entraîner une demande de document complémentaire. Mieux vaut donc préparer un dossier cohérent et à jour que transmettre les pièces au fur et à mesure.
Les justificatifs habituellement demandés
Les exigences varient selon l’établissement et le profil de l’association. La plupart des acteurs demandent toutefois de prouver l’existence de la personne morale et l’habilitation des personnes qui agiront sur le compte. Les statuts doivent correspondre aux informations déclarées, notamment concernant l’objet de l’association et les pouvoirs des dirigeants.
- les statuts à jour, datés et signés ;
- le récépissé de déclaration en préfecture et, lorsque cela est demandé, la publication au Journal officiel des associations et fondations d’entreprise ;
- un procès-verbal désignant les dirigeants et autorisant l’ouverture du compte ou précisant les mandataires ;
- la pièce d’identité des représentants et des personnes habilitées ;
- un justificatif de domiciliation du siège social ;
- la liste des dirigeants ou des bénéficiaires effectifs lorsque l’établissement la requiert.
Le cas d’un changement de bureau ou d’une association récente
Après une assemblée générale, mettez rapidement à jour le procès-verbal et les pouvoirs bancaires. L’ancien trésorier ne doit pas conserver un accès par habitude. Pour une association nouvellement créée, certaines solutions attendent la déclaration officielle avant de valider le dossier. Une structure internationale doit également contrôler son éligibilité selon son pays d’établissement. AssoConnect indique notamment une ouverture possible pour certaines associations internationales basées dans l’EEE.
Banque, banque en ligne ou compte de paiement : choisir selon l’usage
Le terme « compte en ligne » recouvre plusieurs réalités. Une banque traditionnelle peut proposer une ouverture et une gestion numériques tout en conservant des agences. Une banque en ligne privilégie la dématérialisation. Une néobanque ou un établissement de monnaie électronique propose surtout des services de paiement via une application et un espace web.
| Type de solution | À privilégier si… | Points à vérifier |
|---|---|---|
| Banque traditionnelle | Vous déposez des chèques ou des espèces, recherchez un conseiller ou envisagez un découvert. | Frais de tenue de compte, conditions de dépôt, rendez-vous et services inclus. |
| Banque en ligne | Vos flux sont majoritairement dématérialisés et vous souhaitez gérer le compte à distance. | Éligibilité des associations, support, cartes et éventuels frais hors forfait. |
| Établissement de monnaie électronique | Vous voulez centraliser les paiements, le RIB, les cartes et les accès multiples. | Absence possible de chéquier, de dépôt d’espèces, de crédit ou de découvert. |
Un compte de paiement permet généralement de recevoir et d’émettre des virements, de gérer des cartes et d’utiliser un IBAN. Il ne propose pas automatiquement les mêmes services qu’un compte courant bancaire, notamment le crédit. Cette limite n’est pas gênante si l’association fonctionne sans découvert. Elle doit toutefois être anticipée pour une structure employeuse ou soumise à de forts décalages de trésorerie.
Comparer les services qui comptent vraiment au quotidien
Ne comparez pas uniquement la cotisation mensuelle. Additionnez les opérations hors forfait et les outils nécessaires à votre activité. L’offre Compte Pro d’AssoConnect est annoncée à 14,90 € HT par mois, soit 17,90 € TTC, avec 30 opérations mensuelles incluses, une carte Mastercard physique ou virtuelle et un RIB français. Une formule à 9 € par mois est également mentionnée pour les associations ayant utilisé le service de création. Ces repères ne remplacent pas la lecture des conditions de l’offre choisie.
Encaisser, payer et suivre les opérations
Pour les cotisations réglées par virement ou prélèvement, vérifiez la disponibilité des prélèvements et les modalités de création des mandats. Pour les dons et la billetterie, assurez-vous qu’un lien de paiement, un terminal de paiement électronique ou une intégration avec votre outil de collecte est possible. HelloAsso peut compléter le compte pour organiser une collecte, mais ne remplace pas les fonctions bancaires nécessaires à la gestion des dépenses.
Les chèques et les espèces constituent souvent le point faible des offres en ligne. FIDUCIAL Banque est citée comme une solution hybride avec conseiller dédié, dépôt d’espèces et carte Visa Business. À l’inverse, certaines offres numériques n’acceptent pas ces remises. Si votre club encaisse à la sortie d’un match ou lors d’un vide-greniers, ce critère peut compter davantage qu’une faible différence de prix.
Organiser les accès sans partager un identifiant
Le président, le trésorier et, selon les besoins, le secrétaire ou un bénévole habilité peuvent avoir un accès distinct. Choisissez une solution qui propose des rôles, des droits limités, des plafonds de carte et une validation des paiements. Cette organisation évite de partager un mot de passe et facilite la révocation d’un accès lors d’un changement de bureau. L’export des relevés et la catégorisation des dépenses peuvent aussi réduire le temps consacré à la préparation de la comptabilité.
Sécuriser les fonds et finaliser son choix
L’identification des dirigeants, des mandataires et parfois des bénéficiaires effectifs relève des contrôles KYB, pour « Know Your Business ». Ces vérifications expliquent pourquoi un dossier incomplet peut être bloqué. Après l’ouverture, activez l’authentification forte, contrôlez les notifications de mouvement et fixez des plafonds cohérents avec l’activité de l’association.
La protection des fonds dépend du statut de l’acteur et du montage proposé. Dans le cadre présenté pour AssoConnect, une protection des dépôts jusqu’à 100 000 € est mentionnée via le FGDR. Lisez les documents contractuels pour identifier l’établissement qui détient les fonds, le régime applicable et les exclusions éventuelles. Swan, partenaire cité pour ce type de service, est régulé par l’ACPR.
Avant de signer, établissez une dernière liste : volume mensuel de virements et de prélèvements, nombre de cartes, accès nécessaires, encaissement de chèques ou d’espèces, besoin de TPE, possibilité de découvert, frais hors forfait et qualité du support. Si vous changez de banque, recensez aussi les virements permanents et les prélèvements à migrer. Une offre comme Connect Asso du Crédit Mutuel peut convenir aux associations qui recherchent un accompagnement bancaire plus large. Une solution entièrement numérique sera plus adaptée à une trésorerie sans espèces et à une équipe autonome.
- Compte bancaire association en ligne : économiser sur le forfait sans bloquer vos encaissements - 1 octobre 2026
- Le gain de productivité : produire davantage avec les mêmes ressources - 30 septembre 2026
- Quelles différences entre un audit comptable et financier ? - 30 septembre 2026