Quelles différences entre un audit comptable et financier ?
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Manon Masson — Rédactrice en chef
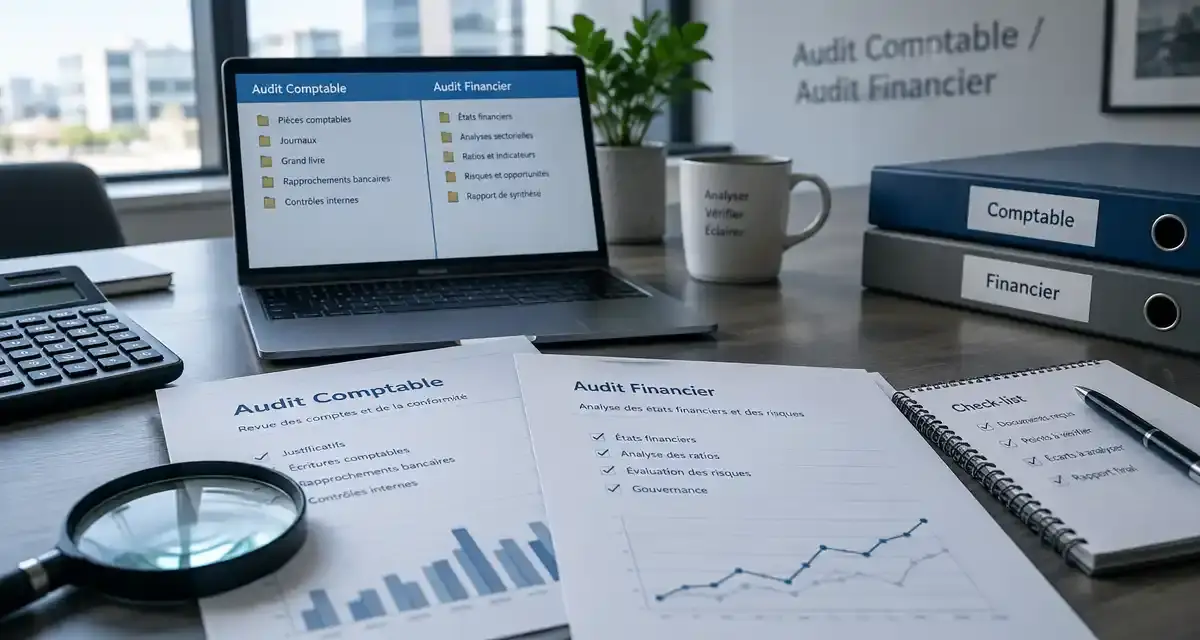
Audit comptable et audit financier sont souvent associés, au point que l’on parle couramment d’« audit comptable et financier ». Les deux démarches reposent en effet sur l’examen d’informations comptables et financières afin d’en apprécier la fiabilité.
La différence tient surtout au périmètre du contrôle et à l’objectif de la mission. L’audit comptable se concentre davantage sur la production des données comptables et leur conformité, tandis que l’audit financier porte plus largement sur les états financiers et la fiabilité de l’information qu’ils délivrent. Dans la pratique, ces deux dimensions restent étroitement liées.
Que vérifie un audit comptable ?
L’audit comptable consiste à examiner la manière dont les opérations d’une entreprise sont enregistrées et traduites dans sa comptabilité. L’objectif est notamment de vérifier que les écritures sont correctement comptabilisées et que les règles applicables sont respectées.
L’auditeur peut ainsi examiner :
- les écritures et pièces justificatives
- les factures clients et fournisseurs
- les rapprochements bancaires
- les immobilisations et amortissements
- les stocks
- les créances et dettes
- les opérations de clôture
- les méthodes et procédures comptables
Le contrôle ne consiste donc pas uniquement à rechercher des erreurs de calcul. Il permet aussi d’identifier des incohérences, des anomalies ou des faiblesses dans les procédures qui alimentent les comptes.
L’audit comptable s’intéresse ainsi autant aux données comptabilisées qu’aux mécanismes permettant de les produire.
En quoi consiste un audit financier ?
L’audit financier porte principalement sur la fiabilité des informations financières produites par l’entreprise. Il examine notamment les comptes annuels et, lorsqu’ils existent, les comptes consolidés.
Son périmètre peut inclure le bilan, le compte de résultat, l’annexe ainsi que les informations nécessaires pour comprendre la situation financière de l’organisation.
L’auditeur adopte généralement une approche fondée sur les risques. Il identifie les zones dans lesquelles des anomalies significatives sont susceptibles d’apparaître, puis adapte ses contrôles à ces risques.
Selon la nature de la mission, il peut notamment analyser :
- la correcte évaluation des actifs et des passifs
- la reconnaissance du chiffre d’affaires
- les provisions
- la trésorerie
- les capitaux propres
- les engagements de l’entreprise
- la cohérence des informations présentées dans les états financiers
Une entreprise peut faire appel à un cabinet d’audit dans différents contextes, par exemple pour répondre à une obligation légale, sécuriser une opération ou disposer d’un regard indépendant sur ses informations financières.
Dans le cadre spécifique de l’audit légal, le commissaire aux comptes cherche à obtenir une assurance raisonnable que les comptes pris dans leur ensemble ne comportent pas d’anomalies significatives. Son intervention aboutit à une opinion sur les comptes.
Quelle est la différence entre audit comptable et audit financier ?
Les frontières ne sont pas hermétiques. Un audit financier s’appuie nécessairement sur des données issues de la comptabilité, tandis qu’un audit comptable peut conduire à examiner les conséquences financières des traitements retenus.
La distinction permet néanmoins de mieux comprendre leurs orientations respectives.
| Critère | Audit comptable | Audit financier |
|---|---|---|
| Objet principal | Enregistrements et processus comptables | États et informations financières |
| Question centrale | Les opérations sont-elles correctement comptabilisées ? | Les informations financières sont-elles suffisamment fiables ? |
| Éléments examinés | Écritures, justificatifs, méthodes et procédures | Bilan, compte de résultat, annexe, comptes consolidés le cas échéant |
| Approche | Contrôle de la correcte traduction comptable des opérations | Appréciation des risques et contrôle des éléments significatifs des comptes |
| Finalité | Fiabiliser la production comptable | Apporter de la confiance dans l’information financière |
Cette comparaison doit toutefois être utilisée comme un repère. Dans de nombreuses missions, audit comptable et audit financier forment un ensemble. Examiner la fiabilité d’un bilan suppose par exemple de vérifier les traitements comptables qui ont permis de le construire.
La véritable différence dépend donc aussi de la nature et du périmètre défini pour la mission.
Audit légal ou audit contractuel : le contexte change la mission
Une autre distinction est importante pour comprendre ce que recouvre réellement un audit : celle entre audit légal et audit contractuel.
L’audit légal répond à un cadre réglementé
L’audit légal est réalisé par un commissaire aux comptes lorsque sa nomination est prévue par la réglementation ou décidée volontairement dans ce cadre.
Sa mission consiste notamment à certifier les comptes. À l’issue de ses travaux, il formule une opinion selon laquelle il peut certifier les comptes sans réserve, les certifier avec réserve, refuser leur certification ou se trouver dans l’impossibilité de les certifier.
Cet audit ne constitue pas pour autant une garantie sur la viabilité future de l’entreprise ou sur la qualité de sa gestion. Il porte sur les comptes et sur leur conformité aux exigences applicables.
L’audit contractuel répond à un besoin défini par l’entreprise
Un audit peut également être réalisé en dehors d’une obligation légale. L’entreprise et l’auditeur définissent alors précisément l’objectif et le périmètre de l’intervention.
Une telle démarche peut être envisagée lors d’une acquisition, d’une cession, d’une recherche de financement, d’une réorganisation ou lorsqu’une direction souhaite fiabiliser certaines informations avant une décision importante.
Le champ d’intervention peut alors être plus ciblé. Une entreprise peut par exemple vouloir examiner un poste comptable particulier, certaines procédures ou des informations financières déterminantes pour une opération.
Comment se déroule un audit comptable et financier ?
Même si chaque mission dépend de son contexte, un audit repose sur une démarche structurée.
La première étape consiste à comprendre l’entreprise et son environnement. L’auditeur prend connaissance de son activité, de son organisation, de son système comptable et de son contrôle interne. Cette phase lui permet d’identifier les zones présentant les risques les plus significatifs.
Il définit ensuite son programme de travail et sélectionne les procédures adaptées. Il peut examiner des documents, effectuer des rapprochements, réaliser des tests sur certaines opérations, demander des confirmations auprès de tiers ou analyser la cohérence de différents éléments financiers.
Les contrôles ne consistent pas nécessairement à vérifier chaque opération une par une. L’audit repose sur une approche proportionnée aux risques identifiés et au caractère significatif des informations.
Les conclusions des travaux donnent enfin lieu à une restitution adaptée à la nature de la mission. Dans le cadre d’une certification légale, le commissaire aux comptes établit notamment un rapport contenant son opinion sur les comptes.
Quel audit choisir selon son besoin ?
Il n’est pas toujours nécessaire de choisir entre un audit « comptable » et un audit « financier ». Le bon périmètre dépend avant tout de la question à laquelle l’entreprise souhaite répondre.
Lorsqu’elle cherche principalement à sécuriser la qualité de sa comptabilité, l’examen portera davantage sur les écritures, les procédures et les traitements comptables.
Lorsqu’elle souhaite apporter de la confiance dans ses états financiers, notamment vis-à-vis de ses associés, investisseurs ou autres parties prenantes, l’approche financière prend davantage d’importance.
Dans beaucoup de situations, les deux dimensions sont indissociables. Une information financière fiable suppose une comptabilité correctement tenue, tandis que l’examen des comptes permet souvent de révéler des faiblesses dans les processus comptables qui les alimentent.
Plus que le vocabulaire utilisé, c’est donc l’objectif de la mission, son périmètre et le niveau d’assurance recherché qui permettent de déterminer les travaux d’audit nécessaires.
- Le gain de productivité : produire davantage avec les mêmes ressources - 30 septembre 2026
- Quelles différences entre un audit comptable et financier ? - 30 septembre 2026
- Emprunt professionnel : alignez 4 chiffres pour préserver votre trésorerie - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Paiement en plusieurs fois sur vinted : comment ça marche vraiment ?
 Pourquoi ouvrir un per à la retraite peut encore être une bonne idée
 Meilleur taux de change à paris : où et comment vraiment l’obtenir
 Compte à terme Caisse d’Épargne : sécurité du capital, rendement fixe et stratégie d’optimisation