13 semaines pour anticiper les tensions de trésorerie avant de financer ou placer
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
Une entreprise rentable peut manquer de liquidités pour payer ses salaires ou ses fournisseurs. En 2026, une gestion efficace de la trésorerie repose sur trois décisions : prévoir les flux, réduire l’argent immobilisé dans l’exploitation et adapter financements ou placements aux échéances réelles. Le solde bancaire est un point de départ, pas une prévision.
Partir des liquidités réelles, pas du bénéfice comptable
Le bénéfice mesure le résultat comptable. La rentabilité rapporte ce résultat à l’activité ou aux capitaux engagés. Le cash-flow désigne les flux de trésorerie générés ou consommés sur une période. Quant aux liquidités disponibles, elles correspondent à l’argent mobilisable immédiatement. Une facture comptabilisée mais non encaissée peut donc améliorer le résultat sans permettre de régler une échéance.
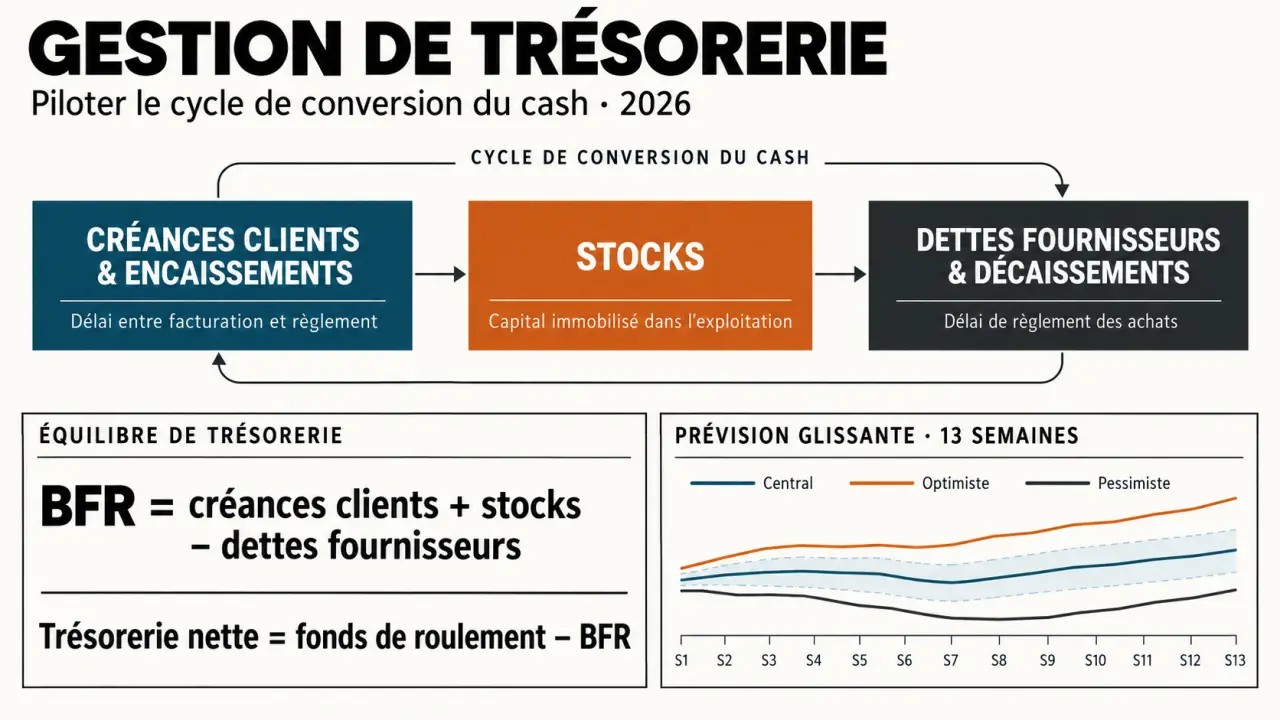
Pour comprendre les équilibres financiers, retenez ces relations :
- Fonds de roulement = ressources stables − immobilisations.
- BFR d’exploitation simplifié = créances clients + stocks − dettes fournisseurs. Un calcul complet intègre aussi les autres créances et dettes d’exploitation.
- Trésorerie nette = fonds de roulement − BFR, ou, dans une lecture bancaire simplifiée, disponibilités diminuées des concours bancaires courants.
Quand le BFR augmente, il absorbe du cash. Cela peut se produire pendant une croissance rapide, lorsque les stocks augmentent, ou avant un pic saisonnier. Le diagnostic doit distinguer un décalage temporaire d’encaissement d’un déséquilibre durable qui nécessite des ressources stables. Cette distinction aide à choisir entre une action sur les délais de paiement et un financement de plus longue durée.
Transformer les échéances en prévision glissante à 13 semaines
Construisez un rolling forecast à 13 semaines, actualisé chaque semaine, puis un plan mensuel sur 12 mois pour anticiper les investissements et la saisonnalité. Commencez par rapprocher les soldes avec les relevés bancaires. Inscrivez ensuite chaque flux à sa date probable de règlement, et non à sa date comptable. Vous obtenez ainsi une vision plus utile des sommes réellement disponibles à court terme.
| Ligne du prévisionnel | Éléments à intégrer |
|---|---|
| Encaissements | Factures clients, acomptes, financements confirmés |
| Exploitation | Fournisseurs, salaires, loyers, charges récurrentes |
| Autres sorties | TVA, cotisations, impôts, investissements, remboursements de prêts et PGE |
| Position finale | Solde initial + encaissements − décaissements |
Préparez trois scénarios : central, optimiste et pessimiste. Dans le scénario défavorable, décalez les règlements incertains et testez l’effet d’un impayé important. Fixez un seuil d’alerte associé à une action précise, comme une relance, le report d’un investissement ou une demande de financement. L’exercice permet d’agir avant que le compte bancaire ne passe sous le niveau nécessaire aux paiements prévus.
Le prévisionnel rassemble les informations commerciales, les achats et la comptabilité. Une commande annoncée par un commercial n’a pas la même solidité qu’une facture acceptée par le client. Attribuer à chaque encaissement un statut, confirmé, probable ou litigieux, évite de présenter une espérance commerciale comme de l’argent disponible. Cette qualification permet aussi de repérer les lignes qui méritent une vérification avant la prochaine mise à jour.
Libérer le cash immobilisé avant d’emprunter
Le premier levier est le délai moyen de paiement des clients, ou DSO. Facturez dès que la prestation le permet, vérifiez les coordonnées de facturation et les justificatifs requis, demandez des acomptes et organisez des relances graduées. Isolez les litiges : répéter une relance ne règle pas une facture contestée. Il faut identifier le motif du désaccord et suivre séparément les sommes dont la date d’encaissement reste incertaine.
Côté fournisseurs, négociez des échéances compatibles avec vos encaissements, dans le respect des délais légaux et contractuels. Suivez le délai moyen de règlement, ou DPO, sans financer votre activité par des retards imposés à vos partenaires. Pour les stocks, repérez les références dormantes et ajustez les réapprovisionnements à la demande. Ces actions réduisent l’argent immobilisé sans compter sur un financement d’urgence.
Auditez également les abonnements, les achats récurrents et les charges variables. Pour les entreprises qui détiennent des actions, les calendriers de dividendes présentés dans les analyses financières de real invest peuvent compléter la prévision des encaissements financiers. Ils ne remplacent toutefois pas le suivi du cash généré par l’exploitation.
Financer les creux et placer uniquement l’excédent stable
Négociez vos financements avant de passer sous le seuil d’alerte. Comparez leur coût total : intérêts, commissions, garanties et éventuels frais de sortie. Le choix dépend de la durée du besoin et de la nature des créances mobilisées. Une solution conçue pour un décalage ponctuel ne règle pas un déficit qui se répète.
- Découvert autorisé : adapté à un décalage bref, dans une limite convenue avec la banque.
- Affacturage : mobilisation de créances, avec des services et une couverture éventuelle selon le contrat.
- Cession Dailly : financement adossé à des créances professionnelles éligibles.
- Ligne de crédit : utile pour un besoin récurrent identifié, selon les conditions d’utilisation prévues.
Un déficit structurel appelle plutôt une révision du modèle économique ou des ressources longues. Si l’entreprise ne peut plus faire face au passif exigible avec son actif disponible, sollicitez rapidement un conseil spécialisé. Il est préférable de ne pas confondre ce type de difficulté avec un simple décalage d’encaissement temporaire.
Pour placer les fonds, séparez ceux nécessaires à l’exploitation, le matelas de sécurité et l’excédent stable. Comparez compte à terme et fonds monétaires selon la disponibilité, le risque, les frais et le rendement net de fiscalité. Un fonds monétaire ne garantit pas le capital ; un compte à terme peut prévoir des pénalités de sortie. Actions, SCPI et produits structurés ne remplacent pas une réserve immédiatement mobilisable. Le placement ne doit intervenir qu’après avoir identifié les sommes dont l’entreprise n’a pas besoin à court terme.
Choisir un outil et attribuer clairement les responsabilités
Excel peut suffire à une structure simple qui gère peu de flux. Une organisation multi-banques, multi-entités ou multi-devises peut avoir besoin de davantage d’automatisation. Comparez Agicap, Kyriba, Sage XRT, Trovata ou Pennylane selon votre périmètre : connexions bancaires, intégration comptable ou ERP, scénarios, droits d’accès, exportabilité et coût complet. Une démonstration fondée sur vos propres cas permet de vérifier si l’outil répond aux besoins quotidiens.
Le dirigeant valide les arbitrages ; le responsable financier actualise les prévisions ; les équipes comptables, commerciales et achats fiabilisent les échéances. Dans une entreprise à l’international, ajoutez le suivi des expositions au change et aux taux. Les responsabilités doivent être claires pour que les informations remontent à temps et que les décisions reposent sur une même prévision.
Sécurisez chaque paiement sensible : vérifiez indépendamment tout changement d’IBAN en rappelant un numéro déjà connu, imposez une double validation, séparez les rôles et créez des alertes sur les flux atypiques. Un point hebdomadaire consacré aux écarts et aux actions à engager donne à ces contrôles une utilité concrète. Il permet aussi de corriger les prévisions à partir des paiements réellement effectués.