Optimiser sa fiscalité sans sacrifier son épargne : les leviers à comparer
Réduire son impôt légalement ne consiste pas à multiplier les placements défiscalisants. La démarche commence par les dépenses du foyer, les revenus, les projets de retraite, le patrimoine immobilier et la somme que vous pouvez immobiliser. Un avantage fiscal n’a d’intérêt que s’il répond aussi à un objectif patrimonial concret.
Ce que recouvre réellement l’optimisation fiscale
L’optimisation fiscale consiste à utiliser les options, déductions, réductions et crédits prévus par la loi pour diminuer l’impôt dû ou le revenu imposable. Elle reste légale lorsque les opérations sont réelles, correctement déclarées et conformes aux conditions du dispositif. Elle peut concerner l’impôt sur le revenu, les revenus fonciers, l’épargne, l’immobilier ou la transmission du patrimoine.
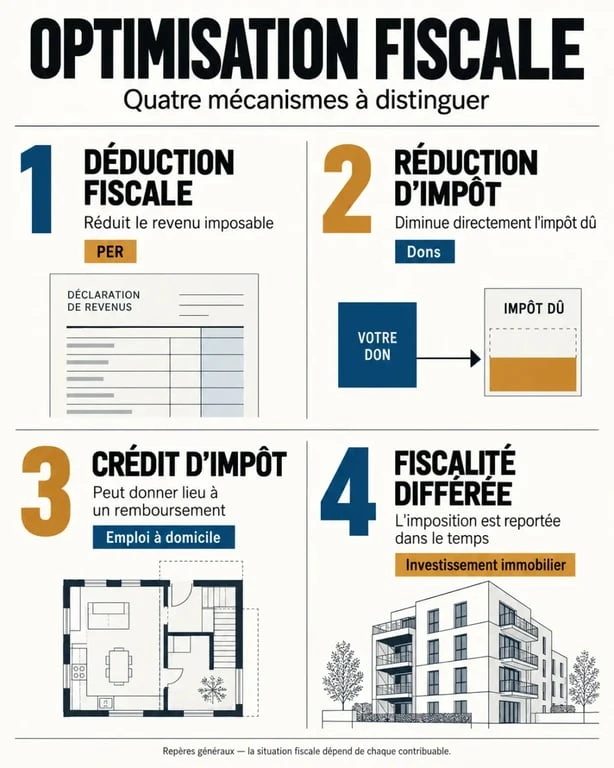
Déduction, réduction et crédit d’impôt : trois effets différents
Ces mécanismes n’ont pas le même effet. Une déduction fiscale diminue le revenu soumis au barème. Les versements volontaires sur un PER et certains frais professionnels en sont des exemples. Son intérêt dépend donc directement de la tranche marginale d’imposition.
Une réduction d’impôt diminue l’impôt calculé, mais elle n’est pas nécessairement remboursée lorsque son montant dépasse l’impôt à payer. Les dons ouvrent notamment droit à ce type d’avantage. Un crédit d’impôt, comme celui lié à l’emploi à domicile ou à certains frais de garde, s’impute sur l’impôt et peut, sous conditions, être restitué si le foyer n’est pas imposable.
La frontière à ne pas franchir
L’évasion fiscale cherche à contourner l’esprit ou l’application d’une règle, souvent au moyen de structures complexes. La fraude fiscale relève d’une infraction : omission de revenus, fausse facture, dépense fictive ou déclaration volontairement inexacte. Un montage sans substance économique, créé uniquement pour obtenir un avantage, peut être remis en cause au titre de l’abus de droit.
Conservez les justificatifs, respectez les engagements de location ou de conservation et ne financez pas une opération dont l’utilité disparaît dès que l’avantage fiscal est retiré. La rentabilité, le risque et l’usage du bien doivent rester compréhensibles indépendamment de la réduction d’impôt.
Commencer par les leviers du quotidien avant d’investir
Avant de souscrire un produit financier ou d’acheter un bien, examinez les dépenses et les choix déjà présents dans votre situation. Ces leviers sont souvent plus simples à vérifier et ne nécessitent pas de bloquer une épargne importante.
Réductions d’impôt : plafonds des dons et cotisations — Consultez les règles officielles sur le plafond annuel de 15 000 € applicable aux dons et cotisations déductibles.
- Emploi à domicile : certaines prestations déclarées peuvent ouvrir droit à un crédit d’impôt.
- Garde d’enfants : les frais éligibles supportés pour de jeunes enfants peuvent donner accès à un crédit d’impôt.
- Dons aux organismes d’intérêt général : ils ouvrent généralement droit à une réduction de 66 %, dans la limite de 20 % du revenu imposable. Certains dons peuvent bénéficier d’un taux de 75 %, notamment jusqu’à 2 000 € dans les cas prévus.
- Frais professionnels et pensions alimentaires : selon la situation, le choix entre l’abattement forfaitaire de 10 % et les frais réels, ou la déduction d’une pension versée, mérite un examen précis.
- Travaux et équipements : l’adaptation du logement ou l’installation d’une borne de recharge peuvent, lorsque les conditions sont réunies, déclencher un crédit d’impôt.
Ces dépenses doivent répondre à un besoin du foyer, et non être engagées pour obtenir un avantage fiscal isolé. La déclaration annuelle permet de contrôler les montants préremplis, les reçus de dons, les attestations et les factures. Une erreur de case ou l’absence de justificatif peut faire perdre l’avantage attendu.
Une stratégie cohérente met en relation l’impôt actuel, l’horizon d’investissement, la trésorerie disponible et les projets du foyer. Si elle oblige à vendre dans l’urgence, à supporter des mensualités trop lourdes ou à renoncer à une réserve de sécurité, l’économie fiscale ne compense plus la contrainte financière.
Comparer les placements et l’immobilier sur leurs contraintes réelles
Les solutions d’investissement peuvent compléter les leviers du quotidien. Elles impliquent toutefois un arbitrage entre avantage fiscal, risque, liquidité et durée de détention. Le tableau ci-dessous évite de comparer les dispositifs sur leur seule baisse d’impôt annoncée.
| Solution | Effet fiscal principal | Contrainte à anticiper | Profil souvent concerné |
|---|---|---|---|
| PER | Déduction des versements volontaires dans la limite du plafond disponible | Épargne généralement bloquée jusqu’à la retraite ; fiscalité à la sortie | Foyer imposé souhaitant préparer sa retraite |
| PEA | Cadre fiscal favorable sur les gains après la durée requise | Risque de marché ; plafond de versements de 150 000 € | Épargnant avec horizon long |
| Assurance-vie | Abattement annuel sur les gains après 8 ans : 4 600 € pour une personne seule, 9 200 € pour un couple | Frais et choix des supports à examiner | Épargne diversifiée et transmission |
| Déficit foncier | Imputation possible des charges et travaux selon les règles applicables | Bien, travaux, location nue et durée de conservation à maîtriser | Propriétaire bailleur imposé sur des revenus fonciers |
| LMNP | Régime des bénéfices industriels et commerciaux, avec amortissement au réel | Gestion locative, fiscalité à la revente et règles du meublé | Investisseur recherchant des revenus locatifs |
PER, PEA et assurance-vie : distinguer économie immédiate et fiscalité différée
Le PER est particulièrement cohérent lorsque la déduction procure une économie significative au regard de votre tranche marginale d’imposition et que vous acceptez l’indisponibilité de l’épargne. Le plafond de déduction figure sur l’avis d’impôt. Il ne faut toutefois pas confondre le plafond disponible avec le montant qu’il est raisonnable de verser.
Le PEA et l’assurance-vie ne réduisent pas forcément l’impôt l’année du versement. Ils offrent plutôt un cadre fiscal pour les plus-values et les revenus. L’assurance-vie peut également répondre à un objectif de transmission. Ces produits relèvent donc davantage d’une logique de capitalisation que d’une réduction immédiate de l’impôt.
Immobilier, fonds fiscaux et opérations spécialisées : une sélection exigeante
Le déficit foncier peut être pertinent si vous détenez ou envisagez un logement loué nu nécessitant réellement des travaux. Le plafond d’imputation sur le revenu global est couramment de 10 700 €, avec un plafond majoré de 21 400 € pour certains travaux de rénovation énergétique. Les conditions et les dates d’application doivent être vérifiées avant de s’engager.
Le LMNP répond à une autre logique. Les recettes et les charges relèvent d’un régime spécifique, avec un seuil de 23 000 € de recettes annuelles et un critère de 50 % des revenus globaux à considérer pour apprécier le statut. La gestion du bien, la comptabilité et la fiscalité à la revente doivent entrer dans le calcul.
Denormandie, Malraux, Loc’Avantages, Monuments Historiques, SCPI fiscales, FIP, FCPI, Sofica ou Girardin peuvent proposer des réductions importantes. En contrepartie, ils imposent parfois une durée de location, de conservation ou de blocage. Les FIP, FCPI et Sofica exposent notamment à un risque de perte en capital et demandent souvent une conservation d’au moins 5 ans.
Un avantage fiscal ne compense pas automatiquement des frais élevés, un actif surpayé ou une revente difficile. L’investissement doit être étudié selon son coût total, ses revenus éventuels, sa liquidité et sa fiscalité de sortie.
Construire une stratégie qui reste rentable après impôt
Pour optimiser sa fiscalité avec discernement, commencez par chiffrer votre impôt, votre tranche marginale, votre épargne disponible et vos échéances : achat de résidence principale, études des enfants, changement professionnel ou départ à la retraite. Séparez ensuite les besoins à court terme des capitaux que vous pouvez réellement immobiliser.
- Examinez d’abord les dépenses utiles : emploi à domicile, dons, garde, frais réels ou charges déductibles.
- Mesurez le gain net : impôt économisé, frais d’entrée, frais de gestion, emprunt, assurance, risque de vacance locative et fiscalité de sortie.
- Vérifiez les plafonds : le plafonnement global des niches fiscales est couramment fixé à 10 000 €, avec un plafond de 18 000 € notamment pour certains investissements outre-mer et les Sofica.
- Évitez les cumuls difficiles à suivre : plusieurs dispositifs peuvent diversifier une stratégie, mais rendent la déclaration et le suivi plus complexes.
- Faites valider les situations sensibles : indépendants, revenus fonciers importants, démembrement de propriété, transmission ou investissement outre-mer justifient l’avis d’un expert-comptable, d’un avocat fiscaliste ou d’un conseiller patrimonial qualifié.
Le meilleur choix n’est pas nécessairement celui qui efface le plus d’impôt sur une année. C’est celui dont l’intérêt patrimonial reste clair si l’avantage fiscal diminue, si la loi évolue ou si vous devez revendre. Cette méthode protège votre trésorerie, votre patrimoine et la sécurité de votre déclaration.
- Optimiser sa fiscalité sans sacrifier son épargne : les leviers à comparer - 22 septembre 2026
- Le copywriting SEO relie visibilité organique et conversion, avec une méthode concrète - 21 septembre 2026
- Comment construire une image de marque cohérente quand on lance son entreprise - 21 septembre 2026