Financer une création d’entreprise exige de couvrir le BFR dès le départ
Chiffrer le besoin réel avant de chercher des fonds
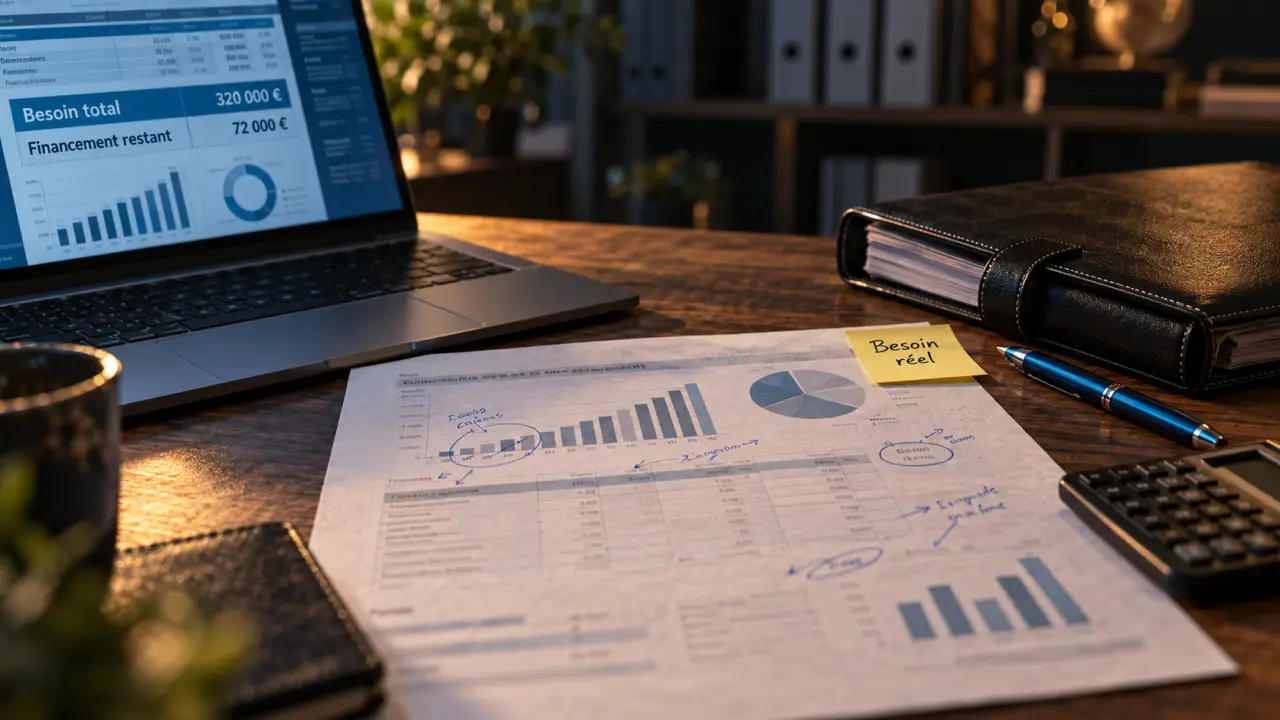
La première étape consiste à établir un plan de financement initial. Il met en regard les besoins de l’entreprise et les ressources prévues. Sans ce chiffrage, il devient difficile de demander le bon montant, de choisir le financement adapté ou de convaincre une banque.
Calcul du besoin de financement
* Rappel : Ces estimations doivent être confrontées à votre prévisionnel financier détaillé et aux délais réels d’encaissement de votre activité.
Ne pas limiter le budget aux investissements visibles
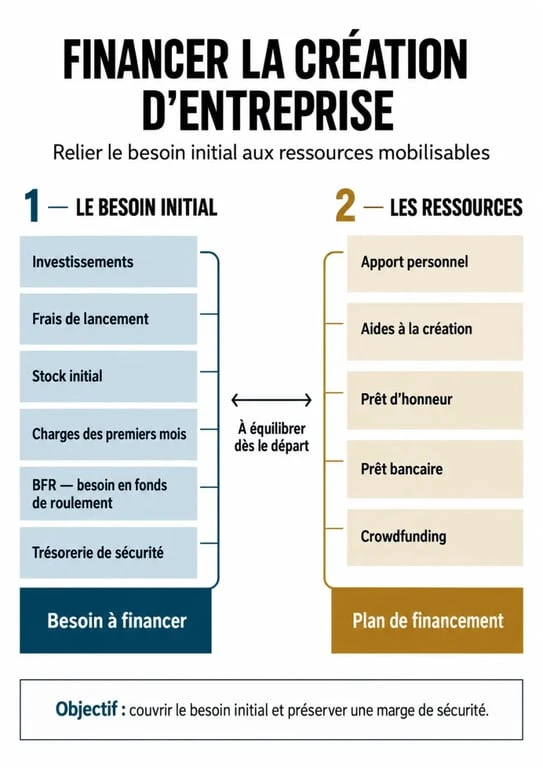
Le besoin de départ comprend les achats durables : matériel, véhicule, logiciel, travaux, mobilier ou dépôt de garantie. Il faut aussi prévoir les frais de création, les premiers stocks, les assurances, la communication de lancement, les abonnements, les charges sociales et les échéances qui arriveront avant les premières ventes.
Ajoutez une trésorerie de sécurité. Elle permet d’absorber un démarrage plus lent que prévu, une facture client réglée en retard ou une hausse de stock. Une entreprise peut être rentable sur le papier et pourtant manquer de liquidités au mauvais moment.
Comprendre le BFR de départ
Le besoin en fonds de roulement (BFR) correspond à l’argent immobilisé dans le cycle d’exploitation : stock acheté avant d’être vendu, prestations réalisées avant encaissement et charges à régler sans attendre. À l’inverse, les délais de paiement accordés par les fournisseurs peuvent réduire ce besoin.
Une commande plus importante, un règlement client plus tardif ou un stock trop abondant peuvent modifier la trésorerie plusieurs semaines après la décision initiale. Il faut donc prévoir ce décalage et éviter de financer un besoin durable avec une ressource trop courte, comme un découvert bancaire ou une avance ponctuelle.
- Listez les investissements et les frais uniques de lancement.
- Estimez les charges mensuelles des premiers mois.
- Évaluez les délais d’encaissement clients et de paiement fournisseurs.
- Prévoyez une réserve de trésorerie cohérente avec votre activité.
Choisir les sources adaptées à son projet
Il n’existe pas de solution universelle pour financer une création d’entreprise. Le choix dépend notamment du montant recherché, de la nature des dépenses, de l’apport disponible et de la volonté d’ouvrir ou non le capital à des tiers.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Apport personnel et fonds propres | Renforce la crédibilité financière | Préserver une épargne de précaution personnelle |
| Prêt bancaire | Finance des investissements structurants | Capacité de remboursement et garanties étudiées |
| Prêt d’honneur | Prêt personnel à taux zéro, souvent levier pour la banque | Passage en comité et sélection du projet |
| Microcrédit professionnel | Alternative en cas d’accès difficile au crédit classique | Montant maximal indiqué de 12 000 € |
| Crowdfunding ou crowdlending | Mobilise une communauté autour du projet | Demande une campagne crédible et visible |
| Investisseurs | Augmente les fonds propres | Implique une dilution du capital |
Apport personnel, proches et fonds propres
L’apport personnel peut provenir de l’épargne, d’un apport au capital ou de fonds versés en compte courant d’associé. Pour un emprunt bancaire, des fonds propres représentant environ 30 % des besoins financiers constituent un repère fréquemment utilisé. Ce pourcentage n’est pas une règle automatique, mais un apport montre que le porteur de projet partage le risque.
Les proches peuvent contribuer par don, prêt ou entrée au capital : c’est la love money. Pour un prêt entre proches supérieur à 1 500 €, un écrit est nécessaire. Au-delà de 5 000 € de prêts cumulés sur l’année, une déclaration auprès du service des impôts des entreprises est requise. L’absence de déclaration ou une déclaration inexacte peut entraîner une amende de 150 €.
Prêt bancaire, crédit-bail et location
Le prêt bancaire convient aux équipements, travaux ou investissements amortissables sur plusieurs années. Le crédit-bail et la location longue durée peuvent être pertinents pour utiliser un véhicule ou un équipement sans en mobiliser immédiatement tout le prix. Comparez le coût total, la durée, les assurances éventuelles, les pénalités et les conditions de sortie.
Renforcer le montage avec des aides et des financements sans banque
Les dispositifs publics et les réseaux d’accompagnement peuvent compléter les ressources personnelles. Leur accès dépend du territoire, du secteur, du statut du créateur et de la nature du projet. Une CCI, Bpifrance, un réseau local ou un conseiller spécialisé peut aider à identifier les dispositifs adaptés avant le dépôt des demandes.
Prêt d’honneur, aides territoriales et concours
Le prêt d’honneur est accordé à la personne qui crée l’entreprise, généralement sans intérêt ni garantie personnelle. Il renforce les fonds propres et peut produire un effet de levier auprès de la banque. Certains prêts d’honneur peuvent atteindre 50 000 €, selon le réseau et le projet. Initiative France et Réseau Entreprendre font partie des acteurs à identifier selon l’implantation de l’entreprise.
Les collectivités, associations, réseaux professionnels et concours proposent aussi des subventions, bourses ou avances. Une aide non remboursable améliore l’équilibre du plan de financement, mais elle ne doit pas être considérée comme acquise avant sa notification. Vérifiez les dépenses éligibles, les dates de dépôt et l’obligation éventuelle de ne pas engager certains achats avant l’accord.
ARCE, microcrédit et financement participatif
Les demandeurs d’emploi peuvent étudier l’ARCE, l’aide à la reprise ou à la création d’entreprise, ou le maintien de l’ARE selon leur situation. L’ARCE correspond à 60 % des allocations chômage restantes et est versée en deux fois. Vérifiez les conditions auprès de France Travail avant de choisir entre les dispositifs.
Le microcrédit professionnel répond notamment aux projets qui n’accèdent pas au financement bancaire classique. Le crowdfunding permet de collecter des dons avec contreparties, des prêts via le crowdlending ou des investissements au capital. Ces solutions sont utiles lorsque le projet dispose d’une communauté, d’une offre claire ou d’un produit facilement démontrable.
Présenter un dossier qui rassure les financeurs
Un financeur n’évalue pas seulement une idée. Il examine un modèle économique, un porteur de projet et un niveau de risque. Le dossier doit donc être lisible, cohérent et défendable à l’oral.
Création : définitions, symboles et expressions artistiques — Découvrez les différentes significations de la création, de la Genèse aux arts scéniques, à travers une synthèse encyclopédique.
Les documents à réunir
- Une présentation claire de l’activité, des clients visés et de la concurrence.
- Le parcours du créateur et ses compétences liées au projet.
- Un business plan avec une stratégie commerciale concrète.
- Un prévisionnel financier comprenant chiffre d’affaires, charges, résultat, trésorerie et BFR.
- Le plan de financement initial détaillant besoins, apport, aides, prêts et garanties.
- Les devis, contrats, promesses de bail ou éléments justifiant les hypothèses.
La cohérence compte davantage qu’un document très long. Un chiffre d’affaires ambitieux sans méthode d’acquisition client, ou des remboursements supérieurs à la capacité de trésorerie, fragilise immédiatement la demande. Chaque hypothèse doit pouvoir être expliquée et reliée à une dépense ou à une recette identifiable.
Anticiper les garanties et le refus bancaire
La banque peut demander une caution personnelle, un nantissement, un gage ou une autre garantie. Des dispositifs de garantie et de contre-garantie peuvent réduire le risque supporté par l’établissement prêteur. Demandez précisément ce qui est couvert, ce qui reste à votre charge et les conséquences d’une caution sur votre patrimoine personnel.
Un refus ne signifie pas nécessairement que le projet est irréalisable. Il peut signaler un apport insuffisant, un BFR sous-évalué, des prévisions trop fragiles ou un dossier incomplet. Corrigez le point identifié, sollicitez un prêt d’honneur, recherchez une garantie ou ajustez le montant demandé avant de présenter un dossier renforcé.
Construire un financement en plusieurs étages
Dans la plupart des créations, le financement repose sur un assemblage plutôt que sur un seul guichet. Chaque ressource doit correspondre à un besoin : les fonds propres absorbent une partie du risque, une aide ou un prêt d’honneur consolide l’apport, le prêt bancaire finance les investissements et la trésorerie couvre l’exploitation.
- Calculez le besoin global, BFR et réserve de trésorerie inclus.
- Mobilisez les fonds propres sans vider votre sécurité personnelle.
- Identifiez les aides et prêts d’honneur accessibles avant les dépenses.
- Préparez le dossier bancaire avec des hypothèses justifiées.
- Prévoyez une solution alternative si une partie du financement est refusée.
Avant de signer, relisez les échéanciers de remboursement et testez votre trésorerie avec un scénario prudent : ventes plus lentes, encaissements décalés ou dépenses supérieures. Financer la création d’entreprise, c’est donner au projet le temps nécessaire pour trouver son rythme sans mettre sa survie en péril.
- Financer une création d’entreprise exige de couvrir le BFR dès le départ - 26 septembre 2026
- ARE ou ARCE pour créer son entreprise : revenu mensuel ou capital immédiat ? - 25 septembre 2026
- Le management délégatif responsabilise l’équipe dans un cadre précis - 24 septembre 2026