Financer une entreprise sans fragiliser sa trésorerie : besoins, solutions et garanties
Publié par : Éléonore Saint-Clair — Rédactrice spécialisée en finance
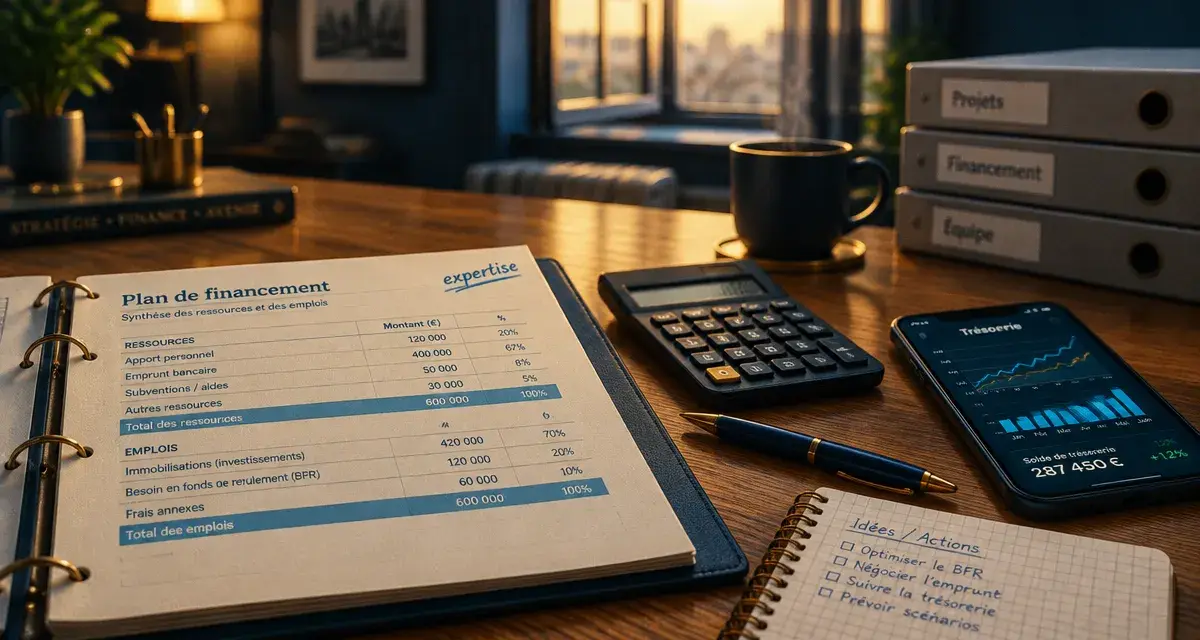
Le financement d’une entreprise ne se choisit pas en fonction du premier prêt ou de la première aide disponible. Il doit répondre à un besoin précis, au bon moment, sans créer des échéances difficiles à absorber. Création, reprise, investissement ou développement : commencez par chiffrer les dépenses, puis associez les solutions les plus cohérentes.
Partir des besoins réels avant de chercher des fonds
Un projet peut être rentable sur le papier et pourtant manquer de liquidités dès les premiers mois. Le plan de financement doit donc distinguer les dépenses ponctuelles des besoins qui se renouvellent avec l’activité. Cette séparation aide à choisir le bon financement et évite de couvrir une difficulté durable avec une ressource trop courte.
Investissements, démarrage et besoin en fonds de roulement
Les investissements comprennent notamment le matériel, les travaux, un véhicule, un logiciel, un droit au bail ou le rachat d’une entreprise. Ils se financent généralement sur une durée cohérente avec leur utilisation. Il faut aussi prévoir les stocks initiaux, les dépôts de garantie, les frais de lancement, les premières charges et une trésorerie de sécurité.
Le besoin en fonds de roulement, ou BFR, correspond au décalage entre les dépenses engagées et les encaissements reçus. Une entreprise qui achète, produit ou recrute avant d’être payée par ses clients doit avancer de la trésorerie. Ce besoin peut augmenter avec le chiffre d’affaires : vendre davantage n’améliore pas automatiquement la situation de caisse.
Construire une matrice de financement plutôt qu’un total unique
Une matrice simple offre souvent une lecture plus utile qu’un montant global à obtenir. En lignes, placez chaque dépense. En colonnes, indiquez son caractère durable ou récurrent, sa date de décaissement, le risque de variation et le financement envisagé. Un équipement amortissable, un stock saisonnier et des délais de paiement clients n’ont pas le même rythme. Les financer avec un seul emprunt revient à mélanger plusieurs cycles économiques.
Cette lecture par flux permet d’identifier la part qui relève des fonds propres, du crédit, d’une aide ou d’une réserve de trésorerie. Elle facilite aussi les échanges avec les financeurs, qui peuvent ainsi comprendre l’usage exact des fonds et le calendrier des besoins.
Comparer les principales solutions de financement
La plupart des projets solides combinent plusieurs sources. L’objectif n’est pas de multiplier les dossiers, mais de préserver un équilibre entre ressources non remboursables, dette et ouverture éventuelle du capital.
| Solution | Besoin adapté | Atout principal | Point de vigilance |
|---|---|---|---|
| Apport personnel et fonds propres | Création, reprise, effet de levier | Renforce la crédibilité financière | Mobilise l’épargne du porteur de projet |
| Prêt d’honneur, ARCE, aides | Démarrage et consolidation | Peut compléter l’apport ou limiter la dette | Conditions d’accès et calendrier variables |
| Prêt bancaire professionnel | Matériel, travaux, acquisition, reprise | Finance les investissements durables | Remboursement, garanties et capacité à démontrer |
| Crédit-bail | Équipement ou véhicule | Préserve une partie de la trésorerie initiale | Coût global et conditions contractuelles à comparer |
| Investisseurs et levée de fonds | Innovation, forte croissance, déploiement | Renforce les fonds propres | Dilution et partage des décisions |
| Microcrédit ou financement participatif | Petits besoins ou accès difficile au crédit | Alternative ou complément au financement classique | Montants, frais et modalités selon le dispositif |
Fonds propres : l’assise du projet
L’apport personnel, les apports des associés, les bénéfices conservés et l’entrée d’investisseurs au capital constituent les fonds propres. Ils absorbent une partie du risque initial et facilitent l’accès à la dette. À titre indicatif, un niveau d’environ 30 % des besoins financiers en fonds propres est souvent recherché pour solliciter un emprunt bancaire, sauf cas particuliers.
Ce pourcentage n’est pas une règle automatique. La qualité du projet, les garanties et la capacité de remboursement restent déterminantes. Un apport limité n’exclut pas toutes les solutions, mais il peut réduire la capacité d’emprunt ou conduire à rechercher des aides, un prêt d’honneur, du microcrédit ou l’entrée d’un investisseur.
Dette, aides et financement participatif : des logiques différentes
Le prêt bancaire peut être à court, moyen ou long terme. Il convient particulièrement à un actif identifiable et durable. Les prêts d’honneur, certaines aides et l’ARCE peuvent renforcer le démarrage sans fonctionner comme un prêt bancaire classique. Leur accès dépend toutefois des conditions propres à chaque dispositif.
Le crowdfunding permet de mobiliser une communauté, tandis que le crowdlending repose sur un prêt consenti via une plateforme. Une levée de fonds échange des capitaux contre une part du capital. Elle ne crée pas de mensualité, mais réduit la part détenue par les fondateurs et peut modifier la répartition des décisions.
Réduire les garanties sans sous-estimer les engagements
Un financeur mesure le risque du projet, mais aussi la capacité de l’entreprise à rembourser si le scénario prévu prend du retard. Il peut demander une garantie sur le bien financé, comme un nantissement, un gage ou une hypothèque, ainsi qu’une caution personnelle.
La caution personnelle doit être étudiée avec prudence : elle engage le patrimoine personnel selon les termes signés. Avant d’accepter, vérifiez le montant couvert, la durée de l’engagement et les conditions de mise en œuvre prévues au contrat.
Des fonds de garantie, des contre-garanties ou des sociétés de caution mutuelle peuvent partager une partie du risque et limiter la garantie personnelle exigée. Leur intervention ne remplace toutefois pas un dossier solide. Avant de signer, comparez le coût total, la durée, les échéances, les assurances, les garanties et les conséquences d’un remboursement anticipé ou d’une difficulté de paiement.
Le financement par les proches doit être formalisé
Un don, un prêt ou une entrée au capital de proches peut accélérer le lancement, mais les règles doivent être claires. Au-delà de 1 500 €, un prêt entre proches doit faire l’objet d’un écrit, sous la forme d’un contrat de prêt ou d’une reconnaissance de dette.
Une déclaration auprès du service des impôts des entreprises est requise à partir de 5 000 €, y compris lorsque plusieurs prêts inférieurs à ce seuil atteignent ensemble 5 000 € sur une année civile. Une non-déclaration, ou une déclaration incomplète ou inexacte, peut entraîner une amende de 150 €.
Préparer un dossier qui répond aux questions du financeur
Un bon dossier ne cherche pas à impressionner par son volume. Il démontre une cohérence entre le besoin, l’offre, le marché, les hypothèses financières et le remboursement prévu. Le financeur doit comprendre d’où vient le chiffre d’affaires, quand la trésorerie devient positive et ce qui se passe si les ventes démarrent plus lentement que prévu.
- Présentez le projet, les porteurs, leur expérience et la répartition du capital.
- Détaillez les investissements, les stocks, la trésorerie de départ et le BFR.
- Joignez un prévisionnel, un plan de financement initial et un plan de trésorerie.
- Expliquez l’apport personnel, les aides demandées et les autres financements envisagés.
- Préparez une réponse précise sur les garanties, les risques et le scénario de repli.
Le plan de trésorerie doit faire apparaître les encaissements et les décaissements selon leur date réelle. Cette présentation permet de repérer un décalage entre le lancement commercial et les premiers règlements clients. Elle aide aussi à distinguer un besoin temporaire d’un financement destiné à un investissement durable.
Solliciter les bons interlocuteurs dans le bon ordre
Pour une création ou une reprise, l’accompagnement par un conseiller ou un professionnel peut aider à structurer le business plan avant les demandes de crédit. Les banques, les réseaux d’accompagnement, les organismes publics, les collectivités et les plateformes n’évaluent pas le projet avec les mêmes critères. Recherchez donc les aides sectorielles ou territoriales en parallèle, puis présentez aux financeurs un montage déjà cohérent.
Les besoins ne se présentent pas toujours au même interlocuteur. Une banque peut étudier un investissement ou une acquisition, tandis qu’un dispositif d’aide, un prêt d’honneur ou un organisme de microcrédit peut compléter l’apport. Les investisseurs interviennent plutôt lorsque le projet présente un potentiel de croissance, d’innovation ou de déploiement qui justifie une ouverture du capital.
En entretien, restez factuel : expliquez le montant demandé, son usage, le calendrier de déblocage et la manière dont les échéances seront honorées. Un refus ne signifie pas nécessairement que le projet est irréalisable. Il peut révéler un apport insuffisant, un BFR sous-évalué, une garantie inadaptée ou une demande de dette trop élevée. Corriger ce point précis vaut mieux que déposer le même dossier sans ajustement.
- Financer une entreprise sans fragiliser sa trésorerie : besoins, solutions et garanties - 16 octobre 2026
- Formation Bourse : investir sur le long terme ou trader, deux parcours à ne pas confondre - 15 octobre 2026
- Valoirine : Évaluation Approfondie d’une Solution d’Investissement Algorithmique en 2026 - 15 octobre 2026